


ポリエチレンワックス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polyethylene Wax - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114940
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のポリエチレンワックス市場規模は20億2,000万米ドルと推定されており、2025年の19億4,000万米ドルから成長し、2031年には24億7,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 4.08%で成長すると見込まれています。
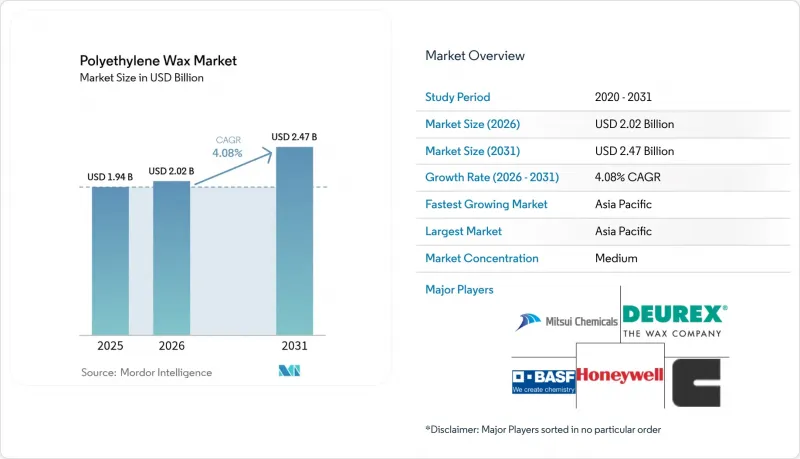
本レポートは、製品タイプ(高密度ポリエチレンワックス、低密度ポリエチレンワックスなど)、製造プロセス(重合、改質、熱分解)、用途(プラスチック、接着剤、印刷・コーティング、ゴム、化粧品など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のポリエチレンワックス市場の動向と洞察
アジアにおけるPVC処理量の増加
中国、インド、ベトナムにおける堅調なインフラ整備計画が、引き続きPVCの処理量を下支えしており、主要な加工助剤であるポリエチレンワックスの需要を押し上げています。中国では、ポリエチレン全体の供給過剰にもかかわらず、政府主導の土木工事支出のおかげで、新規のPVCプラントは高い稼働率を維持しています。インドでは、2024年1月から施行されるバージンポリエチレンに関する強制的な品質基準により、材料の一貫性に関する基準が引き上げられ、間接的に高純度ワックスの採用拡大を促進しています。タイのブラスケム・SCG合弁事業は、バイオエチレンの統合を加速させており、より安定した原料基盤を確保することで、地域の加工業者を原油価格の変動から守っています。ベトナムのロンソン・コンプレックスにおける7億米ドル規模のエタン処理設備のアップグレードは、現地のサプライチェーンに強靭性を加えています。こうした動向は原料の選択肢を広げる一方で、ポリエチレンワックス市場に波及する可能性のある地政学的リスクや物流リスクへの曝露を高めています。
ホットメルト接着剤の需要急増
電子商取引の急速な成長と衛生製品の形態の進化が、ホットメルト接着剤の需要を牽引しており、配合メーカーが粘度や耐熱性のパラメータを微調整するにつれて、ポリエチレンワックスの消費量も増加しています。ポリエチレンワックスは、PFASフリーの化学組成へと移行しつつある包装ラインにおいて、硬化時間、接着強度、および熱安定性のバランスを保つのに役立っています。クラリアント社のPFASフリー製品「AddWorks PPA」は、持続可能性の目標が添加剤の選択を左右することを示しており、一方、サソル社の「LC100」は、脱炭素化と性能が両立し得ることを示しています。接着剤の配合担当者は、一部の原料価格上昇分を下流に転嫁することは可能ですが、エチレン価格の高騰が長期化すれば利益率が圧迫され、高効率なワックスグレードへの注力がさらに求められることになるでしょう。ブランドオーナーがリサイクル可能な単一素材パッケージを採用するにつれ、極性基材への接着性を高める酸化ワックスの需要が高まると予想されます。
エチレンおよびナフサ価格の変動
エチレンおよびナフサ価格の乱高下は、特に依然として液体クラッカーに依存している施設において、生産者の利益率を圧迫し続けています。アジアのオレフィンチェーンにおける供給過剰により、エチレン価格は数年ぶりの安値水準まで押し下げられ、統合型企業の収益性を蝕んでいます。対照的に、北米のポリマーグレードプロピレン価格は供給逼迫により上昇動向にあり、製油所ストリーム由来の改質剤の価格変動性をさらに高めています。電気加熱式スチームクラッカーやCCS(二酸化炭素回収・貯留)設備の改修によるエチレンの脱炭素化は、キャッシュコストを1トンあたり2,900ポンド近くまで押し上げる可能性があり、これは大手企業のみが吸収できるハードルです。ヘッジプログラムを持たない中小のワックス生産者は、ナフサ価格が急騰するたびに利益率の低下リスクに直面するため、バイオベースや再生炭素を原料とする代替原料の検討を進める企業も出てきています。効果的な在庫計画や、代替原料ストリームを使用する酸化グレードへの多角化により、その打撃を和らげることは可能ですが、原材料価格変動への曝露を完全に排除することはできません。
セグメント分析
高密度グレードは、2025年においてもポリエチレンワックス市場シェアの41.10%を維持しました。これは、PVC溶着や工業用コーティングラインにおいて依然として不可欠である、その実証済みの機械的強度と耐熱性によるものです。このセグメントの圧倒的な販売量は、安定した融点制御を重視するアジア太平洋地域のコンバーター各社において、引き続き価格倍率の基盤となっています。酸化ワックスは、依然として市場規模は小さいもの、配合メーカーが、EU発のPFASフリー指令を満たしつつ、接着性、印刷適性、顔料の濡れ性を向上させるグレードへと移行するにつれ、4.70%のCAGRを記録しています。
酸化ワックス製品におけるイノベーションは、表面仕上げを損なうことなく、加工業者が再生PVCの配合率を高められるよう、酸価範囲のバランスに重点を置いています。クラリアント社の「Licolub PED 1316」はまさにこのニーズに対応しており、サプライヤーが製品の特性を循環型経済の要件とどのように調和させているかを示しています。一方、微粉化ポリエチレンワックスは、極めて少量の添加でアンチブロッキング効果やマット仕上げ効果を発揮できることから、化粧品や粉体塗料の分野でニッチな地位を確立しつつあります。マイクロプラスチックに関する規制の厳格化により、化粧品分野での採用が抑制される可能性はありますが、サプライヤー各社は、バイオベースであるという訴求やバイオカーボン含有量の向上を軸に、これらのグレードのポジショニングを見直しています。その結果、ポリエチレンワックス市場における収益性の動向は、販売量よりも製品の差別化によって左右されることになるでしょう。
地域別分析
アジア太平洋地域は、2025年にポリエチレンワックス市場シェアの51.70%を占め、持続的なインフラ投資、石油化学産業の拡大、および競争力のある生産コストに牽引され、2031年までCAGR4.88%で推移する見込みです。中国では、ポリエチレン全体の供給過剰が価格形成に悪影響を及ぼしているにもかかわらず、PVC製コンジットや窓枠用プロファイルの製造プラントによる消費量は依然として大量に維持されています。一方、ベトナムとタイにおけるバイオエチレン生産設備の拡充により、地域における原料の自給率が向上しています。インドは新たな石油化学コンビナート建設のために870億米ドルを計上しており、国内のパイプおよび包装市場の成長に伴い、下流のワックス需要が堅調に推移することが見込まれます。日本と韓国は、コーティングや電池部品向けの付加価値の高い需要を生み出しており、これによりアジア太平洋地域は数量・金額の両指標において主導的な地位を強めています。
北米は成熟しているもの堅調な動向を示しており、競争力のある重合用ワックス生産を支える低コストのシェールガス由来のエタンが後押ししています。フォルモサ社およびシンテック社によるPVC生産拡大計画は、国内のワックス需要を押し上げる可能性がありますが、プロピレン価格の変動が収益性を抑制する恐れもあります。カナダの循環型経済ポリマーへの注力や、メキシコで成長を続ける包装用フィルム産業クラスターが、この地域の全体像を補完しており、アジアに比べて緩やかではあるもの着実な成長を維持しています。欧州は二つの道が交差する未来に直面しています。厳しいマイクロプラスチック規制と加速するグリーン・ディール・アジェンダにより、バイオベースのワックスへの配合変更が迫られる一方で、コンプライアンスコストも上昇しています。ハネウェル社がヴィオネオ社と提携し、ベルギーに15億ユーロを投じて化石燃料を使用しないプラスチック複合施設を建設する計画は、低炭素原料への転換を強調するものであり、従来のワックス輸入には潜在的な打撃となる可能性があります。ドイツ、英国、フランスは、特殊ワックスグレードに依存する高性能コーティングやエンジニアードコンパウンドの採用が依然として堅調です。ブラジルのブラスケム(Braskem)による拡張を牽引役とする南米、およびサウジアラビアの下流産業における野心を活用する中東・アフリカは、新興の需要拠点となっています。しかし、物流上の課題や為替変動により、これらの地域は中期的には1桁台半ばの成長率にとどまる可能性が高いでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジアにおけるPVC加工量の増加
- ホットメルト接着剤の需要急増
- 印刷インキ・コーティング分野の拡大
- 工業用ゴムコンパウンド市場の成長
- 積層造形用フィラメントの潤滑に関するニーズ
- 市場抑制要因
- エチレンおよびナフサ価格の変動
- パラフィンおよびフィッシャー・トロプシュ(FT)ワックスによる競合
- 化粧品におけるマイクロプラスチックの規制強化
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 高密度ポリエチレンワックス
- 低密度ポリエチレンワックス
- 酸化ポリエチレンワックス
- その他の製品タイプ(微粉化ポリエチレンワックスなど)
- プロセス別
- 重合
- 改変
- 熱分解
- 用途別
- プラスチック
- 接着剤
- 印刷・コーティング
- ゴム
- コスメ
- テキスタイル
- その他の用途(マスターバッチおよび顔料など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF SE
- Braskem
- Cerax
- Clariant
- DEUREX
- Gulbrandsen
- Honeywell International Inc.
- Marcus Oil
- MITSUI CHEMICALS, INC.
- Pak Chemical Factory.
- Repsol
- SANYO CHEMICAL INDUSTRIES, LTD.
- SAVITA OIL TECHNOLOGIES LIMITED
- SCG Chemicals Public Company Limited
- SQIWAX
- WIWAX sp. z o.o.
- WSD CHEMICAL COMPANY
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


