


クリオライト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cryolite - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114910
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、クリオライトの市場規模は、2025年の3億1,461万米ドルから2026年には3億2,760万米ドルへと拡大し、2026年から2031年にかけてCAGR4.13%で推移し、2031年には4億108万米ドルに達すると予測されています。
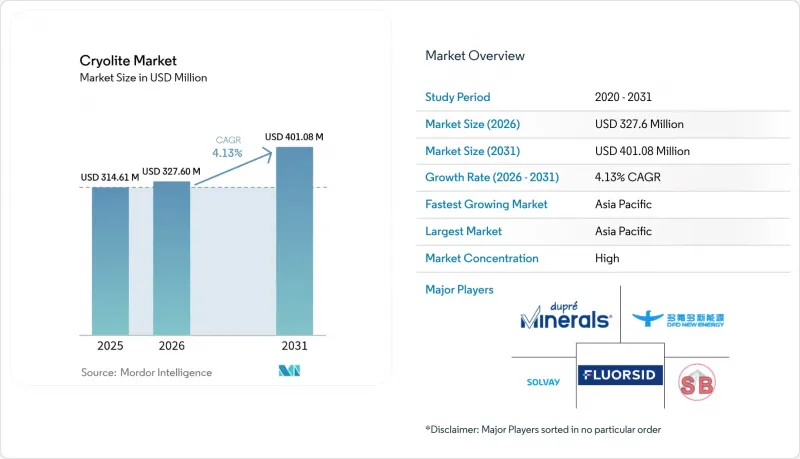
本レポートは、グレード(天然、合成、再生)、形態(粉末、顆粒)、用途(アルミニウム精錬、研磨材製造、金属表面処理、エナメルおよびガラスフリット、溶接フラックス、その他の用途)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のクリオライト市場の動向と洞察
一次アルミニウム生産量の増加
電気自動車や再生可能エネルギー関連機器向けの堅調なアルミニウム消費が、製錬所の生産能力増強の着実な拡大を支え、クリオライトのベースライン需要を押し上げています。国際アルミニウム協会(IAI)は、世界の使用量が2020年の8,620万トンから2030年までに1億1,950万トンへ増加すると予測しています。中国では、エネルギー供給制限にもかかわらず、2023年の生産量は4,159万トンに達し、同地域によるクリオライト供給への需要がさらに強まっています。製錬所が再生可能エネルギーによる電力利用を通じてカーボンフットプリントの低減を図る中、不活性陽極への改修が実用化されるまでは、クリオライトがコスト効率に優れた電解質であり続けるでしょう。コンサルティング会社の調査によると、2030年までに最大1,600万トンのアルミニウム供給不足が生じる可能性が指摘されており、これにより600億~900億米ドル規模の新たなセル建設が促進され、それに比例した溶融浴量の需要が見込まれます。その結果、中期的には需要の好転が予想されますが、長期的な技術代替リスクによってその勢いはやや抑制されるでしょう。
結合型および被覆型研磨材産業の拡大
インダストリー4.0による機械加工の進展により、製造業者は、発熱が少なく長寿命な高精度研削砥石の採用を迫られています。クリオライトは、フェノール樹脂系研磨材において性能向上剤として機能し、切削効率と耐摩耗性を高めます。これは過去の特許にも記載されており、最近の米国地質調査所(USGS)の製造統計によっても裏付けられています。航空宇宙および自動車のOEM各社は現在、より厳しい表面仕上げ公差を指定しており、これにより、より高い利益率をもたらす高級グレードの研削砥石の需要が促進されています。北米および西欧における地域的な生産回帰(リショアリング)により、需要がアジアのハブから分散し、サプライチェーンの安定性が向上しています。長期的には、自動化された研削セルにより処理能力が向上し、砥石の交換頻度が増加するため、砥石1枚あたりの使用量が少量にとどまる場合でも、クリオライトの需要量は漸増し続けるでしょう。
職業的および環境的なフッ化物の毒性
規制当局は、フッ化物化合物の曝露限度値を厳格化しています。米国環境保護庁(EPA)の再登録決定により残留閾値が引き下げられた一方、EUのREACH規制では包括的なリスク評価が求められています。規制への準拠には、排ガス洗浄、労働者のモニタリング、および廃水処理への投資が必要となり、小規模な生産者にとってはコスト増につながります。現代の製錬所における労働衛生監査では、従来のプラントに比べて著しい進歩が確認されていますが、依然として世間の認識により、エンドユーザーはフッ化物含有量が少ない、あるいはフッ化物を含まない代替品の検討を迫られています。監視の強化により、主に先進国市場において、新規生産ラインの許可取得が遅れたり、書類作成の負担が増大したりする可能性があります。その結果、成長の可能性は、高度な環境管理システムと透明性の高い報告体制を備えたサプライヤーへとシフトしています。
セグメント分析
2025年には、合成素材がクリオライト市場の77.68%を占め、市場を席巻しました。これは、グリーンランドのイヴィグトゥット鉱山の閉鎖と、蛍石を原料とする生産への全面的な移行を反映したものです。合成グレードのクリオライト市場規模は2025年に2億4,440万米ドルに達し、アルミニウム製錬所が予測可能な化学組成を重視しているため、今後も単一桁台半ばの着実な成長を記録すると予測されています。天然グレードはCAGR5.39%で着実に伸びており、微量金属の許容値が厳格に定められている高級フリット、研磨剤、および調査分野のニッチ市場に供給されています。使用済みポットライニングから回収されるリサイクルグレードは依然として規模は小さいもの、廃棄物管理規制が循環型ルートを促進しているため、低いベースから二桁の成長を達成しました。
合成グレードの生産者は、確立されたバッチ反応器ネットワークと統合された蛍石供給契約の恩恵を受けており、これにより主要なアルミニウムメーカーとの間で、安定した価格設定と供給量の確約が確保されています。天然グレードの供給業者は、希少性という価値を活かし、不純物の急増が許されない特殊ガラスや研磨材の分野において、価格プレミアムを確保しています。リサイクルグレードの革新は、膜分離やナノろ過技術の進歩に支えられており、セル廃棄物から87~90%の有用な氷晶石を回収することで、処分費用を削減すると同時にカーボンフットプリントを低減しています。これらの技術が成熟するにつれ、リサイクルされる数量は新規生産の相当な割合を補う可能性があり、今後10年間にわたって投入コストの変動を緩和するものと見込まれます。
地域別分析
アジア太平洋地域は、中国の巨大な製錬基盤に牽引され、インドの生産能力増強によって後押しされ、2025年には売上高シェア43.12%でクリオライト市場をリードしました。インドのナヴィン・フルオライン社が、原材料供給のリスクを低減する上流のフッ化水素プラントに140億インドルピーを投じたことを受け、同地域の需要はさらに拡大しました。日本と韓国では、精密研磨材や電子グレードのガラス向けに安定した消費量が見られ、一方、ASEAN諸国におけるアルミニウム圧延・鋳造分野への投資が、需要の漸増を支えました。同地域の予測CAGRは5.18%と、依然として世界最高水準を維持しており、これは電気自動車のサプライチェーンや再生可能エネルギー送電網に対する政府の景気刺激策に支えられています。
北米は成熟した市場ではありますが、イノベーションが中心となる領域です。米国は2024年第4四半期に3,850トンのクリオライトを輸入しましたが、その大部分はメキシコの蛍石鉱山から供給されたもので、酸級輸入量の74%を占めました。ケモアーズとエナジー・フューエルズの提携のような戦略的提携は、国内のフッ素バリューチェーンの再構築と地政学的リスクの低減を目指しています。カナダの水力発電を利用した製錬所は、脱炭素化の取り組みを推進しており、中でもリオ・ティント社がアルヴィダ・コンプレックスで実施しているELYSISパイロットプロジェクトは、2027年に初の商業生産を開始する予定です。これらのプロジェクトにより、長期的には需要の傾向が高純度で、場合によっては少量生産の電解液システムへとシフトする可能性があります。
欧州では、規制順守と資源効率に重点が置かれています。ソルベイ社の2024年の売上高46億8,600万ユーロは、同地域の化学産業が確固たる地位を築きつつも競合が激しいことを如実に示しています。EUのREACH規制は、クローズドループ型回収スキームの導入を奨励しており、マサチューセッツ工科大学(MIT)の発案に基づくナノろ過プラントの導入に向けた土台を築いています。このプラントは、使用済み電解液から99.1%の効率でアルミニウムを分離・回収します。ドイツ、フランス、およびスカンジナビア諸国では、航空宇宙プログラムや包装用アルミニウム向けに高純度の氷晶石が求められています。長期的な消費量の伸びは緩やかですが、特殊用途が製品構成の中で比重を高めるにつれ、1トンあたりの価値は上昇しており、さらにカーボン・ボーダー・アジャストメント(CBA)メカニズムにより、埋め込み排出量の高い輸入品にはペナルティが課されるためです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 一次アルミニウム生産量の伸び
- 結合剤付きおよびコーティング付き研磨材産業の拡大
- 溶接棒におけるフラックスの需要の増加
- ガラスおよびエナメルフリットの生産量の増加
- ナトリウムイオン電池の正極添加剤の採用
- 市場抑制要因
- 職業上および環境上のフッ化物中毒
- 天然鉱石の埋蔵量が限られていることおよび供給リスク
- フッ素を含まない不活性陽極製錬への移行
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- グレード別
- 天然
- 合成
- 再生品(使用済みポットライニング由来)
- フォーム別
- パウダー
- 粒状
- 用途別
- アルミニウム精錬
- 研磨材の生産
- 金属表面処理
- エナメルおよびガラスフリット
- 溶接フラックス
- その他の用途(ナトリウムイオン電池用添加剤など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- DO-FLUORIDE NEW ENERGY TECHNOLOGY CO.LTD
- Dupre Minerals Limited
- Eclipse Metals Ltd.
- Fluorsid
- Harshil Industries
- HENAN JINHE INDUSTRY CO.,LTD
- JINZHOU SATA FUSED FLUXES AND NEW MATERIALS FACTORY
- Navin Fluorine International Limited
- S.B. Chemicals
- Sanyo Corporation of America
- Skyline Chemical Corporation
- Solvay
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


