


有線インターフェース:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Wired Interface - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114908
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、有線インターフェース市場の規模は2025年に280億4,000万米ドルと評価され、2026年の296億9,000万米ドルから2031年までに394億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.88%となる見込みです。
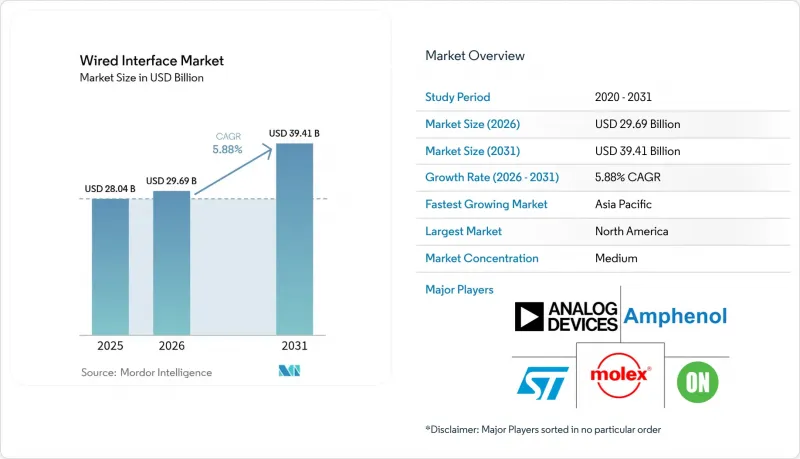
本レポートは、コンポーネントタイプ(USB、HDMI、DisplayPort、Thunderbolt、その他)、データレートクラス(5 Gbps未満、5~20 Gbps、20~40 Gbps、その他)、用途(スマートフォン・タブレット、PC・ゲーム機、テレビ・デジタルサイネージ、その他)、エンドユーザー業界(民生用電子機器、自動車、産業用、その他)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の有線インターフェース市場の動向と洞察
各種デバイスにおけるUSB-C/USB4の採用拡大
USB-Cがプレミアムコネクタから標準ポートへと進化することで、OEMメーカーの部品原価が削減され、在庫管理が効率化されています。2024年12月に発効する欧州連合(EU)の「共通充電器指令」により、携帯電話、ノートパソコン、さらにはバッテリー充電器の再設計が義務付けられ、メーカーが地域ごとのSKUの複雑化を回避しようとする中で、世界のコンプライアンス対応の波が加速しています。ロゴ表示の義務化は消費者の信頼をさらに高め、USB-Cハブや電力供給ケーブルの普及率を加速させています。コントローラサプライヤー各社はすでに受注の増加を報告しており、ASMedia社はAMDのデスクトッププラットフォームに関連したUSB 4.0の売上急増を強調しています。インドやカリフォルニア州でも同様の規制案が策定されていることから、こうした規制のドミノ効果が、民生用および産業用エンドポイントにおけるUSB-Cの普及を後押ししています。
8K/16Kゲーミングおよび動画帯域幅需要の急増
高リフレッシュレートの8Kゲーミングには、HDMI 2.1の48 Gbpsという上限をはるかに超える総スループットが求められており、ディスプレイメーカーは80 Gbpsを超える新たな物理層の開発へと迫られています。VESAによって標準化されたDisplayPort 2.xは、VRヘッドセットやコンテンツ制作用モニター向けのアダプティブシンク機能の強化によってこれに対応しています。ゲーム業界におけるAIベースのスーパーサンプリングの急速な普及により、GPUとパネル間のデータバーストが倍増しており、40 Gbpsを超える信号整合性を保証するプレミアムなケーブルアセンブリの必要性が裏付けられています。中国が国内で支援するGPMI仕様は192 Gbpsの機能を導入しており、地域の主権に関する課題が、並行するインターフェースエコシステムを生み出す可能性を示しています。
PCおよびタブレットの出荷台数の減少により、レガシーポートの需要が縮小しています
特に価格に敏感なアジア太平洋地域の販売チャネルにおいて、メインストリームPCの販売台数が低迷しており、VGAおよびUSB 2.0コネクタへの需要が減少しています。IDCの記録によると、2024年には出荷台数が1.3%回復しましたが、現在では筐体あたりの物理ポート数が少ないAI中心のノートPCへのシフトが進んでいます。企業では、Windows 11への移行やAI推論ワークロードに合わせて選択的なリフレッシュサイクルを実施しており、レガシーポートの重要性は特定の使用事例に限られて長引いています。
セグメント分析
USBは2025年の売上高の32.40%を占め続け、民生用および企業向け機器における事実上の汎用インターフェースとしての役割を強調しています。USBコネクタおよびコントローラの有線インターフェース市場規模は、フラッグシップノートPCへのUSB4 V2の導入に伴い拡大する見込みです。Thunderboltは、市場規模は小さいもの、コンテンツクリエイターやワークステーションゲーマーが80 Gbpsのスループットとデイジーチェーン接続の柔軟性を採用するにつれて、2031年までCAGR7.05%で成長すると予測されています。HDMIはテレビパネルにおける強固な導入基盤により、一桁台半ばの成長を維持していますが、高帯域幅を求める愛好家層は、アダプティブシンク性能を求めてDisplayPort 2.xに移行する可能性があります。
規格の融合動向は明らかです。インテルの「Maple Ridge」リタイマーはUSB4とThunderboltの両方のトンネリング機能を統合しており、一方、Appleの最新MacBook ProはUSB4と「Thunderbolt 4」のブランド名を組み合わせることで、カテゴリーの境界線を曖昧にしています。並行して、MIPI A-PHYなどのニッチな規格は、主流のPCインターフェースでは満たせない自動車の安全要件に対応しています。サプライヤーにとっては、顧客がマルチプロトコル接続を単一の供給元から求めるようになるにつれ、銅線、光、アクティブケーブル製品にわたるポートフォリオの幅広さが極めて重要になってきています。
主流のノートPC、ドック、組み込み用マザーボードでは、引き続き5~20 Gbpsのレーンが主流となっており、これが2025年にこのクラスが39.05%のシェアを占める理由となっています。それにもかかわらず、AIサーバー、エッジアクセラレータ、8K放送用カメラは40 Gbps以上に移行しており、これはCAGR 7.62%で最も急速に成長しているセグメントです。PCIe Gen5スイッチやイーサネット800Gプラグガブル製品の採用拡大により、42 GHzを超える定格を持つ低損失ケーブルアセンブリへの需要が高まっています。
この変化を牽引しているのは、材料科学の革新です。TOPPAN社が実証したコアレス有機インターポーザーは、スタブやビアの寄生成分を最小限に抑え、112 Gbps PAM4のSerDesにおいて、より短いトレース長とよりクリーンな信号を実現します。Ayar Labs社の光・電気コパッケージモジュールは、16 Tbpsの双方向帯域幅を実現しており、現在の銅線技術の限界を超える将来のクラスを予見させています。光技術が成熟するまでは、アクティブ銅線およびツインアクスソリューションが、コストと消費電力の目標のバランスを取るハイパースケール事業者にとってのギャップを埋める役割を果たすでしょう。
地域別分析
北米は、ハイパースケールデータセンターの更新や、コンシューマー向けデスクトップPCにおける記録的なGPU搭載率に支えられ、2025年の売上高の35.15%を占めました。米国の企業は、関税政策の変更に先立ちWindows 11への移行を加速させ、2025年第1四半期のPC出荷台数を1,600万台に押し上げました。半導体ベンダーもこの需要を反映しており、テキサス・インスツルメンツは2025年第1四半期の売上高が40億7,000万米ドルを記録し、アナログインターフェースICは13%増加しました。カナダにおけるFTTP(Fiber-to-the-Premise)の展開や、メキシコのOEM組立クラスターが、同地域のコネクタ需要を安定させています。カリフォルニア州、ワシントン州、テキサス州に本社を置くゲーミング周辺機器ブランドは、8KやVR用途に適したプレミアムなUSB-C-to-DisplayPortケーブルを主導しており、ポートあたりの価値指標を強化しています。
欧州の有線インターフェース市場は、政策を軸に展開しています。欧州におけるUSB-Cの義務化により、スマートフォン、ノートパソコン、および単体充電器にまたがる、コンプライアンス主導の更新サイクルが活性化しています。ドイツは「インダストリー4.0」の改修に向けた堅牢なインターフェースの需要を引き続き牽引しており、一方、フランスとオランダは、シールド付き大電流カプラーに依存するEV充電回廊への投資を進めています。自動車業界におけるドメインコントローラへの移行は、MIPI A-PHYおよび800Mbpsイーサネットリンクの採用を促進し、EMC最適化されたコネクタバリエーションの需要を生み出しています。サステナビリティの枠組みは、モジュラーシェルやリサイクル可能な合金を特徴とする、循環型経済に対応したコネクタへの関心を高めています。
CAGR6.78%と予測されるアジア太平洋地域は、PCB、ケーブル、チップセット生産の垂直統合の恩恵を受けています。ディスプレイ大手各社の支援を受ける中国の国内GPMIイニシアチブは、192 Gbpsのインターフェースを導入しており、これが世界の標準の二極化を招く可能性があります。同時に、日本のOEM各社は教育およびフィールドサービス分野でのChromebook導入を推進しており、2025年第1四半期には出荷台数が15.6%増加しました。インドの生産連動型インセンティブ制度により、コネクタのプレス加工やケーブル組立ラインが内陸部に集積し、世界のノートPCブランドにとって物流リードタイムが短縮されています。韓国のメモリ工場やファウンダリは、国産コントローラの設計を促進し、現地の供給競争を激化させています。一方、オーストラリアの鉱業自動化プロジェクトでは、過酷な環境下で使用可能な銅・光ファイバーハイブリッドケーブルが求められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 各種デバイスにおけるUSB-C/USB4の普及拡大
- 8K/16Kのゲームおよび動画における帯域幅需要の急増
- 自動車用集中型インフォテインメントおよびADASデータリンク
- EUの充電器規制により、USB-Cの普及が加速しています
- 中国のGPMI規格が地域での更新を促進しています
- アクティブ・ロングリーチ・ケーブル技術が、医療および産業分野での活用を可能にします
- 市場抑制要因
- PCおよびタブレットの出荷台数の減少により、レガシーポートの取扱量が減少しました
- ワイヤレスディスプレイ・充電への需要
- DP 2.1およびHDMI 2.2に対するエコシステムの対応が遅れていること
- 仕様の乱立による相互運用性のリスク
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響の評価
第5章 市場規模と成長予測
- コンポーネントタイプ別
- USB
- HDMI
- DisplayPort
- Thunderbolt
- その他
- データレートクラス別
- 5 Gbps未満
- 5~20 Gbps
- 20~40 Gbps
- 40 Gbps以上
- 用途別
- スマートフォンおよびタブレット
- PCおよびゲーム機
- テレビおよびデジタルサイネージ
- VR/ARおよびウェアラブル端末
- その他の用途
- エンドユーザー産業別
- 家庭用電子機器
- 自動車
- 産業
- ヘルスケア
- IT・通信
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TE Connectivity
- Molex
- Amphenol
- Japan Aviation Electronics
- Luxshare Precision
- Foxconn Interconnect Technology
- Texas Instruments
- STMicroelectronics
- ON Semiconductor
- Analog Devices
- Microchip Technology
- Infineon Technologies
- NXP Semiconductors
- Renesas Electronics
- ASMedia Technology
- Parade Technologies
- Analogix Semiconductor
- Lattice Semiconductor
- ROHM
- Samtec
- Hirose Electric
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


