


ステルス技術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Stealth Technologies - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114904
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ステルス技術市場の規模は、2025年の333億6,000万米ドルから2026年には359億6,000万米ドルへと拡大し、2026~2031年にかけてCAGR7.81%で推移し、2031年には523億8,000万米ドルに達すると予測されています。
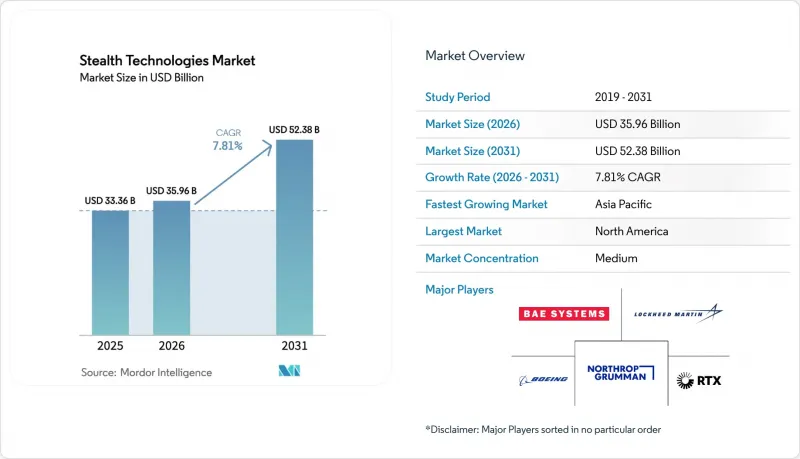
本レポートは、プラットフォーム別(航空、海上、地上、宇宙)、技術タイプ別(レーダー吸収材(RAM)、成形・幾何学的設計、赤外線シグネチャ低減、その他)、用途別(有人航空機、無人航空機(UAV)、水上艦、潜水艦、その他)、地域別(北米、南米、欧州、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のステルス技術市場の動向と洞察
マルチスタティック低周波レーダーの普及によるRAMのアップグレードの促進
現在、マルチスタティックVHFとUHFレーダーネットワークはバルト海地域や南シナ海を網羅しており、形態最適化された機体を200kmを超える距離から検知可能にしています。これにより、運用者は30MHzから18GHzまでのエネルギーを吸収する広帯域コーティングへの投資を余儀なくされています。中国のYLC-8Eシステムは2024年に低RCS目標の実戦追跡に成功し、これにより、狭帯域の代替品に比べて材料費が3倍高いにもかかわらず、米国による希土類を豊富に含む広帯域RAMの調達を加速させています。米国の2025会計年度国防予算では、F-35のレーダー断面積(RCS)維持対策に3億4,000万米ドルが割り当てられており、これは2024年度の水準を28%上回るもので、アップグレードの緊急性を浮き彫りにしています。東欧の小規模な空軍では、整備工場での整備の際に第4世代戦闘機にモジュール式の貼り付けパネルを後付けする改修を行っており、これによりニッチなアフターマーケットが生まれています。その結果生じる需要は、対ステルスセンサの普及にもかかわらず、ステルス技術市場を後押ししています。
第6世代戦闘機におけるステルス・電子戦(EW)複合アーキテクチャへの移行
Boeing社のF-47 NGADは、表面インピーダンスをリアルタイムで変調する認知型電子戦(EW)プロセッサを統合しており、機体外皮を受動的な吸収体ではなく、再構成可能なアンテナへと変容させます。この契約では、オープン・ミッションシステムインターフェースが義務付けられており、サードパーティ製のペイロードが、物理的な再塗装サイクルではなく、ソフトウェアの更新を通じてシグネチャプロファイルを更新できるようになっています。GCAPの「テンペスト」における並行する設計選択では、現場で再プログラム可能な能動型周波数選択表面が求められており、これはF-35時代の受動型コーティングでは実現できない機能です。中国のJ~20ブロック3は、主翼の縁に沿って分散型RF開口部を組み込み、低観測性モードと電子攻撃モードを切り替えることができます。固定コーティングに根ざしたロッキードマーティンのF-35シリーズは、適応性が低いと判断されました。これは、ステルス技術市場における競争優位性を書き換えるパラダイムシフトを浮き彫りにしています。
トライバンド受動型レーダーの普及による運用上の優位性の低下
NATOの東部戦線に展開されているERAのVERA-NGネットワークは、VHF、UHF、Lバンドのイルミネーターを融合させることで、ステルス模擬機を400kmにわたって追跡することに成功し、検知されない滞空時間を20分以下に短縮しました。台湾海峡沿いに配置された中国のDWL-002サイトは、2025年までに12カ所まで拡大すると予想されており、標的となり得るエネルギーを放出することなく早期警戒を提供することで、制圧任務を複雑化させることになります。RANDの分析によると、パッシブレーダーへの投資コストはアクティブAESAアレイの10分の1であり、これにより対ステルス技術の普及が進み、低可視性プラットフォームの価値プレミアムが低下しています。米国空軍の教義の更新では、現在、迅速な進入・離脱とスタンドオフ型兵器が重視されており、この転換によりプラットフォームの滞空時間が短縮され、高度ステルス性を備えたプラットフォームへの投資の正当性が一部損なわれています。運用者が縮小する戦術的機会と戦略の費用対効果を天秤にかける中、市場の成長は緩やかなペースながらも続いています。
セグメント分析
陸上車両は、2026~2031年にかけてCAGR9.18%を記録すると予測されており、これはプラットフォームグループの中で最も高い成長率です。これは、ドローンやロータリング弾薬のセンサの普及に対抗するため、各国陸軍が主力戦車や歩兵戦闘車に後付け型RAMを機器していることによるものです。イスラエル・エアロスペースインダストリーズ(IAI)の「カーメル」実証機は、従来型車体と比較してレーダー断面積を60%低減することに成功し、整備工場でのオーバーホール時に装着可能なモジュラー式キットの有効性を実証しました。航空セグメントは、第6世代戦闘機やCCA(戦闘機コンセプト)のプロトタイプ開発に牽引され、2025年にはステルス技術市場で44.54%のシェアを占めました。しかし、高性能な有人航空機の単価の高さから、量産型の無人機群への移行が進み、調達予算の配分が再編されています。海上プラットフォームでは、米国海軍のDDG(X)に見られるように、タンブルホーム船体やアクティブキャンセレーションアレイが統合されており、潜水艦の無響タイルは音響ステルス性能を向上させています。宇宙とミサイルセグメントは依然としてニッチな領域ですが、低地球軌道運用事業者がプラズマシースを検査し、スタンドオフミサイルが低可視性外皮を採用するにつれて、研究開発の注目を集めています。全体として、領域横断的な需要がステルス技術の戦略的重要性をさらに高めています。
航空セグメントでは、積層造形技術により、混合ウィングボディ型UAVの反復サイクルが短縮され、迅速な概念実証が可能になっています。陸上では、3Dプリンティングされたメタマテリアルタイルにより、装甲旅団は数時間以内に、市街地や開けた地形での作戦に合わせてシグネチャを調整できるようになっています。海軍の設計者は、赤外線や音響プロファイルを損なわないよう、純粋なレーダー反射率の低減よりも、電磁シグネチャのバランスを優先する傾向が強まっています。これらの環境における材料科学の融合は、ステルス技術市場が引き続きプラットフォームに依存しない形態を維持し、各ベンダーが標準化学組成や設計ツールチェーンを複数の領域を統合する企業に販売していくことを示唆しています。この動向は、個々のプラットフォームプログラムが変動する中でも、健全なサプライヤーエコシステムを支えるものとなります。
地域別分析
2025年、B-21レイダーが飛行検査段階に入り、NGAD(次世代攻撃機)への資金が複数年にわたる研究費を通じて確保されたことを受け、北米は世界全体の収益の34.89%を占めました。また、米国は極超音速技術開発競争でも主導的立場にあり、UHTC(極超音速技術)のサプライチェーンへの投資や1,000機以上のCCA(戦闘機)の発注を行っており、予算の精査が行われているにもかかわらず、これら全体が国内需要の基盤となっています。カナダ国防省は、CF-18の後継機へのブロードバンドコーティングの搭載改修に資金を割り当てており、これは米国のサプライチェーンをめぐる同盟国との連携を反映したものです。
アジア太平洋は、中国がJ~20の年間生産数を60機に用て増産し、J-35の空母搭載型を検査していることから、2031年までに9.93%という最高水準のCAGRで推移すると予測されています。韓国のKF-21ブロック2への資金提供によりステルス性能の向上が確保される一方、日本のGCAPへの参加は、英国、イタリア、スウェーデンとの協力により、第6世代のアーキテクチャへのアクセスを可能にしています。インドのAMCAは2029年までの初飛行を目指しており、技術的な格差があるにもかかわらず、輸入依存度を低減するための戦略的な動きとなっています。オーストラリアはMQ-28ゴーストバット計画を通じて群戦術を推進しており、東南アジア諸国は、地域における力の不均衡を是正するため、低可視性のミサイル艇の導入を進めています。
欧州はGCAPと、フランスドイツ・スペインが主導する競合プログラムである「フューチャーコンバットエアシステム(FCAS)」に対し、引き続き堅調な資金提供を行っていますが、大西洋を挟んだITAR(国際兵器取引規制)をめぐる摩擦により、部品の供給が複雑化しています。東欧諸国は、第5世代戦闘機の購入に代えて、受動型マルチバンドレーダーを調達し、旧式戦闘機に後付け式RAM(近接防御ミサイル)を機器する改修を行っており、これは予算の制約や潜在的な紛争地域への近接性に対する現実的な対応と言えます。中東では、ミサイルの脅威を相殺するために、低可視性の航空機や海軍資産が導入されています。アラブ首長国連邦のF-35への関心や、サウジアラビアの「テンペスト」への参加は、この地域の近代化を象徴するものです。南米では依然としてニッチな導入にとどまっています。ブラジルのKC-390輸送機には限定的なステルス機能が備わっていますが、専用の低可視性戦闘機の開発計画はありません。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- マルチスタティック低周波レーダーの普及によるRAMのアップグレードの促進
- 第6世代戦闘機におけるステルス・電子戦(EW)複合アーキテクチャへの移行
- ISR・おとり作戦用の低可視性UAVスウォームの量産
- 極超音速に関連する空気加熱の課題による高度CMC RAMの需要の高まり
- 低地球軌道(LEO)衛星におけるプラズマ・磁気シグネチャ抑制への関心の高まり
- 密度勾配メタマテリアルの積層造形によるプログラムコストの削減
- 市場抑制要因
- トライバンド受動型レーダーの普及による運用上の優位性の低下
- ITARの対象となる先端複合材料に対する規制上の障壁
- 湿度の高い沿岸気候におけるレーダー吸収性コーティングの高い維持管理コスト
- 熱音響シグネチャによるプラットフォーム持続時間の制限
- バリューチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プラットフォーム別
- 航空
- 海上
- 地上
- 宇宙
- 技術タイプ別
- レーダー吸収材(RAM)
- 成形・幾何学的設計
- 赤外線シグネチャ低減
- アクティブキャンセレーション(電子ステルス)
- プラズマ・EMクローキング
- 用途別
- 有人航空機
- 無人航空機(UAV)
- 水上艦
- 潜水艦
- 地上戦闘車両
- ミサイル・精密誘導弾
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- The Boeing Company
- Saab AB
- Thales Group
- RTX Corporation
- Leonardo S.p.A.
- United Aircraft Corporation
- Hindustan Aeronautics Limited
- Israel Aerospace Industries Ltd.
- Dassault Aviation
- Mitsubishi Heavy Industries, Ltd.(MHI)
- Airbus SE
- Elbit Systems Ltd.
- Kratos Defense & Security Solutions, Inc.
- QinetiQ Group plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


