


眼科用粘弾性物質:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Ophthalmic Viscosurgical Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114899
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、眼科用粘弾性物質の市場規模は、2025年の4億6,000万米ドルから2026年には4億8,962万米ドルへと拡大し、2026~2031年にかけてCAGR6.44%で推移し、2031年には6億6,895万米ドルに達すると予測されています。
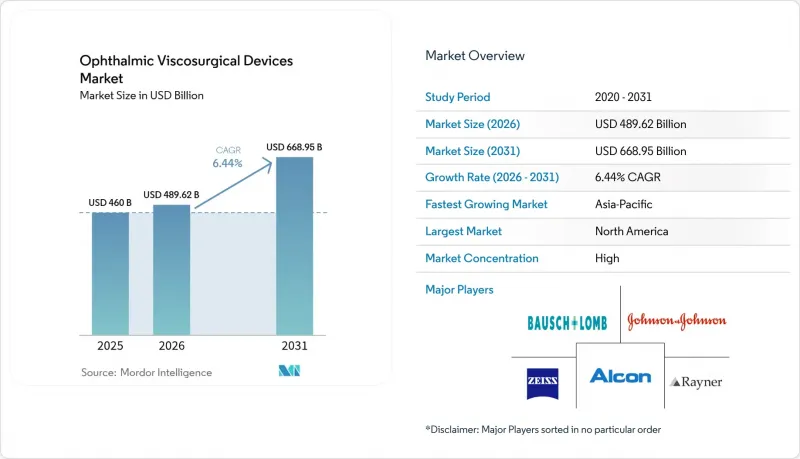
本レポートは、タイプ別(凝集型、分散型、粘弾性適応型)、原料別(生物由来(細菌由来HA)、その他)、用途(白内障手術、その他)、エンドユーザー(病院、眼科専門クリニック、その他)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の眼科用粘弾性物質市場の動向と洞察
白内障発症リスクの高い高齢者層の増加
白内障による障害調整生命年(DALY)の損失は、2019年の668万から2021年には710万に増加しており、発生率の動向が維持されれば、2025年までに750万を超える可能性があります。2024年のメタ分析によると、2020年には1,700万人が白内障により失明し、8,350万人が中等度から重度の視力障害を抱えていることが報告されています。高所得国の病院では現在、白内障手術の予約待ち期間が中央値で6週間に達しており、これが粘弾性物質シリンジのベースライン使用量を直接押し上げています。平均余命が1年延びるごとに手術対象者数が増加し、その結果、眼科用粘弾性物質の市場は、眼科用消耗品市場全体を上回る成長を維持し続けています。2025年初頭に発表された先行予約状況は、未充足な需要を浮き彫りにしており、1施術あたりの投与量が一定であっても、デバイスの販売牽引力がさらに強まることを示唆しています。
糖尿病に関連する眼科合併症の発生率の増加
糖尿病を患う成人は、糖尿病でない同年齢層に比べて白内障の発症が早く、進行も急速であるため、初回手術年齢が早まり、生涯にわたる粘弾性物質の使用期間が長くなります。定期的な早期スクリーニングにより治療率が上昇し、その効果は緑内障や硝子体切除術の適応セグメントにも波及しています。メーカー各社は現在、術後の眼内圧の急上昇を抑制する配合を重視しており、こうした特性を臨床上の差別化要因として位置づけています。若年層の糖尿病患者を治療する外科医は、内皮の完全性を維持するビスコアダプティブ製剤を好んで使用しており、これによりプレミアムクラスの需要が後押しされています。したがって、眼科用粘弾性物質市場は、患者層の拡大と高付加価値製品の構成という二重の追い風を受けています。
プレミアムOVDグレードにおける価格感応度と償還上限
ASC(外来手術センター)への決済は、病院の外来診療料金表に連動しており、粘弾性物質の費用は、より広範な白内障治療の償還包装に組み込まれています。支払上限によって利益率が圧迫されると、調達チームは中価格帯の製剤に切り替えたり、大量購入による割引を交渉したりするようになります。金額ベース予算で運営されている欧州の病院では、高価な製品への切り替えを承認する前に、査読済みの内皮細胞喪失データを要求しており、堅実な臨床支援プログラムに資金を提供する企業を優先しています。この償還額の圧縮により、眼科用粘弾性物質市場におけるプレミアム製品の内訳の拡大は緩やかになりますが、全体的な数量の伸びを阻害することはありません。
セグメント分析
2025年、眼科用粘弾性物質市場規模において、分散型薬剤が37.33%という最大のシェアを占めました。これは、水晶体核の分解中に繊細な組織をコーティングできるという特長が評価されたためです。外科医は、偽剥離、浅房、LASIK術後の症例といった複雑な白内障症例に対し、単一の手術内で分散型と凝集型のOVDを交互に使用することで対応しており、これにより症例あたりの使用量が増加しています。現在、革新的なメーカー各社は、分散性製剤に抗酸化添加剤を配合しており、コスト重視の入札においても価格水準を維持しています。
粘弾性適応型混合は、優れた内皮保護が求められるプレミアム眼内レンズ(IOL)症例に牽引され、2031年までCAGR7.59%という最も速いペースで拡大しています。これらの薬剤は、低せん断下では凝集性を示し、高流量下では分散性を示すため、ファコエミュルシフィケーションやフェムト秒レーザーによる破砕中も房水の安定性を維持します。メーカー各社は、粘弾性適応型シリンジを注入システムと組み合わせることで、外科医の支持を確保し、眼科用粘弾性物質市場への浸透をさらに深めています。
細菌由来のヒアルロン酸は、2025年に眼科用粘弾性物質市場シェアの39.02%を占め、一貫した鎖長と低い免疫原性から高く評価されています。病院では、動物由来成分を使用しない調達を重視するサステナビリティ評価基準に、これらの製品を適合させています。供給の信頼性も、このセグメントのリーダーシップをさらに強固なものにしています。
半合成/発酵グレードは、2031年までにCAGR8.74%を記録する見込みです。発酵技術により、迅速な生産規模の拡大と分子量の精密な制御が可能となり、白内障と緑内障の併発症例に合わせたカスタム混合の実現が可能となります。調達担当者は、家畜の疾病による供給ショックからの影響を受けない点を高く評価しており、眼科用粘弾性物質市場において、発酵ルートの戦略的魅力が高まっています。動物由来の原料は価格面で依然として一定の地位を維持していますが、規制当局が動物性タンパク質の削減を推奨する中、そのシェアは縮小しつつあります。
地域別分析
2025年、北米は世界の眼科用粘弾性物質市場規模の37.58%を占めました。これは、堅調な保険償還制度と眼科医の密な分布に支えられたものです。メディケアによると、白内障摘出術は外来手術センター(ASC)における手術件数の約19%を占め、最も多い手術となっています。71歳以上の米国成人の約27.8%が視覚障害を報告しており、これが手術件数の増加を後押ししています。粘弾性物質とファコチップ、眼内レンズ(IOL)注入器を組み合わせた一括購入契約が普及しつつあり、サプライヤーへのロックインが定着しつつあります。
アジア太平洋は、2031年までCAGR7.68%と最も高い伸びを示しています。中国やインドにおける健康保険の拡大が白内障手術の普及を後押しする一方、地方の医療機関ではフェムト秒レーザープラットフォームへの移行が進んでおり、高度粘弾性物質が必要とされています。中国南西部での調査によると、過去に屈折矯正手術を受けた経験がある、あるいは高度近視の白内障患者の割合が増加していることが明らかになりました。保険償還においてプレミアムIOLが認められ始めるとともに、デュアルアクション型の粘弾性物質が外科医の支持を集め、同地域の製品構成を向上させ、眼科用粘弾性物質市場への増分収益をもたらしています。
欧州は依然として大規模な市場基盤を維持していますが、価値による調達基準の厳格化に直面しています。病院側は、プレミアム製品へのアップグレードを承認する前に、内皮細胞喪失に関する直接比較データを要求しており、臨床エビデンスへの投資予算が充実した企業が有利となっています。地域の学会は、眼内レンズの包装による排出量を67%削減することを目指し、電子版の使用説明書の採用を提唱しています。エコ認定包装への早期対応は、入札評価の向上につながり、眼科用粘弾性物質市場におけるシェア維持に寄与する可能性があります。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 白内障を発症しやすい高齢者層の人口増加
- 糖尿病に関連する眼の合併症の発生率の増加
- ファコ、フェムト、MIGSプラットフォームにおける技術の進化によるOVD需要の高まり
- ASC・全国失明予防プログラムを通じた手術能力の拡大
- 医療費の増加・白内障手術に対する保険償還
- 次世代のプレミアムOVD製剤を可能にする高分子量HAの精密発酵
- 市場抑制要因
- プレミアムOVDグレードにおける価格感応度・償還上限
- 低OVDまたはOVDフリーの手術法の利用可能性
- 厳格な規制当局の審査による承認期間の長期化
- 使い捨て注射器に関する環境廃棄物管理コスト
- 規制・技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 凝集型
- 分散型
- 粘弾性適応型
- 原料別
- 生物由来(細菌由来HA)
- 動物由来(ニワトリのトサカ、ブタ、ウシ)
- 半合成・発酵由来
- 用途別
- 白内障手術
- 角膜移植・角膜形成術
- その他
- エンドユーザー別
- 病院
- 専門眼科クリニック
- 外来手術センター(ASC)
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 戦略的動向
- 企業プロファイル
- Alcon AG
- Johnson & Johnson
- Bausch+Lomb Inc.
- Carl Zeiss Meditec AG
- Beaver-Visitec International Inc.
- Rayner Intraocular Lenses Ltd.
- Bohus BIoTech AB
- Truviz Ophthalmic Pvt. Ltd.
- Amring Pharmaceutical Inc.
- Advin Health Care
- MicroSurgical Technology(MST)
- Lifecore Biomedical LLC
- Contamac Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日