


義肢用ライナー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Prosthetic Liners - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114894
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、義肢ライナーの市場規模は2025年に2億7,888万米ドルと評価され、2026年の2億9,662万米ドルから2031年までに4億372万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.36%となる見込みです。
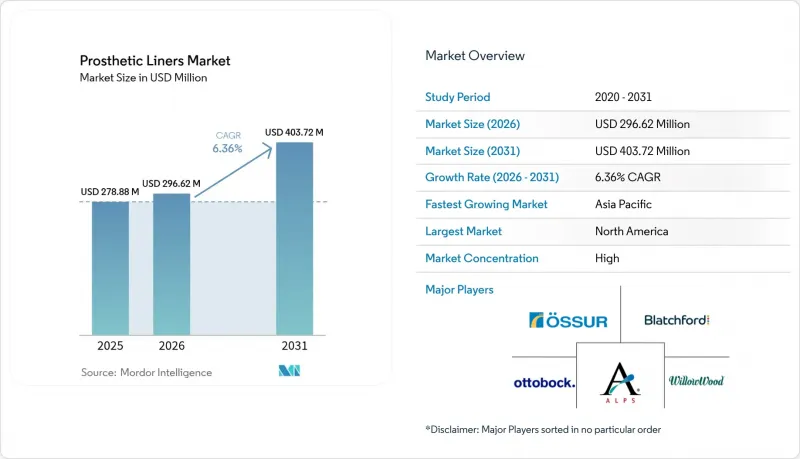
本レポートは、製品タイプ(上肢用ライナーおよび下肢用ライナー)、素材(シリコーンなど)、サスペンション機構(ピンロック式ライナー、クッション式ライナーなど)、厚さプロファイル(6mmなど)、エンドユーザー(病院・クリニックなど)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場規模および予測は、金額(米ドル)で示されています。
世界の義肢ライナー市場の動向と洞察
糖尿病関連の切断症例数の増加
糖尿病は、下肢切断の主な原因として外傷を上回り、血管疾患を首位に押し上げることで、世界の四肢喪失の疫学状況を一変させています。査読済みの予測によると、代謝関連の動向が続けば、2060年までに四肢喪失の有病率は145%急増する可能性があります。この変化により、プレミアムライナーの潜在顧客層が拡大しています。糖尿病による切断患者は、四肢の体積が変動しやすく、感染リスクも高いため、義肢装具士は抗菌剤を配合した通気性のあるシリコーン素材を指定するようになっています。保険者側は現在、このようなアップグレードを、再入院率や潰瘍治療費を削減するコスト回避策として捉えています。糖尿病に特化した臨床教育をライナーとセットで提供する機器メーカーは、病院の調達チームや価値ベースの保険ネットワークにおいて、競争上の優位性を確立しています。
増加する交通事故および労働災害
外傷による切断患者は依然として規模が大きく、人口統計的にも比較的若い層が多く、活動的なライフスタイルを支えることができる頑丈なライナーを必要としています。世界の有病率調査によると、2017年の外傷による切断患者数は5,770万人で、そのうち交通事故によるものが15.7%、機械的要因によるものが10.4%を占めています。アジア太平洋地域では、都市化と工業化が労働安全の枠組みの整備よりも急速に進んでいるため、最も大きな負担を抱えています。こうした患者は、活動追跡のためのセンサー対応インターフェースを備えた耐久性の高いライナーを求めており、その結果、OEM各社はかさばることなくせん断力を分散できる多素材複合材の開発へと向かっています。経済分析によると、早期の職場復帰率は高品質なライナーの採用と関連しており、外傷センターにおいて、支払機関が性能重視のモデルに対する償還に前向きになる傾向を後押ししています。
プレミアムライナーの高い平均販売価格
支払機関による給付上限額が材料費のインフレに追いついていない状況では、価格が依然として導入の主な障壁となっています。高度なライナーの小売価格はエントリーモデルの3倍に達することもあり、義足使用者には通常、ソケットの耐用期間中に複数の交換が必要となります。経済学者の指摘によると、40歳で脛骨下切断の義足装着となった患者の場合、30年間にわたるライナーの費用総額は、新興国における世帯収入水準に匹敵する可能性があるとのことです。多国籍ベンダーは段階的な価格設定のカタログで対応していますが、自己負担市場では依然として価格の高さに驚かされる状況にあり、明確な臨床的メリットがあるにもかかわらず、普及のペースは鈍化しています。償還制度の追いつきやコスト削減につながるイノベーションによってこの格差が埋まるまでは、地方や低所得地域ではコストパフォーマンスに優れた製品が主流となるでしょう。
セグメント分析
2025年、下肢用デバイスは、糖尿病に関連する脛骨下切断および大腿骨上切断の症例数が多いことを背景に、義肢ライナー市場収益の64.68%を占めました。病院は、高品質な下肢用ライナーが歩行リハビリテーションにもたらす安定性を高く評価しており、このカテゴリーは、請求サイクルを短縮する実績のある償還コードの恩恵を受けています。血管疾患の有病率の上昇に伴い、下肢用義肢ライナー市場の規模は2031年にかけて着実に拡大すると予測されています。対照的に、上肢用ライナーは、筋電式ハンドの普及や部分的な手の再建に対する臨床的な関心の高まりに支えられ、CAGR 7.12%で勢いを増しています。
上肢切断者は若年層に偏っており、器用さを重視するため、サプライヤーは単価が高いにもかかわらず、電極を内蔵したスマートライナーを位置づけることが可能です。開発者はまた、3Dシリコーン印刷を活用し、審美性と確実な保持力を兼ね備えた、解剖学的形状に合わせた指用シースを製造しています。こうしたニッチ分野での革新が拡大するにつれ、上肢用ライナーの浸透により、義肢用ライナー市場全体の潜在規模が拡大し、売上高の成長における下肢用ライナーの販売数量への依存度が低下するでしょう。
シリコーンは2025年においても55.67%のシェアを維持しており、低アレルギー性と長期着用における耐久性を証明する数十年にわたる臨床データの恩恵を受けています。この素材の架橋密度は、温度変化に左右されずに弾力性を維持する特長があり、温帯地域と熱帯地域の双方で高く評価されています。このような圧倒的な地位にもかかわらず、熱可塑性エラストマー(TPE)はCAGR6.97%で成長しており、最も破壊的なライバルとなりつつあります。TPE製品に関連する義肢ライナー市場の規模は依然として小規模ですが、消費財向けにすでに導入されている押出成形や射出成形の生産ラインを、最小限の金型変更で医療用製品の生産に転用できるため、市場での認知度はそれに比して高いものとなっています。
また、TPEは短サイクルでの色合わせが可能であり、溶融積層方式の3Dプリンターにも対応しているため、シリコーン硬化用オーブンを備えていない診療所の近くでも現地生産が可能です。快適性とコストのバランスを取るため、内面をシリコーン、外面をTPEで構成するハイブリッド複合材が台頭しています。発展途上国の保険者が価格に見合った治療成果を求める中、中価格帯のTPE製品がエントリーレベルのシリコーン製品のシェアを奪い、市場力学は2種類の素材が共存する均衡状態へと移行していくでしょう。
地域別分析
北米は2025年の世界売上高の42.02%を占めており、これは、自己負担額が満たされた後、医学的に必要な義肢用具の80%を償還するメディケア・パートBの規定に支えられています。同地域には義肢装具士のネットワークが密に張り巡らされており、糖尿病管理プログラムも充実しているため、対象患者の安定した流入が確保されています。また、民間保険会社が連邦政府のコーディング基準に準拠していることから、高度なライナーの普及がさらに促進されています。完全な動物実験の代わりに化学的同等性データを認めるFDAのガイダンス更新により、素材の微調整に伴う市場投入までの期間が短縮され、製品ポートフォリオの継続的な刷新が促進されています。
アジア太平洋地域は、世帯所得の増加、公的保険による刺激的なパイロット事業、そして物流コストを削減する国内製造クラスターのおかげで、CAGR7.15%を記録し、最も急成長している地域として際立っています。中国とインドでは、都市部における外傷の発生率と慢性疾患のスクリーニング拡大の両方を反映して、切断手術件数が合わせて大幅な増加を示しました。規制当局は、医療機器に関する規制を国際標準化機構(ISO)のグローバル基準と整合させつつあり、これにより地域のOEMメーカーは、単一の申請書類一式で複数のASEAN市場への申請が可能となっています。この規制の整合化により、義肢用ライナー市場は、依然として旧式の吸引式ソックスに依存している推定数万人の切断患者の間にある潜在需要を取り込むことができるでしょう。
欧州では、義肢へのアクセスを保証する一方で、医療機器規則(MDR)の枠組みの下で厳格な市販後監視を課す公的医療制度に支えられ、安定したもの伸び率は鈍化しています。ドイツ、フランス、英国は依然として調達の大本営であり、入札委員会が実使用時の性能データを重視しているため、サプライヤーは多施設共同のアウトカム研究の実施を迫られています。南欧および東欧諸国では、EUの構造基金によるリハビリテーションインフラの改善に伴い、販売数量が徐々に拡大しています。その他の地域では、中東やラテンアメリカの一部の国々で需要が芽生えつつありますが、償還上限の低さや臨床医の不足により、高級ライナーの普及は緩やかなものにとどまっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 糖尿病に関連する切断症例の増加
- 道路交通事故および産業事故の増加
- 先進的なライナーに対する保険適用範囲の拡大
- 医療用シリコーンにおける急速な材料革新
- 3Dスキャンによるマス・カスタマイズされたライナーが、改修率を低下させています
- 診療所向けの多患者対応・滅菌可能な圧迫用ライナー
- 市場抑制要因
- プレミアム・ライナーの平均販売価格の高さ
- 皮膚の合併症およびあせもの問題
- ライナー固有の生体適合性試験基準の欠如
- 不安定な医療用シリコーンのサプライチェーン
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 上肢用ライナー
- 下肢用ライナー
- 素材別
- シリコーン
- 熱可塑性エラストマー(TPE)
- その他
- サスペンション機構別
- ピンロック・ライナー
- クッションライナー
- その他
- 厚さプロファイル別
- 3mm以下
- 6mm
- 9mm以上
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Alps South LLC
- Blatchford Limited
- Fillauer Europe AB
- Knite Rite Inc.
- Ortho Europe
- Ossur hf
- Ottobock SE & Co. KGaA
- Silipos Holding LLC
- Streifeneder ortho.production GmbH
- WillowWood Global LLC
- College Park Industries Inc.
- Proteor SAS
- Medi USA Inc.
- Steeper Group Ltd.
- Becker Orthopedic
- Engineered Silicone Products(ESP)
- Adaptive Prosthetics LLC
- Anatomic Concepts Inc.
- Ability Dynamics Inc.
- Capstone Medical Products
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日