


凝集剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Coalescing Agents - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114886
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、凝集剤の市場規模は、2025年の11億8,000万米ドルから2026年には12億4,000万米ドルへと拡大し、2026~2031年にかけてCAGR4.86%で推移し、2031年には15億7,000万米ドルに達すると予測されています。
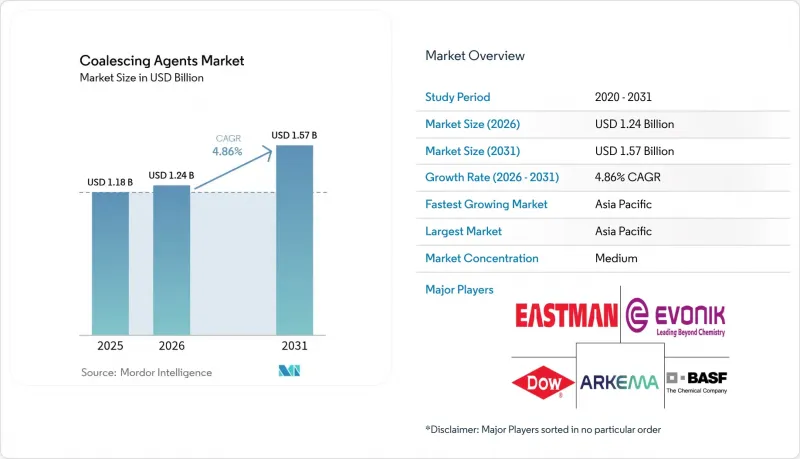
本レポートは、タイプ別(親水性、疎水性)、化学別(エステル、ケトン、アルコール類、ジオール・グリコールエーテル、その他の化学品)、用途別(塗料・コーティング、接着剤・シーラント、インク、パーソナルケア、その他の用途)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の凝集剤市場の動向と洞察
新興経済国における産業用コーティングラインの拡大
中国、インド、東南アジア全域で過去最高水準のインフラ投資が行われており、これにより産業用コーティングの処理量が拡大し、凝集剤市場の需要を牽引しています。SABICが手掛ける年間生産能力180万トンの64億米ドル規模の福建省プロジェクトなど、新たなエチレンとプロピレンクラッカーの稼働により、添加剤の製造に不可欠なアクリルエステルやグリコールエーテル誘導体の後方統合が確保されています。工場塗装用の金属、プラスチック、木材用塗料において水性配合が義務化されるにつれ、周囲の湿度下で皮膜形成を促進する疎水性グレードへの需要が集中しています。また、地域による石油化学製品の自給自足により輸入への依存度が低下し、現地のサプライヤーはリードタイムを短縮すると同時に、各国で異なるVOC規制に合わせて製品をカスタマイズすることが可能となっています。これらの要因が相まって、供給の安定性が向上し、広範な凝集剤市場におけるアジア太平洋の優位性が強化されています。
自動車再塗装セグメントにおける低温成膜添加剤の採用拡大
電気自動車(EV)のプラットフォームや、大気質管理地区の厳格な規制により、リ仕上げ工場は、エネルギーを節約し、敏感なバッテリー部品を保護するために、より低い焼付プロファイルへの移行を迫られています。2025年5月に施行されるサウスコースト大気質管理地区の改正規則1151号は、プライマー、ベースコート、クリアコートシステム全体のVOC上限値を厳格化しており、60°C以下で適切な皮膜凝集を実現する高沸点・低臭気の凝集剤への切り替えを加速させています。大手再塗装用塗料メーカー各社は、ラテックスの融合を促進するのに十分な時間、塗膜内に留まりつつも、車両の納車前には揮発するエステル混合を採用しており、これにより板金塗装工場はサイクルタイムのKPIを達成できるようになっています。プラスチック仕上げ、航空宇宙セグメントのタッチアップ、複合材料の補修においても同様の低温処理ニーズが存在するため、世界の普及が急速に進んでいます。この産業横断的な採用により、凝集剤市場は拡大し、自動車生産台数のみに左右される周期的な変動が緩和されています。
高VOCエステルアルコールに対するREACH・EPAの規制
EUのREACH申請書類と米国の国家VOC排出基準では、反応性の高いエステルアルコールが順次ブラックリストに登録されており、配合設計者は原料の再審査や最終用途の塗料の再認定を余儀なくされています。コンプライアンス遵守用スケジュールは研究開発予算を圧迫し、特に中小企業において製品発売を遅らせています。許容される代替品は多くの場合コストが高く、ラテックス粒子を安定化させるために追加の界面活性剤包装が必要となる可能性があるため、配合全体の経済性は厳しくなっています。地域による規制の違いは、規模の経済をさらに制限し、在庫の分散を招き、物流の複雑さを増大させ、これにより凝集剤市場の発展が阻害されています。
セグメント分析
2025年、疎水性カテゴリーは、重負荷用塗料における実証済みの密着性と耐水性の特性を活かし、凝集剤市場シェアの60.10%を維持しました。建設機械、海洋プラットフォーム、船舶用トップコートは、いずれも湿気や溶剤への長期曝露にさらされるため、疎水性混合が指定されています。しかし、配合担当者は、高固形分含有量における光沢の均一性を管理するために、これらの剤に補助的な湿潤助剤を組み合わせるケースが増えています。大手塗料メーカーは安定した引き取りを保証する長期契約を好むため、利益率は引き続き魅力的な水準を維持しています。
親水性グレードは、現時点では市場規模が小さいものの、厳しい室内空気質基準を背景に、2031年までCAGR5.51%を記録すると見込まれています。水性包装に対する分子レベルの親和性により、疎水性製品に比べて使用量を10~15%削減でき、リットルあたりの総VOC排出量を低減できます。化粧品用エマルジョンメーカーは、これらの剤を活用して水包油型製剤を安定化させ、合成界面活性剤を使用せずに官能特性を向上させています。研究開発により皮膜形成特性が洗練されるにつれ、室内用ラテックス塗料や次世代接着剤への採用が加速し、凝集剤市場はさらに多様化していく見込みです。
地域別分析
2025年、アジア太平洋は凝集剤市場規模の38.40%を占めました。中国の沿岸省やベトナムのロンソン複合施設に新設されたエチレンとアクリルエステルの生産拠点群は、原料の供給を確保し、輸送コストを削減しています。各地方政府は、VOC対策のOECD基準への整合化を継続しており、これが水性塗料の採用を後押ししています。この施策的な後押しに加え、消費者のニーズの高まりやeコマース用包装の成長が相まって、2031年のCAGRは5.29%となり、世界最速の成長率を記録する見込みです。
北米は需要の約4分の1を占めており、成熟しつつもイノベーションが活発な塗料とパーソナルケアセグメントがこれを支えています。米国環境保護庁(EPA)によるエアロゾル塗料の規制期限を2027年1月まで延長した措置は、配合検査用猶予期間を提供し、短期的な需要を安定させています。一方、電気自動車の組立ラインへの移行に伴い、再塗装やプラスチック内装部品における低温凝集型混合の消費量が増加しています。原料価格の変動は依然としてこの地域における主要な逆風となっており、下流のユーザーは契約期間の短縮を求めて交渉を進めています。
欧州は北米と同様の技術導入が進んでいますが、アクリル酸やグリコールエーテルの生産に波及する天然ガス価格の高騰に苦慮しています。生産者は、ゼロVOCの革新技術やバイオ原料のトレーサビリティ認証を重視することで、コスト上昇を相殺しています。使用済みプラスチックのリサイクル目標に関する規制の明確化は、研究開発(R&D)パートナーシップを促進しており、これにより欧州企業は循環型化学の最前線に位置づけられ、凝集剤市場への着実な貢献を維持しています。
ラテンアメリカ、中東・アフリカは、合わせて高成長が見込まれる新興市場を形成しています。サウジアラビアやアブダビにおける石油化学プラントの拡大は、樹脂用溶剤の供給基盤を強化しており、下流の添加剤事業への参入を促しています。ブラジルやメキシコでは、住宅市場の回復や輸出志向の家電製造が、多様な消費拠点を生み出しています。多国籍企業は、これらの地域に技術サービスチームを配置し、熱帯気候の性能基準に合わせて製品をカスタマイズすることで、長期的に凝集剤の潜在市場を拡大しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興経済国における産業用コーティングラインの拡大
- 自動車再塗装セグメントにおける低温成膜添加剤の採用拡大
- 建築基準における室内空気質基準の厳格化
- 反応性(VOCゼロ)凝集剤の商品化
- 特殊・高性能インク・コーティングに対する需要の高まり
- 市場抑制要因
- 高VOCエステルアルコールに対するREACH・EPAの規制
- グリコールエーテル原料価格の変動性
- 自己凝集型ポリマー分散技術
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 親水性
- 疎水性
- 化学別
- エステル
- ケトン
- アルコール類
- ジオール・グリコールエーテル
- その他の化学品(乳酸塩、クエン酸塩、シロキサン)
- 用途別
- 塗料・コーティング
- 接着剤・シーラント
- インク
- パーソナルケア
- その他の用途(プラスチックポリマー、石油・ガス分離装置、その他)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Arkema
- BASF
- Cargill, Incorporated.
- Cristol
- Dow
- Eastman Chemical Company
- Elementis PLC
- Evonik Industries AG
- Indorama Ventures
- Perstorp
- Runtai Chemical Co., Ltd.
- Shell Plc
- Stepan Company
- Synthomer plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


