


船舶用プロペラ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Marine Propeller - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114866
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
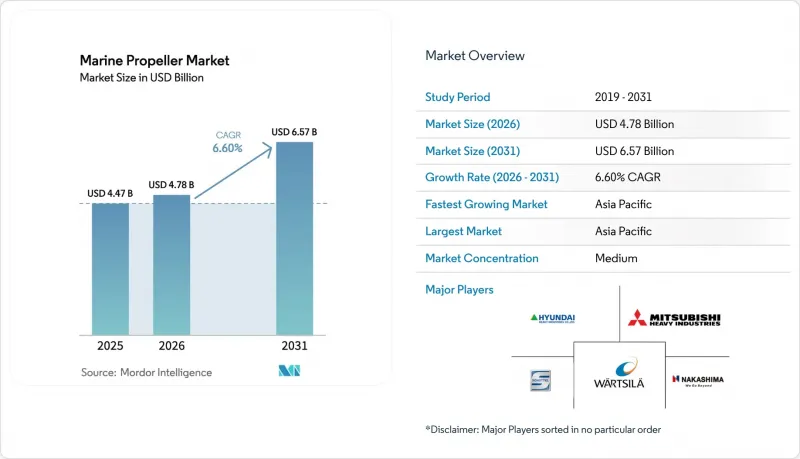
Mordor Intelligenceによると、船舶用プロペラ市場の規模は、2025年の44億7,000万米ドルから2026年には47億8,000万米ドルへと拡大し、2031年までに65億7,000万米ドルに達すると予測されており、予測期間(2026~2031年)においてCAGR6.60%で成長すると見込まれています。
本レポートは、プロペラタイプ(固定ピッチプロペラ、可変ピッチプロペラ、逆回転プロペラ、ダクテッド・コートノズルプロペラ、その他)、ブレード数(2枚、それ以上)、材料(ニッケル・アルミニウム青銅、ステンレス、その他)、推進システム(船内機、船外機、その他)、用途(船舶タイプ)(商船・貨物船、その他)、流通チャネル(OEM、アフターマーケット)、地域別に分類されています。予測は金額(米ドル)と数量(個)で行われます。
世界の船舶用プロペラ市場の動向と洞察
IMOのEEXI・CII効率規制
国際海事機関(IMO)の規則では、炭素強度の年次改善が義務付けられており、これにより約1万3,500隻の船舶が、可変ピッチプロペラへの改造、出力制限、または補助機関のアップグレードを検討するようになっています。大規模なプロペラ作業に対応できる造船所はわずか27カ所のみであり、その結果、18ヶ月分の受注残が生じています。この状況により、運航会社は埠頭で組み立てられるモジュラー式ブレードシステムの導入を検討するようになっています。可変ピッチプロペラはナビゲーション中にブレード角度を変更できるため、運航会社は入港せずに推力を微調整でき、これによりスケジュールを維持しつつコンプライアンス目標を達成することが可能です。移動式加工ユニットや鋳造サイクルの短縮を提供する鋳造メーカーは、2027年と2030年の監査期限に先立ち、改修受注を獲得しています。その結果、船舶用プロペラ市場は、数年間にわたる持続的な改修案件のパイプラインの恩恵を受けています。
中国・韓国における世界の造船能力の拡大
恒利グループは2025年、超大型コンテナ船とLNG船用のダリアン複合施設を拡大するために92億人民元(12億5,000万米ドル)を投資しました。これらの船舶には、それぞれ10メートルを超えるプロペラが必要です。韓国の主要企業である現代重工業とSamsung重工業は、ニッケル・アルミニウム青銅鋳物が3MPaを超えるキャビテーション圧力に耐える、高級ガス運搬船と軍事用船のセグメントで引き続き主導的な地位を占めています。これらのプロジェクトでは、可変ピッチハブ、シャフト発電機、ハイブリッド動力取り出しモジュールが単一の調達包装に統合されており、顧客を長期のサービス契約に結びつけています。欧州や北米の鋳造メーカーが、高速フェリー用の複合材料製サーフェスピアシングブレードといったニッチ市場を対象にしない限り、コモディティ化による逼迫のリスクに直面することになります。
原料価格の激しい変動
2024~2025年にかけて、ニッケル価格は1トンあたり1万6,000米ドルから2万4,000米ドルの間で変動し、鋳造業者の利益率を最大300ベーシスポイント押し下げました。航空宇宙と自動車産業がプリプレグの供給を巡って競合しているため、炭素繊維強化ポリマー製のブレードは、依然として青銅製よりも40~60%高価です。販売業者はアルミニウム・シリコン・マグネシウム合金の活用を検討していますが、疲労強度の問題により、タグボートへの採用は制限されています。ヘッジ手段として、金属スクラップのリサイクルやニッケルの長期契約が注目され始めています。
セグメント分析
2025年、固定ピッチプロペラは船舶用プロペラ市場シェアの51.50%を占めました。これは、初期コストが可変ピッチプロペラに比べて通常30~40%低く、メンテナンス要件も簡素であるためです。これらの利点は、燃料効率の最適化よりも資本効率を優先するばら積み貨物船やタンカーの運航会社に支持されています。可変ピッチプロペラは、2031年までCAGR6.70%で成長すると予測されています。アジマスプロペラとポッド式プロペラは、オフショア支援とクルーズ船のセグメントでシェアを拡大しています。これらのセグメントでは、ダイナミックポジショニングや小半径での操船が可能であるため、50~70%の価格プレミアムが正当化されています。ABBの「Azipod」ユニットは現在、世界中で100隻以上のクルーズ船に搭載されており、各設置により、固定ピッチのシャフトライン構成と比較して約10%の燃料節約を実現しています。
2つのプロペラを同心軸に取り付け、トルクを相殺して回転エネルギーを回収する逆回転プロペラは、機械的な複雑さと、漂流物が多い水域での故障率の高さから、依然としてニッチな技術にとどまっており、市場シェアは3%以下です。ダクト式またはコートノズル式プロペラは、タグボートや内陸水路船において安定した需要があります。これらの船舶では、低速時にシュラウドによって静推力が25~35%向上しますが、12ノットを超えると生じる流体力学的損失のため、外洋航路での採用は限定的です。高速フェリーや軍事用哨戒艇に使用される水面貫通型プロペラは、複合材料の採用により軽量化が進み、水しぶきやベントロスを最小限に抑えるブレード形態が可能になったことから、緩やかな成長を見せています。
2025年には、4枚羽根プロペラが船舶用プロペラ市場シェアの39.30%を占めていましたが、5枚羽根モデルは2031年までCAGR6.06%で4枚羽根モデルを上回る成長を見せ、推力を維持しつつ振動やキャビテーションを低減しています。HMSクイーン・エリザベスに搭載されたRolls-Royceの「調整式ボルト固定プロペラ」は、直径6.7メートルに及ぶ5枚羽根を備えており、各羽根を個別に交換できるため、耐用年数を25年以上まで延長することが可能です。
現在、計算流体力学(CFD)シミュレーションにより、鋳造メーカーは特定の船体形態や運用プロファイルに合わせてブレード数やスキュー角を最適化できるようになり、産業はカタログ製品中心の供給から、用途に応じたエンジニアリングソリューションへと移行しつつあります。2024年に発売されたナカシマプロペラの可変ピッチ5枚羽根設計は、油圧によって羽根の角度を調整し、さまざまな海況下でも軸回転数を一定に保つことで、アジア太平洋の近海航路を運航するコンテナフィーダー船において、エンジンの摩耗と燃料消費を約4%削減しています。
地域別分析
アジア太平洋は、プロペラ需要において依然として世界最大の拠点であり、2025年には船舶用プロペラ市場シェアの43.70%を占め、2026~2031年にかけて年平均6.76%の成長が見込まれています。中国の大連における92億人民元(12億5,000万米ドル)規模の拡大計画は、10メートルの青銅製プロペラを搭載する超大型コンテナ船を対象としています。韓国は依然として高利益率のLNGと海軍関連の案件を主導しており、プロペラには3MPaを超えるキャビテーション圧力が加わっています。日本の中島社は可変ピッチ技術のノウハウと国内造船所との提携を組み合わせ、インドの28億米ドル規模の「海事開発基金」は、内陸水路における浅喫水プロジェクトを支援しています。ドライドックの待機列が依然として最大の課題となっていますが、移動式加工技術によって一部緩和されています。
欧州が電動化を牽引しています。ABBのアジポッド(Azipod)を搭載したフェリー「ティコ・ブラーエ」号と「オーロラ」号は、4,160kWhのバッテリーパックで運航されており、1隻あたり年間6万5,000tCO2の排出を削減しています。ワルツィラ社は、2027~2028年に就航予定のデンマークの新型バッテリーフェリーに、ツインアジマススラスターを供給する予定です。EUの2030年騒音規制により、5枚と6枚ブレードのスイープ設計が推進されています。北海とバルト海の洋上風力発電船舶では低騒音のアジムススラスターが採用されていますが、ロッテルダムやハンブルクでの混雑により、トルコやアラブ首長国連邦の造船所への迂回が余儀なくされ、改造コストが膨らんでいます。
北米では、ブランズウィック社がステンレス製プロペラの供給を再開したことで、レジャーボート市場が回復しています。米国海軍は、電気駆動の無人艇について720時間の連続稼働を認証し、防衛セグメントにおけるポッドの採用が進んでいることを示唆しています。南米の沿岸フェリーでは、固定ピッチ式のコストパフォーマンスが重視されている一方、湾岸協力理事会(GCC)の沖合プロジェクトではダイナミックポジショニングスラスターが採用されています。レム・オフショア社の船舶に搭載されたコンスバーグ社製のアジムススラスターは、この動向を如実に表しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IMOのEEXI・CII効率規制
- 中国・韓国における世界の造船能力の拡大
- フェリーの電動化プロジェクトの加速
- 洋上風力発電用船舶の受注の急増
- 水中騒音規制を満たすための改修設置需要
- AIを活用したデジタルツイン流体力学設計ツールの導入
- 市場抑制要因
- 原料価格の激しい変動(ニッケル・アルミニウム青銅、CFRP)
- 厳しい生物付着・キャビテーション防止認証にかかる費用
- 運賃低迷を受けた船主による短期的な設備投資凍結
- ドライドックの空き枠の限定によるプロペラ改修工事の遅延
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- プロペラタイプ別
- 固定ピッチプロペラ
- 可変ピッチプロペラ
- 逆回転プロペラ
- ダクテッド・コートノズルプロペラ
- アジマス・ポッド式プロペラ
- 水面貫通型プロペラ
- その他
- ブレード数別
- 2枚
- 3枚
- 4枚
- 5枚
- 6枚以上
- 材料別
- ニッケル・アルミニウム青銅
- ステンレス
- アルミニウム
- 複合材料/CFRP
- その他
- 推進システム別
- 船内機
- 船外機
- スターンドライブ
- 電動ポッド・アジポッド
- 用途(船舶タイプ)別
- 商船・貨物船
- 旅客フェリー・クルーズ船
- 海軍・防衛用艦艇
- オフショア支援船・タグボート
- レクリエーション・レジャー用ボート
- 内陸水路船舶
- 流通チャネル別
- オリジナル機器製造業者(OEM)
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- ノルウェー
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Wartsila Oyj Abp
- HD Hyundai Heavy Industries Co., Ltd.
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- Schottel GmbH
- Nakashima Propeller Co., Ltd.
- Mecklenburger Metallguss GmbH
- Veem Ltd
- Brunswick(Mercury Marine)
- Kawasaki Heavy Industries
- Schaffran Propeller
- Teignbridge Propellers
- Rolls-Royce plc
- ABB Ltd.(Azipod)
- Bruntons Propellers
- Flexofold
- Sharrow Marine
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


