


世界の遅発性ジスキネジア治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Tardive Dyskinesia Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114840
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の遅発性ジスキネジア治療薬市場規模は35億4,000万米ドルと推定されており、2025年の32億9,000万米ドルから拡大し、2031年には51億2,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 7.65%で成長すると見込まれています。
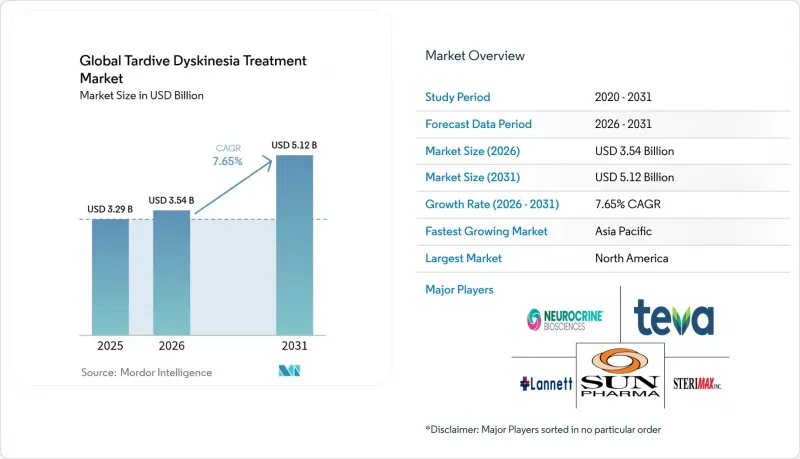
本レポートは、疾患別(運動緩慢、運動亢進)、薬剤クラス別(VMAT2阻害剤、ドーパミン枯渇剤、抗コリン薬およびその他)、投与経路別(経口、注射剤、その他)、流通チャネル別(病院、小売、オンライン薬局)、および地域別(北米、欧州、アジア太平洋、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の遅発性ジスキネジア治療市場の動向と洞察
抗精神病薬誘発性遅発性ジスキネジア(TD)の有病率の上昇
抗精神病薬使用者における世界の遅発性ジスキネジア(TD)の有病率は25.3%であり、第一世代薬剤は第二世代化合物よりも高い発生率を示しています。パンデミック期の遠隔医療は医療へのアクセスを拡大させましたが、微妙な運動症状を見逃す原因ともなり、リスクのある人口が増加する中で、認識不足という課題をさらに深刻化させました。IMPACT-TD研究の証拠によると、診断までの遅延の中央値は5.5年であることが明らかになり、これまでは治療を受けていなかった潜在的な患者群が、義務化されたスクリーニングプログラムを通じて専門医の診療を受けるようになっていることが浮き彫りになりました。その結果、遅発性ジスキネジア治療市場は、新規発症件数とは無関係に、新たに特定された症例の着実な流入の恩恵を受けています。
VMAT2阻害薬の承認と保険償還
米国精神医学会は、中等度から重度の遅発性ジスキネジア(TD)に対する第一選択療法としてVMAT2阻害剤を推奨しており、臨床アルゴリズムにおけるその役割が確固たるものとなっています。自己負担額補助制度により、Austedo(オーステド)使用者の90%の自己負担額は10米ドル以下に抑えられており、服薬遵守を促進しています。インフレ抑制法に基づくメディケアの価格交渉により、利益率への圧力が差し迫っていますが、Austedo XRやIngrezza Sprinkleといった改良製剤が臨床的な魅力を高めています。こうした政策面の追い風と償還の不確実性が相まって、投与の利便性やサポートサービスをめぐる戦略的な差別化が促進され、成長は持続するもの、競合の激化も進んでいます。
新興市場における高薬価と限定的な保険適用
VMAT2阻害剤の定価は、多くの新興市場における償還基準額を上回っており、臨床的ニーズが高まっているにもかかわらず、普及を阻害しています。専門薬局による流通体制により、ほとんどの管轄区域でジェネリック医薬品への切り替えが阻まれており、発売価格は米国基準価格に連動し、手頃な価格での入手可能性が制限されています。患者支援プログラムが格差を埋めてはいますが、低所得国では製薬会社による持続的な補助が必要であるもの、商業的には魅力に欠けます。ルピン社のジェネリック医薬品であるバルベナジンは、若干の値引きが導入されていますが、依然として専門的な取り扱いが必要であるため、広範な価格負担の軽減にはつながっていません。
セグメント分析
2025年の売上高のうち、運動亢進症が71.63%を占め、CAGRは8.74%を記録する見込みです。これは、ドーパミン枯渇療法に対する強い反応性に支えられています。運動亢進型症状に対する遅発性ジスキネジア治療市場の規模は、明確な診断基準と、適時の介入を可能にする客観的な運動評価尺度ツールによって恩恵を受けています。新興の遺伝子治療調査では、ドーパミン作動性シグナル伝達の持続的な調節が模索されており、症状の抑制ではなく、疾患の進行を改変することを目指しています。
過運動型サブタイプの予測可能性は、処方医の信頼を高め、持続的な需要を後押ししています。徐動型については、ドーパミン枯渇が症状を悪化させる可能性があるため、きめ細かな投与戦略が必要となり、臨床的に依然として課題となっています。それにもかかわらず、KINECT-PRO試験による実世界データは、VMAT2阻害剤が精神疾患のサブグループ全体で有効であることを示しており、混合表現型の患者におけるより広範な採用を後押ししています。
VMAT2阻害剤は2025年に69.35%のシェアを占めましたが、「その他」カテゴリーがCAGR9.18%という急成長を見せています。製剤改良されたバルベナジンおよびデウテトラベナジン製品は、この薬剤クラスの主導的地位を維持していますが、TAAR1アゴニストやグルタミン酸モジュレーターなどの非ドーパミン作動性薬剤が勢いを増しています。
徐放性VMAT2錠剤は服薬遵守を促進し、遺伝子発現調節剤は病因となる経路を標的とすることで、対症療法から疾患修飾療法への移行が予見されます。抗コリン作用薬は、ガイドライン上の禁忌やリスク・ベネフィットプロファイルの劣勢を反映して、引き続き衰退傾向にあります。したがって、この薬剤クラスの状況は、定着した「症状軽減薬」と革新的な「予防薬」の二極化が進んでおり、これが遅発性ジスキネジア治療市場における将来の投資動向を形作ることになります。
地域別分析
北米は、FDAの承認、保険適用率の高さ、そして体系化された専門薬局ネットワークのおかげで、2025年には41.70%のシェアを占め、市場を席巻しました。継続的なスクリーニング活動と支払者側の支援が、迫りくるメディケアの価格交渉の影響を相殺しており、処方1件あたりの収益が横ばいとなる中でも、販売量の勢いは維持されています。2024年4月に登場したバルベナジンのジェネリック医薬品は、穏やかな価格圧力をもたらしていますが、流通上の保護措置により、専門医チャネルの利益率は維持されています。
アジア太平洋地域は、精神科用医薬品の使用増加や、テバ社と江蘇新華製薬の提携による「オーステド」の中国での発売といった政策面での成果に後押しされ、CAGR10.41%で急速に成長しています。専門医の不足や自己負担金の障壁が本格的な普及を鈍らせていますが、日本や韓国などの市場では、デジタル診断ツールがアクセス格差を埋めています。必須医薬品リストへの追加や現地での製造提携により、手頃な価格での入手が促進され、遅発性ジスキネジア治療市場の基盤が、主要都市圏以外にも拡大する可能性があります。
欧州では、HTA(医療技術評価)機関が費用対効果の証拠を要求しているため、メーカーは患者報告アウトカム(PRO)データやリスク分担契約の導入へと促され、着実な成長が見込まれます。安全性に関する精査により、特にQTcモニタリングを巡って保守的な処方傾向が見られますが、包括的な保険制度が患者の経済的負担を緩和しています。南米および中東・アフリカ地域は、神経科医の数が限られていることや予算の優先順位の問題により、依然として発展途上段階にありますが、国民所得水準に合わせた段階的価格設定モデルには成長の余地があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 抗精神病薬によるTDの有病率の上昇
- VMAT2阻害剤の承認および保険適用
- 医療従事者の意識の高まりとスクリーニングの義務化
- 早期診断を可能にするデジタルフェノタイピングツール
- 開発中の遺伝子発現調節剤(ドーパミン)
- アジア太平洋地域における必須医薬品リストの採用状況
- 市場抑制要因
- 新興国における医薬品価格の高騰と保険適用範囲の限定
- 安全性に関する懸念(眠気、QTc)
- EHRコーディングと民族による診断漏れ格差
- 非ドーパミン作動性精神科薬への移行
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模および成長予測(金額、10億米ドル)
- 疾患別
- 運動緩慢
- 運動亢進症
- 薬剤クラス別
- VMAT2阻害剤
- ドーパミン枯渇剤(非VMAT2)
- 抗コリン薬およびその他
- 投与経路別
- 経口
- 注射剤
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Neurocrine Biosciences
- Teva Pharmaceutical
- H. Lundbeck
- Supernus Pharmaceuticals*
- Sun Pharma
- Zydus Lifesciences
- Sandoz
- Adamas Pharma(legacy)
- Alkermes
- Cerevel Therapeutics
- Supernus Pharmaceuticals
- Acorda Therapeutics
- Enterin Inc.
- Theravance Biopharma
- Voyager Therapeutics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日


