


尿管ステント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ureteral Stent - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114797
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、尿管ステント市場の規模は2025年に6億2,435万米ドルと評価され、2026年の6億6,250万米ドルから2031年までに8億9,107万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.11%となる見込みです。
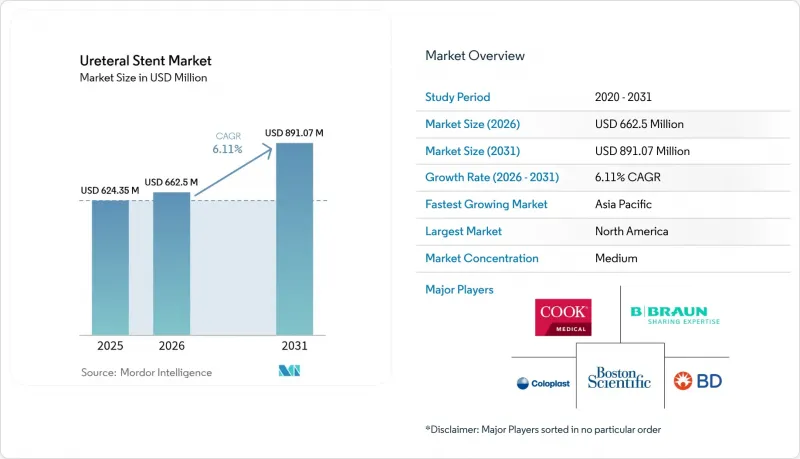
本レポートは、製品タイプ(ダブルピグテール、オープンエンド、クローズエンドなど)、素材(ポリウレタン、シリコンなど)、コーティング/技術(親水性コーティング、薬剤溶出型など)、用途(腎結石、腎移植など)、エンドユーザー(病院、外来手術センターなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の尿管ステント市場の動向と洞察
泌尿器疾患の負担の増加
現在、米国の成人の9.25%が腎結石症に罹患しており、特に60歳未満の女性で急激な増加が見られます。この人口動態の変化により、性別に応じたステント設計の改良が進められています。肥満に関連する代謝の変化は、若年層における結石形成を加速させており、予防的なステント留置術の需要が持続的に生じています。慢性腎臓病(CKD)は、体内に残存する医療機器と強い相関関係があります。ステントの除去を忘れてしまった患者の30.6%がCKDを発症するのに対し、適時に除去された場合は8.3%にとどまっており、この事実が臨床医を、長期留置が可能な生体適合性の高い選択肢へと導いています。こうした疫学的実態が、手術件数の着実な増加を支えており、メーカーにとっては、長期にわたり排液機能を維持しつつ、付着物の蓄積を最小限に抑える設計の開発を後押ししています。
高齢化に伴う泌尿器科手術の急増
現在、高齢者の約14.53%が腎結石を患っていますが、80代患者の治療成績は若年層と同等であり、虚弱な患者に対する尿管鏡検査とステント留置の併用が有効であることが実証されています。初期の結石除去率は88%に達し、補助療法後には97%まで上昇する一方、合併症率は9%前後にとどまっており、これにより、再介入を不要にする生分解性ステントが好まれる傾向が強まっています。虚弱度評価によると、腎結石のリスクは1.731倍高くなることが示されており、脆弱な高齢者に対する予防的なドレナージ戦略が推奨されています。老年泌尿器科プログラムでは、生理的予備能の低下に対応するため、麻酔および回復プロトコルの標準化が進められており、一時的な溶解性インプラントがデフォルトの選択肢として位置づけられています。
感染および結石付着のリスク
結石の付着は、放置されたステントの80.8%に見られ、尿路感染症(UTI)の発生率の40.2%を占めています。また、リスクは5週目時点の18.33%から12週を超えると75%へと急増しており、適時の交換または吸収性ステントの採用が必要であることを浮き彫りにしています。術前の留置期間が2ヶ月を超えると、尿管鏡検査後の感染リスクはほぼ4倍に増加します。外見上は清潔に見えるデバイスであっても、内部に結晶性の閉塞を潜んでいる可能性があり、緊急の処置が必要となるほか、バイオフィルムの形成を阻害する抗菌コーティングの研究開発が求められています。
セグメント分析
2025年、ダブルピグテール型デバイスは、その確実な排液機能と簡単な留置が臨床医に評価されたことから、尿管ステント市場で39.02%のシェアを維持しました。しかし、病院が処理能力と患者満足度を高める「1回の手術で完結するケアパス」に注力する中、生分解性ステントの市場は年率10.04%の成長を見せています。開放型および閉鎖型の構成は依然としてニッチな分野にとどまっており、解剖学的に複雑な症例や、流れの方向制御を必要とする狭窄症例に限定して使用されています。金属製ステントは悪性閉塞のニーズに対応しており、Alliumシステムは顕著な移動が見られるもの、59.5%の機能的生存率と22ヶ月の開存期間中央値を達成しています。
生分解性製品の革新は、従来製品の根本的な欠点を解消しています。PLA/PGAブレンドは、術後の初期の負荷に耐えた後、CO2と水に溶解するため、慢性的な刺激を抑制します。ハイブリッド構造は、自己拡張型金属フレームと吸収性被覆を組み合わせることで、長期的な半径方向の支持力と、最終的な管腔の回復を両立させています。患者ごとに最適化された3Dプリント形状は、尿管の湾曲に適合させることで移位を低減し、大規模な個別化治療に向けた尿管ステント市場の動向に沿ったものです。
ポリウレタンは、数十年にわたる臨床での実績とバランスの取れた柔軟性により、2025年には尿管ステント市場規模の41.85%を占めました。しかし、保険者が再手術の回避を評価しているため、生分解性材料はCAGR10.48%を示しています。シリコーンは、その滑らかさと結石付着の低さから、長期留置症例において引き続き主流ですが、医療用グレードの供給不足により、診療現場に近い場所で製造される液体シリコーンゴム製製品への多様化が進んでいます。
複合素材の設計では、生分解性マトリックス内に造影性フィラーを組み込むことで、恒久的な残留物を残さずに可視性を確保しています。金属・ポリマーハイブリッド製品は、ニチノールの弾性を活用しつつ、吸収性の管腔内スキャフォールドを提供します。ASTM F2579-18規格の制定によりFDAの審査が効率化される中、メーカー各社は製品発売を加速させており、恒久的な埋め込みから一時的な機能へと移行する尿管ステント市場の構造的変化を後押ししています。
地域別分析
北米は2025年に尿管ステント市場シェアの36.85%を占めました。これは、堅調な保険償還、確立された手技プロトコル、および逆流防止用のRELIEFステントなどの設計が早期に採用されたことが原動力となっています。腎結石の有病率が9.25%であることから需要が押し上げられている一方、ASC(外来手術センター)の普及により、処理能力と患者の利便性が向上しています。パンデミック期の供給不足により、医療用シリコーンの調達における脆弱性が露呈したことを受け、地域ごとのサプライチェーンの回復力は依然として最重要課題となっています。
アジア太平洋地域は、医療の近代化、日本や韓国における高齢化社会、そして中国やインド全土での保険適用範囲の拡大を反映し、7.92%という最も高いCAGRを記録しています。ASEAN全域における規制の調和により承認の障壁が低減され、国内製造工場によるリードタイムの短縮により、価格に敏感な市場でも先進的なステントが利用しやすくなっています。遠隔医療の導入は、広範な地域にわたる術後のフォローアップを支援し、地方におけるアクセス格差を緩和しています。
欧州は国民皆保険制度の下で着実に成長していますが、新規医療機器の市場投入を遅らせる可能性のある複雑な規制状況に対応しています。EMA(欧州医薬品庁)による生分解性製品別の安全性に関する審査は、厳格かつ費用のかかる臨床試験を課していますが、学術機関との連携によりエビデンスの構築が支援されています。費用対効果は依然として極めて重要であり、そのため、除去手術の不要化など、具体的なコスト削減効果を示す技術は、より迅速に普及が進んでいます。ブレグジットに伴う物流の混乱は続いていますが、確立されたサプライヤーとの関係が安定性を確保しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 泌尿器疾患の負担の増大
- 高齢化に伴う泌尿器科手術が急増
- 材料およびコーティングの革新に向けた研究開発の拡大
- 生分解性/生体吸収性ステントの採用拡大と新製品の発売
- AIを活用したサイズ選定と配置により、修正率を低減
- 外来手術センター(ASC)における日帰り尿管鏡検査の拡大
- 市場抑制要因
- 感染および被覆のリスク
- 患者の不快感/ ステントに関連する症状
- 医療用シリコーンのサプライチェーンにおける供給不足
- 生分解性製品別に対する規制当局の監視
- バリュー・サプライチェーン分析
- 規制情勢
- 技術動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ダブルピグテール
- オープンエンド
- クローズドエンド型
- マルチループ
- 生分解性/生体吸収性
- 金属
- 素材別
- ポリウレタン
- シリコーン
- 金属(ニチノール/ステンレス)
- 生分解性ポリマー(PLA/PGA)
- ハイブリッド/複合材料
- コーティング/ 技術別
- 親水性コーティング
- 薬剤溶出型
- 付着防止ナノコーティング
- 造影剤/ 画像増強
- 用途別
- 腎結石(尿路結石症)
- 腎臓移植
- 尿路感染症/閉塞
- 腫瘍/ 悪性腫瘍
- 尿管鏡検査後/術後
- エンドユーザー別
- 病院
- 外来手術センター
- 泌尿器科専門クリニック
- 在宅医療
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Allium Medical
- Becton, Dickinson and Company
- B. Braun Melsungen AG
- Boston Scientific Corporation
- Coloplast A/S
- Cook Medical LLC
- Olympus Corporation
- Teleflex Incorporated
- UROMED Kurt Drews KG
- Taewoong Medical Co., Ltd.
- Advin Health Care
- Zhejiang ChuangXiang Medical Technology
- Pnn Medical A/S
- Merit Medical Systems
- Stryker Corporation
- Plasti-Med
- Micro-Tech(Nanjing)Co., Ltd.
- ROCAMED
- HydrUStent Lda
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


