


インクレチン関連薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Incretin-based Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114793
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インクレチン関連薬の市場規模は、2025年の347億8,000万米ドルから2026年には371億米ドルへと拡大し、2026年から2031年にかけてCAGR6.67%で推移し、2031年には511億9,000万米ドルに達すると予測されています。
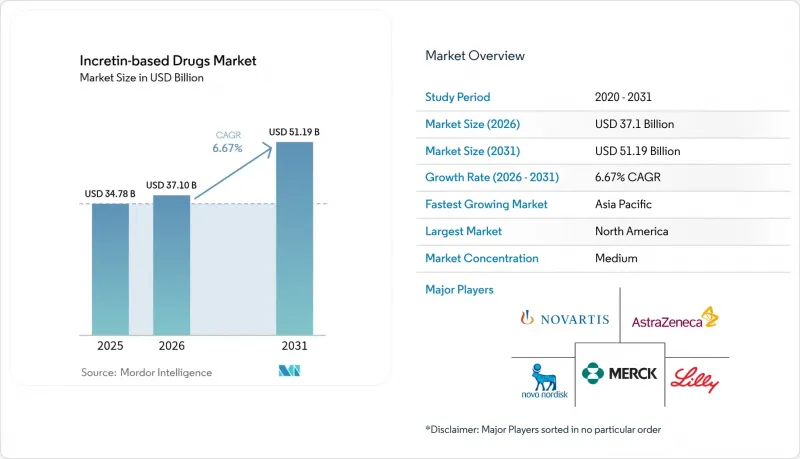
本レポートは、薬剤タイプ(GLP-1受容体作動薬など)、投与経路(注射剤、経口剤)、流通チャネル(病院薬局など)、主な適応症(2型糖尿病など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のインクレチン関連薬市場の動向と洞察
GLP-1系ブロックバスター医薬品の発売が供給を上回る
2024年も深刻な製造上のボトルネックが続き、患者は処方箋を受け取るまでに数ヶ月待たされる事態となり、販売量の不足にもかかわらず、収益を守るための高価格設定が促されました。イーライリリー社は、この供給不足を解消するため、3大陸にわたる新たなペプチド製造施設に230億米ドルを投じましたが、アナリストらは2026年半ばまで供給が逼迫すると予想しています。米国の主要都市の薬局では配給リストが導入され、欧州の卸売業者は心血管疾患のリスクがある患者を優先しました。この供給の乱れにより、品質管理上の課題をもたらす並行輸入や調剤ルートが活発化しました。生産能力が回復するにつれ、インクレチン関連薬市場では先送りされていた需要が一気に噴出し、価格引き下げによる収益の減少を上回るペースで販売数量が伸びると見込まれます。
肥満治療を中心とした適応拡大の急速な進展
臨床試験により、ティルゼパチド投与により最大22.5%の体重減少と93%の糖尿病進行リスク低減が確認されたことを受け、規制当局は体重管理に関する承認を加速させました。FDAおよびEMAは、GLP-1受容体作動薬の心血管系への有益性に関する適応表示を承認し、処方範囲を内分泌学から循環器学およびプライマリケアへと拡大しました。適応範囲の拡大により、複数の償還経路が生まれ、特に高リスクの糖尿病前症患者層において早期介入が促進されています。米国の保険者は現在、心不全や慢性腎臓病を患う患者に対する肥満治療としての使用を償還しており、この決定はドイツやオーストラリアの民間保険会社でも同様に行われています。適応範囲が拡大するにつれ、多症状に対する定期的なスクリーニングにより診断率が上昇すると予想され、インクレチン関連薬市場にさらなる需要をもたらすものと見込まれます。
米国および一部のEU保険者以外では償還が限定的
ブラジルのANVISAはティルゼパチドを承認しましたが、月々の治療費が1,883~4,007ブラジルレアル(376~800米ドル)と高額であるため、平均的な給与所得者には手の届かない価格となっています。インド、インドネシア、南アフリカでも同様の経済的格差が存在しており、これらの国々の公的保険機関は、適用対象を重症例に限定したり、より安価な経口薬による治療が事前に失敗していることを条件としたりしています。この償還格差により、二極化した導入曲線が形成され、先進国以外の市場における販売量の伸びが鈍化しています。柔軟な契約や現地生産によってコスト格差が縮小されるまで、インクレチン関連薬市場の成長余地は制限されることになります。
セグメント分析
GLP-1受容体アゴニストは、広範な臨床エビデンスと支払機関による認知度の高さを背景に、2025年のインクレチン関連薬市場規模の61.78%を占めました。しかし、デュアル/トリプルアゴニストは、20%~25%という優れた減量効果が医師による薬剤切り替えを促進しているため、2031年までのCAGR6.85%で、すべての薬効分類を上回る成長を遂げています。初期の実世界データによると、コントロール不良の糖尿病患者において、ティルゼパチドはHbA1cを2.3ポイント低下させたのに対し、リラグルチドは1.7ポイントの低下にとどまりました。DPP-4阻害剤の重要性は低下しつつありますが、コストに敏感なセグメントを対象とした固定用量配合剤においては依然として一定の地位を維持しています。サーボドゥチドやコタドゥチドといったパイプラインの新規参入薬は、3つの経路を調節する作用を示しており、インクレチン関連薬市場は継続的な治療上のブレークスルーが期待される状況にあります。
この二重作用機序の台頭により、競合上の優位性が再構築されています。革新的な企業は、バイオシミラーの脅威を先送りし、プレミアムな市場ポジションを維持するための新たな物質特許を確保しています。臨床ガイドラインが「体重優先」の管理へと移行する中、単一ホルモンのGLP-1製剤は価格下落のリスクに直面しており、シェアを守るためには週1回投与のデポ製剤や経口剤形への転換が不可欠です。その結果、インクレチン関連薬市場では作用機序の複雑さを巡る「軍拡競争」が繰り広げられており、マルチアゴニストが代謝性疾患の管理における新たな基準を確立しつつあります。
2025年には、確実な生物学的利用能と医療従事者の使いやすさから、注射剤がインクレチン関連薬市場の77.85%のシェアを占めていました。しかし、経口剤形は、透過性増強剤や安定化賦形剤が消化管内での分解を相殺し、皮下投与と同等の有効性を発揮することで、CAGR7.01%を記録しています。患者調査によると、価格が同等の場合、68%がペン型注射器よりも錠剤を好むことが示されており、潜在的な需要が浮き彫りになっています。プライマリケア医からは、経口剤使用者において説明時間の短縮や処方箋の継続率の向上が報告されており、これは持続的な収益の蓄積につながっています。
経口GLP-1製剤の製造規模を拡大するには、専用の錠剤製造ラインと厳格な湿度管理が必要となり、設備投資(CAPEX)が増加します。しかし、こうした投資により、差別化されたブランドストーリーを構築でき、競争の激しい注射剤カテゴリーにおけるリベートの影響を軽減することが可能となります。予測期間中、経口剤の市場浸透率向上により、全体的な服薬遵守率が向上し、インクレチン関連薬市場が拡大するとともに、医療システムにおける後期合併症のコストが低減される見込みです。
地域別分析
北米は2025年時点でインクレチン関連薬市場の43.10%を占めており、月額1,000米ドルを超える定価を吸収する雇用主ベースの保険や、治療開始を加速させるテレヘルスの積極的な導入に支えられています。心代謝疾患への適応に関するFDAのファストトラック指定により、承認パイプラインは堅調に維持されており、肥満治療に対する超党派的な立法上の関心は、将来のメディケア適用範囲の拡大を示唆しています。カナダは米国と同様の臨床的熱意を示していますが、集中調達を通じて純価格の引き下げ交渉を行っているため、患者1人あたりの収益は抑制されています。
欧州では、着実ではあるもの、地域によってばらつきのある需要が見られます。ドイツと英国では、BMIが30 kg/m²以上かつ併存疾患がある場合にGLP-1製剤の保険適用が行われていますが、イタリアとスペインではより厳しいBMI基準が課されており、処方量に抑制的な影響を与えています。医療技術評価機関は、費用対効果モデルに心血管系の有益性をますます組み込んでおり、この変化により2027年までにアクセスがさらに拡大する可能性があります。ただし、地域的な購買連合が定価に圧力をかける可能性があり、インクレチン関連薬市場における利益率を守るため、製薬各社はアウトカムベースの契約へと向かうことになるでしょう。
アジア太平洋地域は、急速な都市化と肥満有病率の上昇に牽引され、CAGR 7.98%で最も急速に成長している地域です。中国における費用効用分析では、ティルゼパチドがプレミアムな位置づけであるにもかかわらず、その経済的メリットが実証されており、販売数量ベースの調達枠組みへの道が開かれています。日本は2025年に肥満治療薬としての適応を承認し、新たな保険償還ルートを確立しましたが、一方、オーストラリアは薬剤リストの予算制限に苦慮しており、患者の自己負担金プログラムに依存しています。インドは生産国と消費国の両方の役割を担っています。国内でのペプチド生産により原価(COGS)は低下していますが、公的保険による償還は依然として限定的であり、その結果、堅調な民間支払セグメントが育まれています。とはいえ、このセグメントの拡大は、インクレチン関連薬業界の市場規模をさらに拡大させる要因となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- GLP-1系ブロックバスター製品の発売が供給を上回るペースで進んでいます
- 肥満対策を中心としたラベル表示の急速な拡大
- 自己負担による購入チャネルとデジタルDTC処方箋の急増
- 服薬遵守率の向上につながる経口低分子GLP-1製剤のパイプライン
- 20%以上の追加体重減少効果を示したデュアル/トリプル・インクレチンアゴニスト
- インドと中国におけるAPI製造のスケールアップがコストを削減
- 市場抑制要因
- 米国および一部のEUの保険者以外では、償還が限定的です
- 2026年まで続く世界の供給不足
- 安全面での懸念材料(甲状腺C細胞がん、胃腸系事象)
- 小売・独立系薬局における利益率の圧迫
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模および成長予測
- 薬剤タイプ別
- GLP-1受容体アゴニスト
- デュアル/トリプル・インクレチンアゴニスト
- DPP-4阻害薬
- その他/ パイプライン分類
- 投与経路別
- 注射剤
- 経口
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン/専門薬局
- 主な適応症別
- 2型糖尿病
- 肥満/体重管理
- 心代謝性併存疾患
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Novo Nordisk
- Eli Lilly & Co.
- Sanofi
- Merck & Co.
- AstraZeneca
- Boehringer Ingelheim
- Takeda Pharmaceutical
- LG Chem
- Amgen
- Viking Therapeutics
- Johnson & Johnson(Janssen)
- Pfizer
- Dong-A ST
- Oramed Pharma
- Terns Pharmaceuticals
- Chia Tai Tianqing
- Hanmi Pharma
- AstraZeneca/Daiichi's Eflornithine JV
- Biocon Ltd.
- Amneal Pharma
- Teva Pharma
- Lupin Ltd.
第7章 市場機会と将来の展望



