


椎体形成術・椎体後弯形成術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vertebroplasty And Kyphoplasty - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114784
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、椎体形成術・椎体後弯形成術の市場規模は、2025年の9億4,000万米ドルから2026年には9億9,132万米ドルへと拡大し、2026年から2031年にかけてCAGR5.46%で推移し、2031年には12億9,000万米ドルに達すると予測されています。
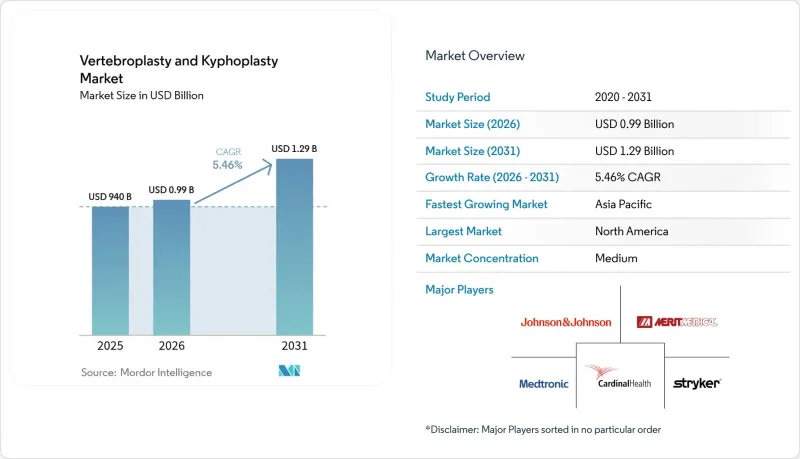
本レポートは、製品タイプ(椎体形成術用デバイスなど)、骨セメント材料(PMMA、CPS、その他の材料)、用途(骨粗鬆症性椎体圧迫骨折など)、外科的アプローチ(経椎弓根法など)、エンドユーザー(病院など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の椎体形成術・椎体後弯形成術市場の動向と洞察
増加する骨粗鬆症の有病率
毎年140万件以上の椎体圧迫骨折が発生しており、アジア太平洋地域では40歳以上の女性の10~30%が骨粗鬆症に罹患しているため、椎体増強術の症例数は着実に増加しています。単発の骨粗鬆症性骨折患者の約23%は、保存療法後に重度の矢状面変位を呈し、早期の外科的介入が必要となります。経済的な負担も顕著であり、ブラジルでは2008年から2010年にかけて、高齢者の骨粗鬆症治療に2億8,890万レアル以上が費やされており、これは可動性を回復させる根治的な処置を後押しするコスト面の圧力を浮き彫りにしています。
高齢化の進展
70歳以上の5人に1人が骨粗鬆症性椎体圧迫骨折を経験しており、その3分の1は慢性疼痛を発症し、多くの場合、椎体増強術が必要となります。日本では「健康寿命」を政策の重点としていることから、早期の歩行を可能にし、その後の障害に伴うコストを低減する迅速な骨折修復への需要が高まっています。バルーン椎体形成術により、数時間以内に立ち上がり、歩行が可能となるため、医療制度が高齢化社会における移動能力の格差に対処する一助となります。
FDAおよびEU-MDRの厳格な承認スケジュール
メーカー各社は現在、クラスIIIおよび特定のクラスIIb医療機器について、2027年から2028年まで延長されたEU-MDR移行期限に直面しており、これにより認証サイクルが長期化し、コンプライアンスコストが増加しています。米国では、過去のセメント漏出に関する懸念を受けて継続されている市販後調査の要件により、データ生成の負担が増大しており、これが市場投入の先行優位性を損なう可能性があります。
セグメント分析
2025年、椎体形成術・椎体後弯形成術市場において、後弯形成術用デバイスは67.62%のシェアを占め、CAGR5.57%で拡大すると予測されています。この手法では、セメント注入前に椎体の高さを回復させることで、漏出リスクを低減し、視覚的アナログ尺度(VAS)による疼痛スコアを7.7から2.2へと軽減します。これに対し、椎体形成術は急性期の安定化に不可欠ですが、成長ペースは緩やかです。椎体形成術・椎体後弯形成術市場における後弯形成術用デバイスの市場規模は、前述のCAGRに基づき、2025年の6億4,000万米ドルから2031年までに約8億8,000万米ドルへと拡大すると予想され、総売上高に占める圧倒的な割合を維持すると見込まれます。1,000 Nの拡張力を有するストライカー社の「SpineJack」や、次世代の単椎弓根バルーンは、技術的な改良が臨床現場での選好をいかに高めているかを如実に示しています。
現在、競合の焦点は、カイフォプラスティの構造的利点と椎体形成術式のセメント注入を組み合わせたハイブリッドインプラントへと移りつつあります。自律穿刺システムに関する初期の臨床データからは、手技の速度と精度がさらに向上する可能性が示唆されており、これは高品質なデバイスプラットフォームに対する持続的な需要を裏付けています。新興企業は、大手既存企業が市場に存在する中でも、的確に的を絞った設計の微調整によって依然としてシェアを獲得できることを実証しています。
PMMAは2025年に椎体形成術・椎体後弯形成術市場シェアの71.74%を維持し、CAGR5.51%で推移しています。PMMAベースの製品の成長は、その広く知られた存在感と機械的信頼性を反映しています。最近の配合では、強度を維持しつつ押出を低減するため、重合温度と粘度が微調整されています。
一方、生体活性セメントも顕著なニッチ市場を切り拓いています。ストロンチウム置換ヒドロキシアパタイトは骨統合を促進し、PMMA-CPCハイブリッドは耐荷重性能と制御された吸収性を兼ね備えています。「その他の材料」カテゴリーは、その基盤は小さいもの、海綿骨と結合する生体親和性の高い薬剤に対する外科医の需要に支えられ、PMMAよりも高いCAGRで推移すると予想されています。
地域別分析
北米は依然として最大の市場であり、1症例あたり平均1,200~1,500米ドルのメディケア償還と、20年以上にわたるデータによって築かれた臨床的な熟知度によって支えられています。この地域は、人口の高齢化が進み、AI支援ナビゲーションが臨床的に受け入れられるにつれて、4.97%のCAGRで成長しています。
アジア太平洋地域は、6.56%という最も高いCAGRを記録しており、中国において脊椎手術を受ける女性の52.8%、男性の18.7%が骨粗鬆症を患っているという高い有病率に加え、医療費の増加も追い風となっています。アクティブ・エイジングや迅速な骨折治療を重視する政府のキャンペーンが、手術件数の増加を支えています。
欧州は5.21%のCAGRを達成しており、人口の高齢化や、導入を後押しする生活の質(QOL)に関するエビデンスに支えられていますが、EU-MDR(医療機器規則)への準拠コストが製品の急速な市場投入を抑制しています。中東・アフリカおよび南米はこれに遅れをとっていますが、三次医療機関が最新の増強プロトコルを採用し、現地の医療機器販売代理店が販売チャネルの深さを増していることから、依然として6%を超える成長率を維持しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 骨粗鬆症の有病率の増加
- 高齢人口の増加
- 低侵襲の日帰り脊椎手術への志向
- 急性骨粗鬆症性骨折に対して椎体形成術/椎体形成・椎体拡張術を推奨する早期介入臨床ガイドライン
- 脊椎増強術におけるAIを活用したナビゲーションおよびロボットによる位置合わせ
- 生物活性、放射線不透過性、および生分解性の骨セメントに関する革新技術
- 市場抑制要因
- FDAおよびEU-MDRによる厳しい承認スケジュール
- 脊椎増強術に対する保険償還の不統一
- 処置に関連する有害事象
- PMMAモノマーのサプライチェーンにおける変動
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 椎体形成術用デバイス
- 椎体後弯形成術用デバイス
- 骨セメント材料別
- ポリメチルメタクリレート(PMMA)
- リン酸カルシウムセメント(CPC)
- その他の素材
- 用途別
- 骨粗鬆症性椎体圧迫骨折
- 脊椎転移
- その他の用途
- 外科的アプローチ別
- 経椎弓根法
- 椎弓外
- エンドユーザー別
- 病院
- 外来手術センター(ASC)
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- Competitive Benchmarking
- 市場シェア分析
- 企業プロファイル
- Alphatec Holdings, Inc.
- Becton, Dickinson and Company
- BIOPSYBELL S.R.L.
- Cardinal Health, Inc.
- G21 S.r.l.
- Globus Medical, Inc.
- IZI Medical Products
- Johnson & Johnson Services, Inc.
- joimax GmbH
- Lindare Medical Ltd
- Medtronic plc
- Merit Medical Systems, Inc.
- Shanghai Kinetic Medical Limited Co., Ltd.
- Spinal Elements, Inc.
- Spondylos
- Stryker Corporation
- Tecres S.p.A.
- Teknimed SA
- Zavation Medical Products, LLC
- Zimmer Biomet Holdings, Inc.
第7章 市場機会と将来の展望


