


世界の遺伝子送達システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Gene Delivery Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114780
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、遺伝子送達システム市場の規模は、2025年の61億9,000万米ドルから2026年には69億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR11.60%で推移し、2031年には119億6,000万米ドルに達すると予測されています。
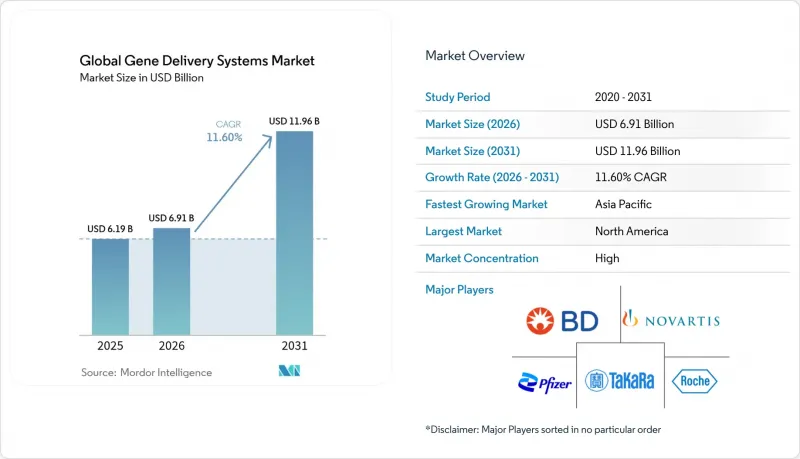
本レポートは、送達システム(ウイルス性遺伝子送達システムなど)、用途(腫瘍学、感染症など)、投与経路(注射剤、経口剤など)、エンドユーザー(バイオ医薬品・遺伝子治療開発企業など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の遺伝子送達システム市場の動向と洞察
慢性疾患および生活習慣病の負担の増大
遺伝性疾患や慢性疾患の有病率の上昇により、生涯にわたる症状管理に代わって、一度の分子レベルでの補正で完治を目指す根治的遺伝子治療への需要が高まっています。鎌状赤血球症は10万人のアメリカ人に影響を及ぼしており、B型血友病は世界中の男性4万人に1人の割合で発症しているため、開発各社は持続的な治療法の確立に注力しています。CASGEVYの主要臨床試験では、被験者の96.7%が少なくとも1年間、血管閉塞性危機を呈しなかったことが示され、より広範な導入に向けた臨床的および経済的な根拠が裏付けられました。血液疾患適応症での成功により、従来の薬物療法では長期的な効果が限定的である心血管疾患、代謝性疾患、神経変性疾患における研究が加速しています。
バイオ医薬品企業による研究開発の急速な進展
大手製薬グループは、ロシュとポセイダの提携や、ノバルティスによる神経系疾患分野への事業拡大など、それぞれ10億米ドルを超える買収や提携を通じて、遺伝子治療のパイプラインを強化しています。AIを活用した設計によりベクター最適化のサイクルが短縮され、リジェネロン、アストラゼネカ、CRISPRセラピューティクス各社は、複数の生体内プログラムを同時に推進できるようになりました。この研究開発のスピードはCDMOの拡充と連動しており、後期段階の資産における生産のスケーラビリティを確保しています。
高額な治療費と償還費用
レンメルディの価格は425万米ドル、CASGEVYは220万米ドルに達しており、生涯にわたる医療経済的利益があるにもかかわらず、支払者の予算を上回っているため、普及が鈍化しています。成果連動型契約や分割払いモデルは負担軽減につながりますが、導入状況にばらつきがあり、特に低・中所得国においてアクセス格差が生じています。
セグメント分析
ウイルス性プラットフォームは、最近の承認で有効性が実証されたAAVベクターを筆頭に、2025年の売上高の61.55%を占めました。レンチウイルス系システムは、製造の複雑さにもかかわらず、体外(ex-vivo)のがん治療やヘモグロビン病の分野で成長しています。非ウイルス性アプローチは、90~100%の封入効率でCRISPRペイロードを送達する脂質ナノ粒子に牽引され、CAGR 12.98%で拡大しています。ウイルスの精度と合成材料を融合させたハイブリッド技術は、製造の容易さと規制上の柔軟性を約束しています。これらの動向が相まって、遺伝子送達システム市場は多様なモダリティへの移行を継続しています。
製造能力は依然としてボトルネックとなっており、業界調査によると、さらなるスケールアップが行われない限り、レンチウイルス系において供給不足が生じる可能性があります。これに対し、CDMO各社は、大容量のシングルユース型バイオリアクターや、サイクルタイムを30%短縮する連続流精製技術を採用しており、ウイルス系と非ウイルス系の選択肢間のコスト格差を縮小させています。
2025年の売上高のうち、がん領域が47.62%を占めており、これは生存期間の延長が実証されているCAR-T療法や固形がんの遺伝子治療が牽引しています。感染症プログラムは、HIV、ヘルペス、B型肝炎に対する画期的な進展により、CAGR12.42%を示しています。心血管領域の候補薬は、cBIN1が大型動物モデルにおいて30%の機能改善を示したことで、開発が進展しています。糖尿病および呼吸器分野のパイプラインでは、長年の課題であった薬剤送達の問題に対処する、吸入型および組織特異的なベクターを活用しています。希少疾患のポートフォリオは、審査プロセスの迅速化の恩恵を受けており、多様な希少疾患に対する承認を後押ししています。
地域別分析
北米は2025年に43.21%の市場シェアで首位を占め、2024年だけで12件のFDA承認、豊富なベンチャーキャピタルの資金、およびクラスターに集積した人材に支えられています。GenScript社のニュージャージー州における2億2,400万米ドルのProBio工場や、富士フイルム・ディオシンス社のノースカロライナ州における12億米ドルの拠点といった生産能力の増強が、国内製造の強靭性を支えています。欧州は、EMAによる強力な監督体制に支えられてこれに続いています。ロンザ社のヘーレン工場は、世界のCASGEVYの需要を満たしており、承認されたATMPの88%が追加モニタリングの下で運用されており、市販後の安全性が確保されています。
アジア太平洋地域は、2031年までにCAGR13.46%という最高水準を記録する見込みです。これは、サムスン・バイオロジクスが78万4,000リットルのベクター生産能力確保のために14億6,000万米ドルを投資していることや、中国のバイオ医薬品売上高が2029年までに1兆4,000億元を超える可能性があることによるものです。規制の調和や現地の投資優遇措置は、多国籍企業による臨床試験を誘致すると同時に、国内のイノベーションを促進しています。
中東・アフリカおよび南米地域は、ベクターコストの低下や技術移転の拡大に伴い、依然として市場浸透度は低いもの、将来性は高いとされています。現在、低・中所得国(LMICs)で利用可能な承認済み治療法は32件中わずか5件にとどまっており、治療の公平性を広げるためには、共同資金調達や現地生産の必要性が浮き彫りになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患および生活習慣病による負担の増大
- バイオ医薬品企業による研究開発の急速な進展
- ベクターを用いた遺伝子治療の承認件数の増加
- ベンチャー・キャピタルおよび戦略的資金の流入が急増
- AIを活用したベクトル設計・スクリーニングツール
- 地域別のプラスミド生産能力のCdmoによる拡充
- 市場抑制要因
- 高額な治療費および償還費用
- 安全性/ ウイルスベクターに関する免疫反応の懸念
- 複数の管轄区域にまたがる複雑な規制プロセス
- GMPグレードのプラスミド製造枠の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デリバリーシステム別
- ウイルス性遺伝子送達システム
- アデノウイルスベクター
- レンチウイルスベクター
- レトロウイルスベクター
- その他のウイルスベクター(AAV、HSVなど)
- 非ウイルス性遺伝子デリバリー
- 複合/ ハイブリッドデリバリーシステム
- ウイルス性遺伝子送達システム
- 用途別
- オンコロジー
- 感染症
- 心血管疾患
- 糖尿病
- 呼吸器疾患
- その他の用途
- 投与経路別
- 注射剤
- 経口
- 経鼻
- 経皮投与/ 局所投与
- その他の経路
- エンドユーザー別
- バイオ医薬品および遺伝子治療の開発企業
- 受託製造およびCDMO
- 学術研究機関
- 病院および専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Pfizer Inc.
- Novartis AG
- F. Hoffmann-La Roche AG
- Bayer AG
- Amgen Inc.
- Takara Bio Inc.
- Becton, Dickinson & Company
- Thermo Fisher Scientific Inc.
- Lonza Group AG
- Catalent Inc.
- Sirion-Biotech GmbH
- GenScript ProBio
- Genezen LLC
- Oxford Biomedica plc
- uniQure N.V.
- 4D Molecular Therapeutics
- Sarepta Therapeutics
- Spark Therapeutics
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


