


世界の外科用クリップ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Surgical Clips - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114777
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、外科用クリップ市場の規模は、2025年の6億473万米ドルから2026年には6億3,623万米ドルへと拡大し、2026年から2031年にかけてCAGR5.21%で推移し、2031年には8億2,069万米ドルに達すると予測されています。
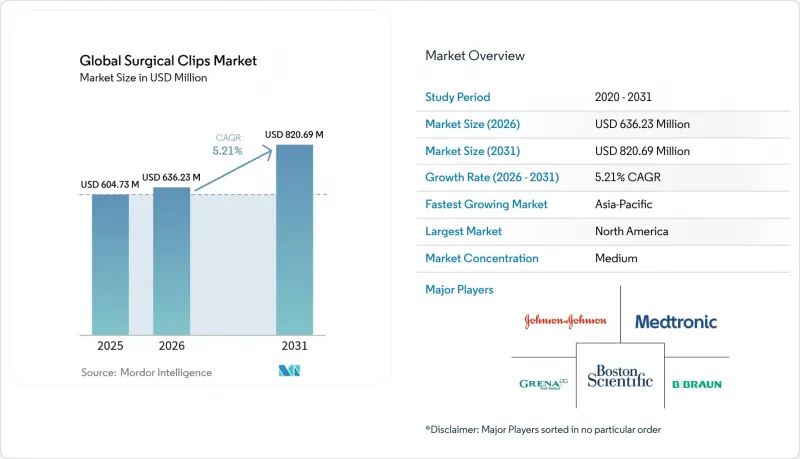
本レポートは、デバイスタイプ(結紮クリップ、動脈瘤クリップ、その他)、素材(チタン、ポリマー、その他)、技術(自動手術用クリップ、手動手術用クリップ)、エンドユーザー(病院など)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の外科用クリップ市場の動向と洞察
世界の外科手術件数の増加
ヘルニア、整形外科、肥満治療における手術件数の着実な増加が、手術件数を押し上げ、外科用クリップ市場を直接牽引しています。ヘルニア修復術だけでも、2050年までに19.7%増加し、年間172万件の新規症例に達すると予測されています。外来診療の現場では、迅速かつ確実な血管結紮を必要とする股関節および膝関節の手術において、二桁の伸びが報告されています。ロボット手術の導入が需要を後押ししています。「da Vinci 5」プラットフォームは組織への負荷を43%低減し、脆弱な構造物に対してもより精密なクリップ留置を可能にするためです。BMIの上昇傾向や抗血栓療法の普及により、あらゆる専門分野において、堅牢でありながら組織への負担が少ないデバイスの必要性が高まっています。これらの相乗効果により、継続的な販売台数が確保され、クリップ製品のラインナップ拡充が促進されています。
世界の高齢者人口の急増
手術を受ける患者の年齢の中央値は、2008年の55.5歳から2020年には58.5歳へと上昇し、2030年までに61.5歳に達する見込みです。高齢の患者は、糖尿病や血管の脆弱性といった併存疾患を抱えており、これらが出血リスクを高めるため、確実なクリップ留置が不可欠となっています。チタン製クリップは依然として主流ですが、金属アレルギーを回避し、術後の画像診断におけるアーチファクトを低減できるため、ポリマー製クリップの採用も広がっています。また、医療従事者からは、高齢者に多く見られる石灰化組織や繊細な組織に適した、低プロファイルのジョーを備えたアプリケーターが採用されています。保険者が償還額を合併症発生率と結びつけていることから、高齢者集団におけるクリップの信頼性の高い性能が購入の優先事項となっており、これが外科用クリップ市場の勢いを維持しています。
クリップの移動および胆管・血管合併症
100件以上の報告例において、胆嚢摘出術後のクリップの遅発性移動が、術後数十年経ってから現れることもある重篤な胆道イベントと関連していることが示されています。報告には、Hem-o-lokのポリマー製バリエーションと従来の金属製クリップの両方が含まれており、これは設計に依存しないリスクであることを示唆しています。平均して術後26ヶ月で移動が発生し、高額なERCPによるクリップ摘出を必要とするほか、外科医の慎重姿勢や規制当局の監視を強める要因となっています。こうした認識の高まりにより、臨床医はクリップの使用数を制限し、代替のシーラントを検討し、より高精度なアプリケーターを求めるようになり、外科用クリップ市場の成長は一時的に鈍化しています。
セグメント分析
2025年、外科用クリップ市場において最も大きな貢献を果たしたのは結紮器であり、これは通常の腹腔鏡手術および開腹手術における64.33%のシェアを反映しています。胆嚢摘出術、大腸・直腸手術、および迅速な血管閉鎖を必要とする一般腹部手術では、依然として高い需要が維持されています。資源の限られた地域でも導入が進んでおり、安定したベースラインの需要量を確保するとともに、市場の回復力を強化しています。
動脈瘤用クリップは、現在の売上高は小さいもの、高齢化に伴い神経血管手術件数が増加していることから、CAGR5.88%と最も急速に成長しています。窒化ケイ素およびジルコニアセラミックスは、ジョーの交差を伴わずに優れた閉鎖力を発揮し、神経外科医に複雑な部位でのMRI対応可能な選択肢を提供しています。メーカーは、これらのクリップを狭い手術スペースに適合するマイクロアプリケーターとセットで販売しており、より広範な外科用クリップ市場の中でプレミアムなニッチ市場を創出しています。ジョーの形状やスプリングの金属組織に関する継続的な研究開発により、長期的な開存性が向上し、より広範な採用が促進されています。
チタンは、数十年にわたる臨床実績と外科医の慣れにより、2025年にはセグメント売上高の67.55%を占めました。その強度対重量比と不活性な表面により組織反応が抑制され、多様な手術において信頼性の高い性能を発揮します。滅菌プロセスの効率化と大量購入による価格優遇措置により、病院では引き続き大規模な購入が行われています。
臨床医がMRI画像の鮮明さを追求し、金属アレルギーを回避するよう努める中、ポリマー製品ラインは2031年までCAGR5.54%を記録しています。調査によると、合併症の発生率は同程度を維持しつつ、金属製クリップからポリマー製クリップに切り替えることで、1症例あたり75米ドルのコスト削減が可能であることが示されています。生分解性のマグネシウム・チタンハイブリッド素材が調査パイプラインに登場しており、治癒後の異物を完全に除去できる可能性があります。画像診断プロトコルが厳格化され、患者のアレルギー検査が増加するにつれ、ポリマーおよびハイブリッド製品のシェアは拡大し、外科用クリップ市場の多様化が進むと見込まれます。
地域別分析
2025年、北米は外科用クリップ市場シェアの41.21%を占め、これは高い手術件数、広範な保険適用範囲、およびMRI対応製品の急速な普及に支えられています。2025年までに外科医療費はGDPの7.3%に達する見込みであり、これにより高品質な製品の調達を支え、同地域における外科用クリップ市場の活況を維持することになります。2026年に施行されるFDAの品質システム改革は、メーカーが先進的な材料への投資をさらに促進するでしょう。
アジア太平洋地域は、CAGR5.98%を記録し、外科用クリップ市場において最も急速に拡大している地域です。中国、インド、東南アジアにおける所得の増加と健康保険の普及率の上昇が、選択的手術件数の増加を後押ししています。国内メーカーはコスト競争力のあるチタン製製品を供給する一方、大都市圏ではポリマー製製品や自動化システムが輸入されています。外科用ロボットや病院インフラへの政府投資により、予測期間を通じて同地域の需要は強化される見込みです。
欧州は、高齢化と厳格な医療機器規制を背景に、CAGR 4.91%を記録しています。ドイツ、フランス、北欧諸国の病院では、トレーサビリティと画像診断の安全性が重視されており、ポリマー製および生分解性製品の普及が進んでいます。各国における共同調達制度が導入の一貫性を促進する一方で、現地の革新的な企業は、厳格なMRIガイドラインを満たすセラミック製動脈瘤クリップの開発を進めています。中東・アフリカ地域は、湾岸諸国が石油収入を、高品質なポリマー製セットを好む最先端の手術室に投資していることから、5.73%の成長が見込まれます。新興のサハラ以南市場では、手頃な価格の手動式チタン製ソリューションに重点が置かれていますが、都市部の病院が拡大していることから、販売量は依然として増加傾向にあります。南米は、ブラジルとアルゼンチンにおける官民パートナーシップにより、低侵襲手術(MIS)へのアクセスが向上していることから、5.37%の成長が見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の手術件数の増加
- 世界の高齢者人口の急増
- 医療費の増加とMISへのアクセス
- MRI対応ポリマー/吸収性クリップへの移行
- 使い捨て滅菌結紮器に対する規制当局の推進
- ハイブリッド手術室の普及
- 市場抑制要因
- クリップの移動および胆管・血管合併症
- ロボット式ステープラーおよびエネルギーシール装置の導入
- チタンアレルギーおよび滑脱に関する安全警報(ECRI)
- 発展途上国における需要の低迷
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイスタイプ別
- 結紮クリップ
- 動脈瘤クリップ
- その他のタイプ
- 素材別
- チタン
- ポリマー
- その他の素材
- 技術別
- 自動外科用クリップ
- 手動式外科用クリップ
- エンドユーザー別
- 病院
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- Competitive Benchmarking
- 市場シェア分析
- 企業プロファイル
- Ackermann Medical GmbH & Co.
- Applied Medical Resources
- B. Braun Melsungen AG
- Boston Scientific Corporation
- ConMed Corporation
- Cook Medical
- Edwards Lifesciences Corporation
- Grena Limited
- Hangzhou Boer Medical
- Johnson & Johnson Services, Inc.
- Kangji Medical
- Lemaitre Vascular Inc.
- Medtronic plc
- Meril Life Sciences
- Olympus Corporation
- Scanlan International
- Stapleline Medizintechnik GmbH
- Stryker Corporation
- Teleflex Incorporated
- XNY Medical Technology
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


