


気管切開用製品:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Tracheostomy Products - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114774
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、気管切開用製品の市場規模は2025年に2億2,643万米ドルと評価され、2026年の2億3,603万米ドルから2031年までに2億9,048万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは4.24%となる見込みです。
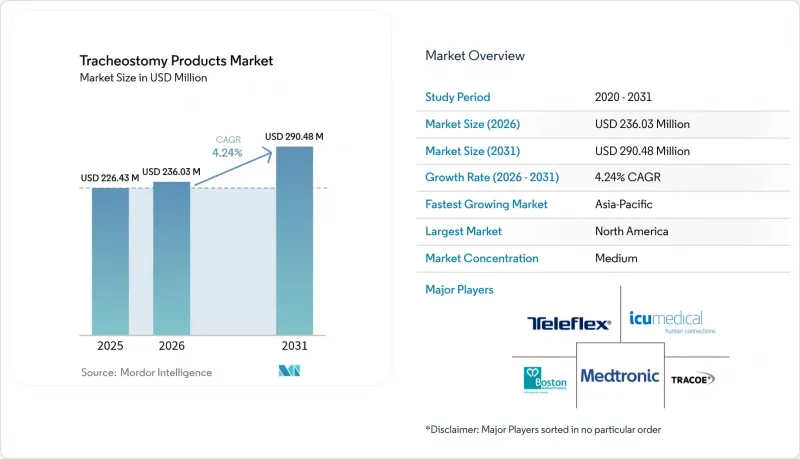
本レポートでは、産業を製品タイプ別(気管切開チューブ、その他)、材料別(ポリ塩化ビニル(PVC)、シリコン、その他)、手技タイプ別(外科的気管切開、その他)、適応症別(長期人工呼吸管理、閉塞性睡眠時無呼吸症候群、その他)、エンドユーザー別(病院、その他)、地域別に分類しています。市場規模と予測は、金額(米ドル)で示されています。
世界の気管切開用製品市場の動向と洞察
慢性呼吸器疾患の有病率の増加
2024年、世界の慢性呼吸器疾患の患者数は4億5,456万人に達し、気管切開術の適応となる患者層が拡大しました。COVID-19後の患者では、狭窄部位がより長く、軟骨の損傷が見られるため、複雑な気道リハビリテーションには経皮的気管切開術が適しています。生分解性ステントや薬剤溶出型チューブに関する調査が進み、治療選択肢が広がるにつれ、病院は高価であっても合併症を軽減するプラットフォームへの投資を積極的に行っています。抗菌コーティングやリアルタイムの気流モニタリング機能を統合した医療機器メーカーは、臨床医が人工呼吸器関連肺炎の発生率を低減しつつ、長期にわたる人工呼吸器からの離脱を円滑に進めることを目指しているため、より高い採用率を記録しています。その結果、手術件数が目に見えて増加し、気管切開チューブの抜管結果を最適化する高度キットが好まれるようになっています。
高齢化・ICU入院
集中治療環境における生存率の向上や、選択的気道管理の適応拡大を背景に、50~69歳の患者が、より高齢の層を追い抜き、気管切開の最大の患者層を形成しています。電子カルテに組み込まれた予測分析が、臨床医に適切な実施時期を提示することで、ベッドサイド超音波ガイドに対応した経皮的気管切開システムの購入が促進されています。中年の生存者が再評価のために来院するようになるにつれ、気管切開用製品市場では、快適性を備えたチューブ、発声用付属品、在宅モニタリング用の内蔵センサを備えた製品への需要が高まっています。ICUのワークフロー効率を軸に製品ポートフォリオを構築しているベンダーは、交換用製品の販売やサービス契約において、より高いシェアを獲得できる見込みです。
高い処置費用・医療機器費用
気管切開キット、術後用消耗品、専門スタッフの人件費が相まって総所有コストを押し上げ、資源の限られた病院の予算を圧迫しています。現在、価値による調達(VBP)により、サプライヤーは、高級シリコン製または銀含有チューブとICU滞在期間の短縮を関連付ける薬事経済モデルを提示することが義務付けられています。ディストリビューターは、資本支出を分散させる「リーストゥオウン」方式のバンドルやトレーニングパッケージを提供することで、価格面での反発に対処しています。新興市場での入札では依然として標準グレードのPVCチューブが好まれており、臨床的なメリットがあるにもかかわらず、接続型デバイスの普及は鈍化しています。その結果、コスト圧力により、ベンダーは販売数量シェアを守るために、部品点数の削減、地域による製造体制の導入、製品ラインナップの階層化を進めています。
セグメント分析
気管切開用製品市場のうち、チューブに起因する市場規模は2025年に1億1,266万米ドルに達し、これは世界売上高の49.74%に相当します。商品化の進展が続く中でも、あらゆる気道処置には適切にフィットするカニューレが必要であるため、チューブは依然として主要な位置を占めています。チューブメーカー各社は、メドトロニック社のテーパー型カフのように、漏れを99%削減し、側壁圧を18.6%低減するといった段階的な改良を通じて、シェアを守っています。換気用付属品(フィルター、発話弁、加湿チャンバー)は、病院が包括的な感染対策バンドルを求める中、2031年までCAGR4.74%で最も急速に成長しています。気流の測定値を記録するコネクテッド付属品は、電子カルテにシームレスに統合され、サプライヤーにサービスベース収益機会をもたらしています。
付属品市場の成長は、在宅ケアの拡大を反映しており、家族からは、吸引、包帯交換、緊急時の対応を簡素化するターンキーキットが好まれています。スマート付属品は遠隔医療ハブにアラートを送信し、臨床医が離脱プロトコルを微調整するのに役立ちます。単体のカニューレから完全な気道エコシステムへのこの進化は、他社製品への切り替えの障壁を高め、複数製品の調達契約を促進します。したがって、気管切開用製品産業には新たなクロスセルの可能性が見込まれており、使い捨て製品が安定した継続的な収入をもたらし、ベースチューブの交換サイクルが長いことを相殺しています。
PVCとポリウレタンは、低単価と確立された金型構造により、2025年においても51.88%の市場シェアを維持しました。それにもかかわらず、シリコンは、過敏反応の低減や高頻度換気モード下での気流特性の改善に後押しされ、CAGR 4.67%で成長しました。集中治療室(ICU)が複雑な症例にシリコンを採用することで、気管切開用製品市場は恩恵を受け、平均販売価格が上昇し、プレミアムな研究開発が促進されます。PVCシェル内にシリコンライナーを挟み込んだハイブリッド構造は、コストと性能のバランスを取り、規制上の承認プロセスを円滑にすることで、ミドルティア製品の実現を可能にしています。
銀やステンレス製のチューブは、耐久性や抗菌性が重視される再建手術や頭頸部腫瘍治療のニーズに応え続けています。PLGAやPLAなどの新興の生分解性ポリマーは、調査資金を集めており、長期的な合併症を回避できる一時的気道スキャフォールドを提供しています。ナノ粒子を配合したコーティングは、内腔の開通性を維持しつつバイオフィルムを破壊しますが、量産化に用いた課題は依然として残っています。パンデミック時の原料不足により、アジア中心のシリコン供給への依存が露呈したため、供給の継続性を確保し、病院の購買担当者に納期について安心感を与えるべく、二重調達や現地での調合への投資が進められています。
地域別分析
2025年、北米は世界売上高の42.02%を占めました。これは、広範なICU収容能力、厳格な製品安全監督、ネットワーク接続型呼吸器を優遇するメディケアの支払基準改定に支えられたものです。米国では、専門学会がベッドサイド超音波検査のガイドラインを公表したことを受け、経皮的抜管キットの採用が加速し、現在では急性期後の償還制度において、遠隔モニタリングによる抜管プログラムが推奨されています。カナダでも、国民皆保険制度を通じて同様の動向が見られ、州をまたぐ調達の手間を軽減する標準化されたチューブバンドルの普及が進められています。
欧州連合(EU)市場は、臨床エビデンスの要件を統一し、シリコン製と銀製チューブの高価格を維持する医療機器規制(MDR)の枠組みのおかげで、全体として堅調な利益率環境を提供しています。ドイツとフランスは、ICUにおける超音波検査の普遍的な利用が可能であることから、経皮的技術の導入を先導しており、一方、イタリアとスペインは、病床数の制約を補うため、在宅での人工呼吸器離脱を積極的に取り入れています。ブレグジットにより、英国は独自の規制要件の見直しを迫られましたが、NHS(国民保健サービス)の取り組みでは、再入院の回避実績を記録するAI搭載のモニタリングツールが依然として重視されています。
アジア太平洋では、人口の高齢化、慢性肺疾患の有病率の上昇、政府による医療拡充が相まって、5.20%という最も高いCAGRを記録しています。中国における三次ICUと呼吸療法士養成プログラムへの投資により、スマート気管切開プラットフォームの潜在的な導入基盤が拡大しています。日本では、成熟した健康保険制度が高品質なシリコン製チューブをカバーしており、現地での生産提携が促進されています。インドや東南アジア諸国では、価格に敏感なセグメントが活性化しており、PVCとシリコンを組み合わせたハイブリッド製品の提供や、低コストの経皮的セットの導入が徐々に進んでいます。オーストラリアと韓国では、高度電子カルテシステムを活用し、IoTベースカフ圧テレメトリーに関する実証検査が実施されており、気管切開用製品市場全体における次世代製品の仕様形成が進められています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件・市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性呼吸器疾患の有病率の増加
- 高齢化・ICU入院
- 成熟市場における有利な償還制度
- 在宅での人工呼吸器離脱プログラムへの移行
- 集中治療室における低侵襲経皮的気管切開術の普及
- チューブ技術の継続的な向上
- 市場抑制要因
- 高い処置費用・医療機器費用
- 医療機器に関連する感染リスク
- 訓練を受けた抜管チームの不足
- シリコン・銀のサプライチェーンの脆弱性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 気管切開チューブ
- 気管切開用換気付属品
- 気管切開用洗浄・ケアキット
- その他
- 材料別
- PVC・ポリウレタン
- シリコン
- 金属(銀・ステンレス)
- 生分解性ポリマー・その他
- 手技タイプ別
- 外科的・開放式気管切開
- 経皮拡張式気管切開(PDT)
- ハイブリッド・内視鏡補助
- 適応症別
- 長期人工呼吸管理
- 頭頸部がん・腫瘍
- 閉塞性睡眠時無呼吸症候群
- 外傷・救急気道管理
- 神経筋疾患・変性疾患
- 先天性・その他の疾患
- エンドユーザー別
- 病院
- 外来・デイケアセンター
- 在宅医療
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic PLC
- Smiths Group PLC
- Teleflex Incorporated
- Boston Medical Products Inc.
- TRACOE medical GmbH
- Cook Group
- Fuji Systems Corporation
- Fisher & Paykel Healthcare Ltd
- Troge Medical GmbH
- Pulmodyne
- Atos Medical AB
- Intersurgical Ltd
- Ambu A/S
- Coloplast(Servona)
- Becton Dickinson(CareFusion)
- ICU Medical Inc.
- Mercury Medical
- Passy-Muir Inc.
- SunMed LLC
- Boston Scientific Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


