


経皮吸収型パッチ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Transdermal Skin Patches - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114772
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
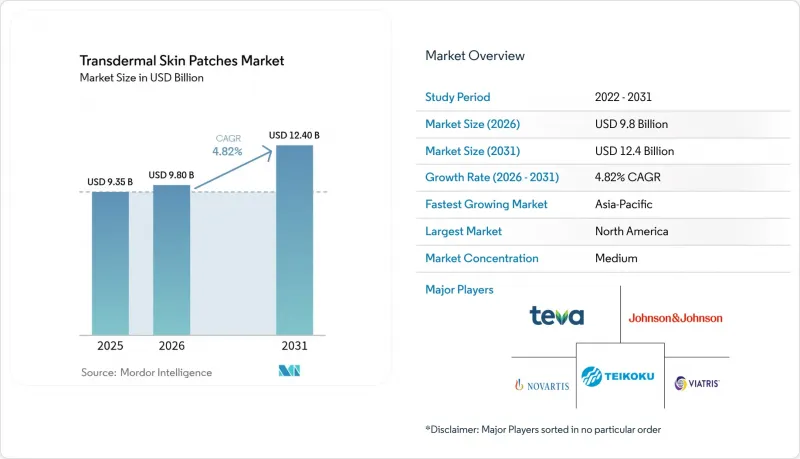
Mordor Intelligenceによると、経皮吸収型パッチ市場の規模は2025年に93億5,000万米ドルと評価され、2026年の98億米ドルから2031年までに124億米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは4.82%となる見込みです。
世界の経皮吸収型パッチ市場の動向と洞察
特許切れを契機とした新規投与形態への転換
製薬各社は2025~2030年にかけて、総額2,000億米ドル相当の特許満了に直面しており、これにより、患者の服薬遵守率を向上させつつ独占権を延長するための製剤改良が進められています。この転換は、慢性疼痛や神経系疾患の治療において顕著であり、パッチ製剤は肝臓での初回通過代謝を回避することで、投与量を減らしつつ血漿中濃度をより安定させることが可能となります。2024年6月に公表されたFDAのガイダンスでは、「必須のドラッグデリバリーアウトプット」が明確化され、規制上の不確実性が軽減されるとともに、承認前の所要期間が最大12ヶ月短縮されました。そのため、各社は経皮送達を、ライフサイクル管理ツールであると同時に、生活習慣病治療における服薬遵守率向上戦略としても位置づけています。
自己投与型慢性疾患治療法の急速な台頭
糖尿病、高血圧、ホルモン関連疾患の世界の有病率の上昇に伴い、通院回数を最小限に抑える在宅治療への需要が高まっています。最近の臨床検査では、経皮インスリン投与システムは、皮下注射に比べて患者満足度が35%高い結果を示しました。アジア太平洋市場では、高齢化や地方における医療格差を背景に、パッチが急速に普及しています。一方、世界中の高齢者層は、認知機能の低下に伴う服薬遵守の問題を軽減する、シンプルな「貼って終わり」という形態を高く評価しています。
高い開発コスト対経口ジェネリック医薬品
新規の経皮吸収型パッチを市場に投入するには5,000万米ドルかかるのに対し、経口ジェネリック医薬品の場合は500万~1,000万米ドルで済みます。これは主に、特殊な製造プロセスや生物学的同等性検査に起因しています。低所得国では、保険者側が革新性よりも販売数量を重視するため、臨床的メリットがあるにもかかわらず、パッチの導入が困難になっています。さらに、複合製剤に関する規制により、デバイス検査の要件が追加され、コストがさらに上昇し、小規模な参入企業の経営を圧迫しています。
セグメント分析
2025年時点で、薬剤含有接着剤システムは経皮吸収型パッチ市場の46.62%を占めており、これは製造プロセスの成熟度、実証済みの安全性、コスト効率を反映しています。しかし、マイクロニードル併用製剤は、ペプチド、ワクチン、さらには生物学的利用能が50%を超えるGLP-1アゴニストを投与できる能力に支えられ、予測CAGRが4.88%と最も高い伸びを示しています。リザーバー型とマトリックス型パッチは、それぞれ徐放性鎮痛薬とジェネリック疼痛管理薬のセグメントにおいて、ニッチな役割を維持しています。
マイクロニードルの進歩は、現在、より大きな生物学的分子を特徴とする製薬パイプラインと相まって進展しています。Anodyne Nanotechなどのスタートアップ企業は、コールドチェーンのコストを回避できる常温安定型のパッチを開発しており、新興市場でのビジネス機会を開発しています。臨床データが蓄積されるにつれ、この技術は、特に慢性代謝性疾患や自己免疫疾患の治療において、経皮吸収型パッチ市場規模の一部を注射剤からシフトさせると予想されます。
禁煙パッチは、公衆衛生予算の裏付けと強固な臨床エビデンスに支えられ、2025年に64.01%のシェアを占めて引き続き市場を主導しています。一方、神経障害はパーキンソン病やADHDの治療における定常的な薬剤送達の利点を背景に、5.14%のCAGRで最も急速に成長しています。ホルモン補充療法と疼痛管理のセグメントは安定的に推移しており、心血管疾患と避妊のパッチは特定の患者層に対応しています。
持続的な経皮放出は、中枢神経系治療において極めて重要な血中濃度のピーク・トラフ変動を緩和します。ロチゴチンとメチルフェニデートパッチはその好例であり、それぞれ運動制御の改善と注意力の安定化を示しています。保険者側は、入院率の低下や生活の質の向上といった成果をますます認識しており、これが保険適用リストへの掲載を後押ししています。
地域別分析
2025年、北米は経皮吸収型パッチ市場で38.77%のシェアを占め、市場を牽引しました。これは、ニコチン療法に対する広範な保険適用、有利な知的財産権の保護、FDAによる複合製品承認プロセスの効率化に支えられたものです。2025年にメディケアが血管運動症状管理用のパッチを保険適用対象に加えたことで、普及がさらに拡大する一方、LGM Pharmaによる600万米ドルの施設改修など、国内での製造能力の拡大が供給の安定性を高めています。また、米国における人口の高齢化に伴い、手先の器用さをほとんど必要としないパッチ型の疼痛治療やホルモン療法への需要も高まっています。
欧州は、市場が成熟している一方で規制が厳しい状況下で、これに続いています。MDR(医療機器規則)の施行によりコンプライアンスコストは上昇していますが、欧州医薬品庁(EMA)が2024年に発表したQ&Aにより、医療機器と医薬品の統合に関する要件が明確化され、曖昧さが解消されました。ホルモン補充療法用パッチは強い勢いを見せていますが、最近のエストラジオール不足は、地域における製造体制の冗長性の必要性を浮き彫りにしています。さらに、主要なEU諸国における禁煙治療の保険適用により、激しいジェネリック医薬品との競合にもかかわらず、数量は堅調に推移しています。
アジア太平洋は最も急成長している地域であり、2031年までCAGR5.06%で拡大しています。中国や日本における高齢化と糖尿病有病率の上昇が相まって、パッチの普及にとって好条件が整っています。ASEAN全域における規制の調和と、現地生産への投資が相まって、市場参入の障壁が低くなっています。中国の更年期治療市場はその好例であり、血栓リスクが低いことから、臨床医は経口エストロゲン製剤よりもパッチを推奨する傾向が強まっています。また、eコマースエコシステムの拡大により、地方におけるアクセス性の課題も解消され、パッチのオンライン販売が促進されています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 特許切れを契機とした新規投与形態への転換
- 自己投与型慢性疾患治療法の急速な台頭
- 禁煙補助剤の保険適用範囲の拡大
- マイクロニードル・イオン穿孔ハイブリッド技術の臨床フェーズIII検査段階への移行
- AIを活用した接着剤の設計により、皮膚刺激の発生率を低減
- 市場抑制要因
- 高い開発コスト対経口ジェネリック医薬品
- 皮膚過敏症に関する訴訟リスク
- 複合医療機器の承認プロセスに関する規制上の不透明感(米国・EU)
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- リリース技術別
- 薬剤含有接着剤
- リザーバー
- マトリックス
- マイクロニードル併用
- その他
- 治療領域別
- 禁煙
- ホルモン補充療法
- 疼痛管理
- 神経障害
- 心血管疾患
- 避妊
- その他
- 接着技術別
- アクリレート系接着剤
- シリコン系接着剤
- ハイドロゲル系接着剤
- その他の接着剤
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- 3M Company
- Abbott Laboratories
- Johnson & Johnson Services Inc.
- Novartis International AG
- Teva Pharmaceutical Industries Ltd.
- Hisamitsu Pharmaceutical Co. Inc.
- GlaxoSmithKline plc
- Bayer AG
- Viatris Inc.
- LTS Lohmann Therapie-Systeme AG
- Nitto Denko Corporation
- Corium LLC
- Agile Therapeutics Inc.
- UCB S.A.
- Luye Pharma Group Ltd.
- Zydus Lifesciences Ltd.
- Sparsha Pharma International Pvt Ltd
- Tapemark Inc.
- AdhexPharma
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


