


フォロプター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Phoropters - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114771
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、フォロプター市場の規模は、2025年の1億6,514万米ドルから2026年には1億7,244万米ドルへと拡大し、2026年から2031年にかけてCAGR4.42%で推移し、2031年には2億1,393万米ドルに達すると予測されています。
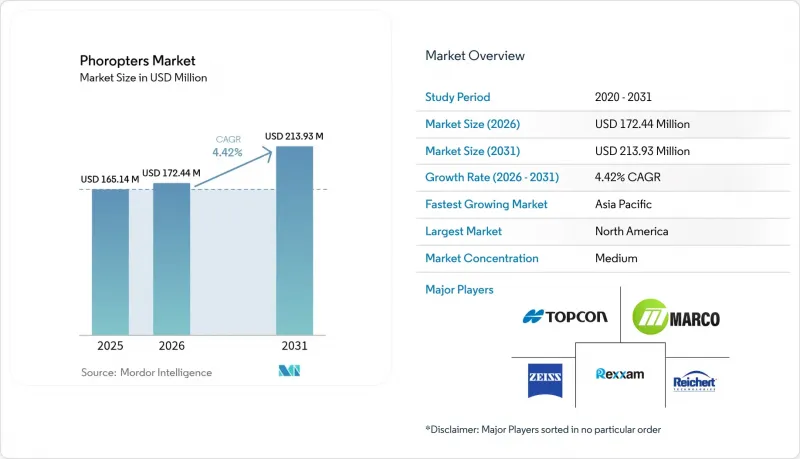
本レポートは、タイプ別(手動式およびデジタル式)、エンドユーザー別(病院、専門クリニック、その他のエンドユーザー)、流通チャネル別(直販、販売代理店/ディーラーネットワークなど)、および地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。本レポートでは、上記の各セグメントの市場規模(百万米ドル)を提示しています。
世界のフォロプター市場の動向と洞察
屈折異常の有病率の上昇
現在、東アジアのいくつかの経済圏では、高校卒業生の80~90%が近視に悩まされており、そのうち10~20%は頻繁な経過観察を必要とする病理学的合併症のリスクを抱えています。COVID-19によるロックダウンは、この負担をさらに増大させました。香港では、小児の新規近視症例が2.5倍に急増したことが報告されており、学校でのスクリーニングに対する長期的な需要が確固たるものとなっています。東アジア以外では、イランの60歳以上の成人のうち31.65%が近視、45.36%が遠視であり、矯正されていない屈折異常があらゆる年齢層に及んでいることが浮き彫りになっています。このような人口動態やライフスタイルの変化により、フォロプターは一次眼科医療の中心的な存在であり続け、単なる任意のツールから公衆衛生上の必需品へとその位置づけを高めています。
デジタルおよび自動屈折検査システムへの移行
自動両眼測定装置は、従来のデジタル機器が190秒を要したのに対し、171秒で検査を完了し、かつ同等の精度を維持しました。アリゾナ大学の研究者らは、主観的な回答を排除する20秒で測定可能な自動フォロプターを開発しました。これにより、言語の壁が解消され、結果の標準化が図られます。このような速度の向上は、高処理能力を要する小売チェーンや、地方の遠隔検眼拠点の運営を支えます。屈折データを患者記録に自動アップロードするソフトウェアと組み合わせることで、フォロプター市場は病院のデジタル化計画や国の電子医療(e-health)政策と整合することになります。
デジタルフォロプターの高い初期費用
高級な自動フォロプターは、特に医療機器の融資制度が整っていない地域の独立系検眼医にとって、設備投資予算を圧迫します。発展途上国における医療機器不足の43.5%は再生品によって解消されており、コストへの敏感さが浮き彫りになっています。製造規模の拡大や現地での組み立てによって価格が低下するまでは、導入状況に二極化が見られます。大規模チェーン店は急速に最新機種へ移行する一方、小規模なクリニックは手動式の機器を使い続ける傾向にあります。
セグメント分析
2025年の手動式フォロプター市場の規模は8,881万米ドルで、依然として売上高の53.78%を占めていました。製品寿命が長く価格が安い点は小規模なクリニックにとって魅力的ですが、デジタル式および自動式の代替製品は2031年までCAGR5.21%で拡大しています。自動化システムは診察時間を短縮すると同時に、屈折データをクラウド上の記録に直接エクスポートします。技術者にとって使いやすいワークフローは、2035年までに予測される眼科医の30%不足を緩和するのに役立ちます。客観的検査に関する規制指針が固まるにつれ、診療所は徐々に「職人技」から再現性のある分析へと移行し、2030年以降、デジタル製品が手動式の優位性を侵食する立場となるでしょう。
資金面の制約が強い改修志向の市場では、手動式機器は引き続き有用な選択肢となるでしょう。ソフトウェア、メンテナンス、定期的なアップグレードをセットにした新たなサブスクリプションモデルが普及すれば、純粋に機械式のシステムの淘汰が加速する可能性があります。既存のフレームにセンサーモジュールを後付けするメーカーは、完全な買い替えを望まない診療所から価値を獲得できるかもしれません。
地域別分析
北米は、民間保険の普及率の高さと堅調な設備投資に支えられ、2025年には世界売上高の38.21%を占めました。米国の診療所では、データセキュリティ規則への準拠や、記録された治療成果に基づく償還上の優位性を得るために、頻繁に機器のアップグレードが行われています。FDAのクラスIおよびクラスII医療機器の承認プロセスは、明確な試験基準を定めており、これにより商品化までの期間が短縮されます。視能訓練士の60%が求人不足を指摘している人材不足により、自動フォロプターに依存した技術者主導の検査への移行が加速しています。眼科用輸入品に対する関税引き上げ案は、国内の組立業者には有利に働く可能性がありますが、小規模な診療所にとっては機器更新コストの増加につながる恐れがあります。
欧州は成熟しているもの、コスト制約のある市場です。国民皆保険制度により定期的な眼科検診が促進され、フォロプターの安定した更新サイクルを支えています。しかし、単一支払者制度による償還率は、診療所に対し、ワークフローの効率化を実証することで、高価な機器の導入を正当化することを迫っています。厳格なCEマーク規制は、確立された品質管理システムを持つ既存メーカーに有利に働きます。スカンジナビア諸国で行われている国境を越えた遠隔医療のパイロット事業では、統合型デジタルフォロプターが離島でも効果的に機能することが明らかになっており、より広範な導入につながる可能性があります。
アジア太平洋地域は、CAGR6.84%で最も急速に成長している地域です。公衆衛生キャンペーンは近視の蔓延に対処しており、東アジアの10代の若者の最大90%が矯正レンズを必要としています。中国、シンガポール、韓国の政府は学校での検診プログラムに助成金を支給しており、これにより携帯型自動検眼機の大量調達が進んでいます。タイの外来診療制度の拡大など、国民皆保険を拡充している国々では、メンテナンスの手間が少ないフォロプターを必要とする地方の診療所に資金を提供しています。国内の光学部品サプライヤーは、リードタイムを短縮しコストを削減することで、輸入ブランドと競合できる現地組み立てを可能にしています。
南米では導入状況にばらつきが見られます。ブラジルやコロンビアの都市部では、チェーン店にデジタルフォロプターが導入されていますが、農村部では予算の制約や停電が頻発するため、依然として手動式の機器に依存しています。非営利の視力検診プロジェクトは、過酷な現場環境にも耐えられる携帯型機器への需要を後押ししており、間接的に現地の医療従事者におけるブランド認知度を高めています。中東およびアフリカでは、ドナー資金によるインフラプロジェクトに関連した病院からの散発的な購入が見られますが、民間クリニックの在庫は再生された手動式機器が主流です。ケニアで最近施行された、必須医療機器に対する政府の輸入関税免除措置は、エントリーレベルの自動測定モデルの出荷を増加させる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 屈折異常の有病率の上昇
- デジタルおよび自動化された屈折測定システムへの移行
- 頻繁な眼科検診を求める高齢化社会
- EMR統合型デジタルフォロプターが検査処理能力を向上させます
- 遠隔検眼および小売チェーンの設備更新
- 市場抑制要因
- デジタルフォロプターの初期導入コストが高いこと
- 高度な眼科検査機器に対する保険償還の制限
- 熟練した屈折検査担当者の不足
- 活況を呈する中古機器市場
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 手動式フォロプター
- デジタル/自動フォロプター
- エンドユーザー別
- 病院・眼科クリニック
- 光学製品小売チェーン
- 独立系検眼医
- 外来手術センター
- 学術研究機関
- 流通チャネル別
- 直接販売
- 販売代理店/ ディーラーネットワーク
- オンライン販売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Topcon Corporation
- Carl Zeiss Meditec AG
- NIDEK Co., Ltd.
- EssilorLuxottica
- Reichert Technologies
- Huvitz Co., Ltd.
- Luneau Technology(Visionix)
- Marco Ophthalmic
- Takagi Seiko
- Canon Medical Systems
- Coburn Technologies
- Tomey Corporation
- Kowa Company Ltd.
- Righton
- CSO Costruzione Strumenti Oftalmici
- Optomed
- Heidelberg Engineering
- Medizs Co.
- Visionix USA
- Bon Optic
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


