


膣スリング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vaginal Slings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114764
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、膣スリング市場の規模は2025年に15億9,000万米ドルと評価され、2026年の17億1,000万米ドルから2031年までに24億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.67%となる見込みです。
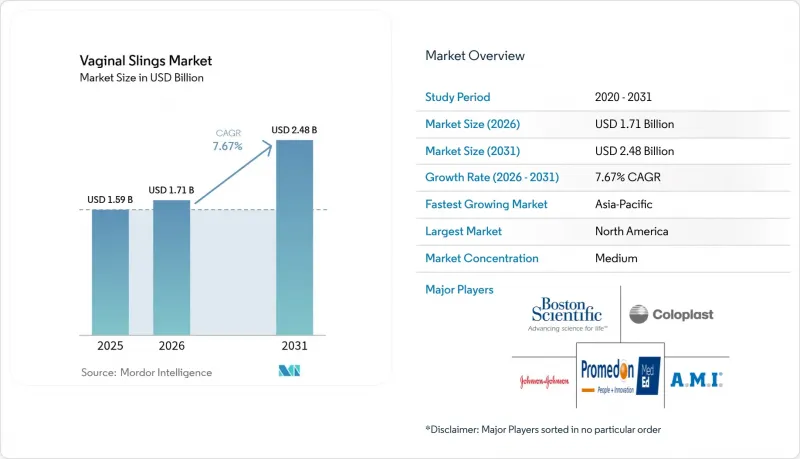
本レポートでは、業界を製品タイプ(閉鎖筋貫通型スリングなど)、素材タイプ(ポリプロピレンメッシュなど)、尿失禁の種類(腹圧性尿失禁および混合性尿失禁)、エンドユーザー(病院など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類しています。市場予測は、金額(米ドル)ベースで提示されています。
世界の膣スリング市場の動向と洞察
ストレス性尿失禁の有病率の増加
ストレス性尿失禁の発生率は、人口の高齢化や代謝性疾患の有病率の上昇と歩調を合わせて増加しています。予測によると、骨盤底障害を抱える米国の女性の人口は、2010年の2,810万人から2050年までに4,380万人に増加し、主要な患者層が拡大すると見込まれています。2型糖尿病や高コレステロール血症などの心代謝性併存疾患は症状の重症度を高め、早期の医療機関受診を促しています。「RISE FOR HEALTH」研究によると、米国の女性の79%が少なくとも1つの下部尿路症状を経験しているにもかかわらず、治療を受けているのはわずか7.1%にとどまっており、未充足のニーズが極めて大きいことが浮き彫りになっています。閉経はリスクをさらに高めるため、ベビーブーマー世代によって、膣スリング市場は長期的に拡大し続ける見通しです。医療システムにおけるスクリーニングの取り組みにより、未治療の症例がさらに多く明らかになるものと予想されます。
低侵襲な中尿道スリング手術の採用拡大
中尿道スリングは、開放手術に比べて合併症の発生率が低く、80~90%の長期的な成功率を示すため、ゴールドスタンダードの治療法となっています。FDAの文献レビューでは、ミニスリングが36ヶ月間にわたり従来の手法と同等の有効性と安全性を維持していることが確認されており、外科医の信頼を裏付けています。現在、泌尿器科手術の60%以上が外来施設で行われており、滞在期間の短縮や局所麻酔の採用により、保険者や患者の費用負担が軽減されています。ボストン・サイエンティフィック社の青色メッシュは、術中の視認性を向上させ、手術時間を短縮し、留置の精度を高めます。単一切開型デバイスは、フォローアップ調査において患者満足度88%、主観的尿失禁改善率81%を達成しており、膣スリング市場でのシェア拡大を加速させています。
メッシュインプラントをめぐる継続的な法的精査
裁判所は、過去の販売慣行に対し、メーカーに対して引き続き多額の罰金を科しています。ジョンソン・エンド・ジョンソンのエシコン部門は2024年に3億200万米ドルの罰金を科され、メッシュの安全性に対する患者の懸念を強めるとともに、訴訟の多い地域における手術件数の伸びを鈍化させています。140人の女性を対象とした英国初の集団和解は、欧州全域で賠償責任が拡大する可能性のある先例を打ち立てました。FDAは、臓器脱修復用の経膣メッシュをクラスIIIに再分類し、厳格な市販前承認と高額な市販後監視を義務付けました。受術者の約5~10%は、メッシュに関連する合併症により再手術を必要とする可能性があり、これがネガティブな評判に拍車をかけています。こうした動向は短期的な普及を鈍化させ、各社に次世代素材の開発を加速させるよう迫っています。
セグメント分析
2025年には、閉鎖孔経路システムが売上高の39.35%を占め、膣スリング市場において最も多く移植されているソリューションとしての地位を確固たるものにしました。臨床的な慣れ、低い膀胱穿孔率、そして確固たる長期データにより、病院および外来手術センター(ASC)の両方で安定した施術件数が確保されています。外科医は、多様な解剖学的構造において再現性のある結果が得られることからこれらのデバイスを好んでおり、膣スリング市場におけるその地位を維持しています。ミニ/単一切開スリングは比較的新しい製品ですが、より迅速な留置と解剖平面の削減を求めるユーザーが増加していることから、CAGR 11.59%で拡大しています。研究によると、Solyxは3ヶ月時点で100%の客観的治癒率を達成しているのに対し、MiniArcは91.1%ですが、いずれのプラットフォームも主観的な満足度は高いことが示されています。人間工学に基づいた挿入器具が登場するにつれ、手術時間の短縮が重視される資源の限られた環境において、シングルインシジョンスystemの受け入れが広まっています。
客観的な性能面でも、テンションフリー膣テープ法が注目を集めており、その10年後の主観的治癒率は71~97%に達し、外科医からの支持を維持しています。一方、調整可能な自家組織スリングは、合成素材を避けたい患者に支持されています。また、ポリエステル縫合糸を用いた改良型腹腔鏡下仙骨膣固定術は、メッシュを使用しない耐久性を、より低い材料コストで実現します。個別化された尿失禁治療の臨床試験は、患者ごとに調整可能な治療法に対する臨床現場の需要を浮き彫りにしており、製品構成の漸進的な多様化を示唆しています。
ポリプロピレンは、数十年にわたる外科医の経験と単価の安さから、2025年の膣スリング市場規模において51.78%のシェアを占めました。しかし、PVDFメッシュは、優れた生体適合性と安定性が臨床的に支持されるにつれて、CAGR12.67%で成長を牽引しています。ベンチテストでは、ポリプロピレンに比べて弾性回復が大きく、クリープ変形が小さいことが確認されており、これは生体内での侵食が少ないことを意味します。6カ国のレジストリデータによると、PVDFを移植された患者における慢性疼痛の訴えが少なく、欧州および北米での切り替えが加速しています。吸収性および生体吸収性スキャフォールドは、永久インプラントが文化的に受け入れられにくい分野でニッチ市場を切り開いています。ポリ-4-ヒドロキシブチレート(P4HB)製構造体は、骨盤底の支持を維持しつつ18ヶ月後に徐々に吸収されますが、製造コストが高いため、当面は規模拡大が制限されています。
素材の革新により、個々の解剖学的構造に合わせた3Dプリント格子メッシュへのベンチャー資金が流入しており、予測期間内にマス・カスタマイゼーションが実現する兆しが見られます。ポリマーの劣化に伴う訴訟リスクは依然として残っていますが、製品ポートフォリオをPVDFや生体吸収性素材へと移行させるサプライヤーは、膣スリング市場のプレミアムセグメントを掌握することになるでしょう。
地域別分析
北米は、安定したメディケアの適用範囲、施術への習熟度、そして成熟したASC(外来手術センター)のインフラに支えられ、2025年においても売上高の37.65%を占め、首位を維持しました。2024年に新たな骨盤底用HCPCSコードが発表されたことで、補助器具への償還が拡大し、より広範なケアパスが促進される見込みです。また、膣スリング市場は、メッシュの表示を明確化し、ミニスリングの安全性を確認したFDAのガイダンスの恩恵も受けており、法的課題がある中でも医療提供者が患者に安心感を与えることが可能となっています。とはいえ、複数州にまたがる訴訟や、エシコン社に対する3億200万米ドルの罰金により、特定の管轄区域では成長が引き続き抑制されています。
アジア太平洋地域は、2031年までのCAGRが10.97%と、最も急速に成長している地域です。各国政府が保険適用範囲を拡大する一方、民間医療機関は、医療観光を呼び込む骨盤健康センターを開設しています。中国での研究により、各省で相当数の未診断症例が明らかになり、これが公的啓発キャンペーンや専門医の研修を促進しています。日本とオーストラリアはPVDFおよび単一切開技術を早期に導入している一方、インドでは急増する中産階級がコスト意識の高さから、ポリプロピレン製ソリューションの需要拡大を後押ししています。多様な規制状況により地域ごとの臨床エビデンスが求められていますが、手術能力の向上と日帰り手術施設(ASC)の普及が、同地域の膣スリング市場を押し上げています。欧州では、厳格な臨床評価と市販後の監視を義務付ける「医療機器規則(2017/745)」の下で着実な成長を維持しており、これにより信頼が高まり、製品の段階的なアップグレードが進められています。メッシュに関する規制の変遷を経験してきたドイツの臨床医たちは、合併症や訴訟リスクを低減する診療パターンを共有しています。英国における集団和解は、より安全な材料を求める声を強める一方で、将来の請求リスクを軽減するために、保険者が高価格帯のPVDF製医療機器への資金提供を行うよう促す可能性もあります。中東・アフリカおよび南米の市場は、低コストの腹腔鏡下手術オプション、局所麻酔プロトコル、そして国境を越えた需要を誘導する医療ツーリズムルートの拡大に支えられ、小規模な基盤から成長を遂げています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ストレス性尿失禁の有病率の増加
- 低侵襲性中尿道スリング(MUS)術法の普及が進んでいます
- 主要な医療市場における支援的な償還枠組み
- 軽量メッシュおよびポリフッ化ビニリデン(PVDF)材料における継続的な革新
- 最適な患者選定のためのAIツールの統合
- 発展途上国における医療ツーリズムの台頭
- 市場抑制要因
- メッシュインプラントをめぐる法的な精査が続いています
- 診断の遅れにつながっている文化的・社会的障壁
- 充填剤やエネルギー療法などの非外科的治療法の選好が高まっています
- ポリプロピレン材料の供給状況に影響を与える環境およびサプライチェーン上の制約
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 閉鎖孔横断型スリング(TOT)
- テンションフリー膣テープ(TVT)
- Mini/単一切開スリング
- 調整可能な自家組織スリング/生体スリング
- 素材のタイプ別
- ポリプロピレンメッシュ
- PVDFメッシュ
- 吸収性/生体メッシュ
- 失禁タイプ別
- 腹圧性尿失禁
- 混合性尿失禁
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Coloplast A/S
- Boston Scientific Corporation
- Johnson & Johnson(Ethicon)
- BD-C.R. Bard
- A.M.I. GmbH
- Caldera Medical
- Promedon Group
- Betatech Medical
- Cook Medical
- NeoMedic International
- Dynamesh
- TFS Surgical
- B. Braun Melsungen
- pfm medical
- LiNA Medical
- UroCure
- Herniamesh Srl
- Teleflex(NeoTract)
- Securisyn Medical
- Medtronic
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


