


自動車用触媒:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Catalyst - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114762
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用触媒の市場規模は、2025年の11万7,090オンスから2026年には12万1,660オンスへと拡大し、2026~2031年にかけてCAGR3.91%で推移し、2031年までに14万7,550オンスに達すると予測されています。
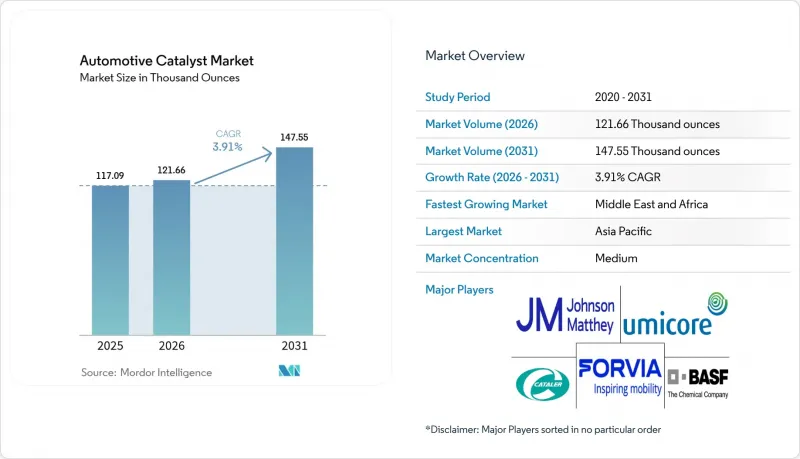
本レポートは、材料タイプ別(パラジウム、プラチナ、ロジウム、その他の材料タイプ)、車種別(乗用車、小型商用車、大型商用車)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は数量(オンス)単位で示されています。
世界の自動車用触媒市場の動向と洞察
ユーロ7と米国2027年規制により、世界の排出ガス規制がさらに厳格化
ユーロ7では、粒子径10nmの閾値が導入され、排出量が制限値の2.5倍を超えた場合に警告を発する自動車モニタリングシステムの搭載が義務付けられます。ディーゼル軽自動車には、クローズドカップルド型SCRコーティングフィルター、最大4kWの電気ヒーター、アンモニアスリップ触媒の追加が義務付けられます。これらのアップグレードにより、触媒の使用量はユーロ6システムと比較して約2.8倍に増加し、要求される耐久距離も16万kmに延長されるため、貴金属需要の増加と後処理システムの複雑化が促進されます。
主要市場における内燃機関(ICE)ハイブリッド車の販売回復
2024年、中国のプラグインハイブリッド電気自動車の販売台数は前年比84%増の430万台に達しました。一方、欧州の消費者は、充電の制約を補うレンジエクステンダーモデルの購入をますます増やしています。ハイブリッド車には、従来型三元触媒に加え、頻繁な熱サイクルに耐えられる急速ライトオフ仕様の触媒が不可欠です。タイをはじめとするASEANでは、ハイブリッド車の組立に対する投資優遇措置が講じられており、規制に準拠した触媒システムに対する地域的な需要がさらに高まっています。
BEVの急速なコストパリティが将来のICE販売台数を圧迫
Teslaは2024年に「モデル3」の生産コストを2万8,000米ドルまで削減し、内燃機関(ICE)搭載セダンとの従来型価格差の大部分を解消しました。EUの排出量規制において、目標値を超えるCO2排出量1グラムあたり95ユーロの罰金が科されることになり、2025年にはその総額が160億ユーロに達する見込みです。これにより、自動車メーカーはバッテリー式モデルへの転換を加速させざるを得なくなっています。中国では2024年にすでにBEVの市場シェアが35%に達しており、施策やコストの推移が長期的な触媒需要を抑制し得ることを示しています。
セグメント分析
ロジウムは、ガソリン車の三元触媒におけるNOx低減においてかけがえのない役割を果たしており、2031年までCAGR4.42%で成長すると予測されています。ユーロ7規制では、規制対象となるすべての汚染物質を同時に削減することが求められているため、自動車用触媒市場におけるロジウムの市場規模は、他のどの貴金属よりも急速に拡大する見込みです。パラジウムは、2025年のシェアが43.85%を占めることから、依然として数量面で首位を維持していますが、価格の変動性や制裁リスクにより、OEM各社はプラチナへの代替を進めています。ガソリン車プラットフォームにおけるプラチナの採用が再び拡大しています。これは、2024年のプラチナ平均スポット価格がパラジウムより55%低かったためであり、これにより複数のプラチナ代替プログラムが推進されています。ニッチなベースメタルやゼオライト系触媒促進剤が占める自動車用触媒市場のシェアは小さいも、サプライヤーが耐久性を損なうことなく貴金属への依存度を大幅に削減する「原子効率の高い」設計を商品化しているため、成長を続けています。
従来型ウォッシュコートから単一原子とバイメタル構造への移行により、触媒1個あたりの貴金属使用量を最大90%削減できる可能性があります。ジョンソン・マッセイ社とBASFは、セリア・ジルコニアマトリックスに孤立したプラチナ原子を埋め込み、1グラムあたりの活性サイトを増加させる生産ラインの検査運用を行っています。同時に、自動車シュレッダー事業者とのクローズドループ型パートナーシップを通じてロジウムのリサイクル率が向上し、供給逼迫が緩和されています。これらの取り組みが相まって、長期的な電動化シナリオの下でも、自動車用触媒市場は安定しています。
地域別分析
2025年、アジア太平洋は自動車用触媒市場の51.45%を占めました。中国では3,020万台の自動車が生産され、同年にはプラグインハイブリッド電気自動車の販売台数が84%増加したため、三元触媒とSCRシステムの堅調な普及が確実なものとなりました。現地のサプライヤーは、コスト競合を維持しつつ、高度なウォッシュコートを統合するために、グローバル企業と提携することがよくあります。インドでは、国内の触媒製造クラスターを奨励する政府の取り組みに支えられ、自動車生産台数が急速に拡大しています。日本と韓国は最先端の研究開発を提供しており、ASEANのインセンティブにより、ハイブリッド車の生産台数が維持されています。
北米は成熟しているも、依然として機会に富んだ市場です。EPA ティア3規制により、自動車メーカーは高い触媒性能を維持することが義務付けられており、堅調なリサイクルインフラがパラジウムやプラチナを循環型経済に還元しています。メキシコの生産拡大は、現地での担体コーティング事業を支えており、これによりサプライチェーンが短縮され、リードタイムが短縮されています。カナダの厳しい冬はバッテリーの航続距離を低下させるため、多くの地域で内燃機関の使用が維持され、予測期間を通じて触媒が部品表に含まれ続けることになります。
欧州では2035年に新車の内燃機関車販売禁止が予定されていますが、短期的な需要はユーロ7規制の導入によって支えられています。ベルギーとドイツの高度なリサイクルプラントでは、使用済み貴金属の最大95%を回収しており、地域の自給自足を強化しています。ハイブリッド車モデルは、BEV(純電気自動車)の普及率が最も高い市場においても、触媒の需要を長期化させています。中東・アフリカの自動車用触媒市場は、モロッコの2023年の生産台数58万2,000台と、サウジアラビアによる29億米ドルの産業投資のおかげで、CAGR4.63%で推移する見込みです。南アフリカは依然として主要な輸出拠点ですが、欧州におけるBEVの勢いが強まることで、今後数年間は長距離輸送による触媒の出荷量が減少する可能性があります。南米はマクロ経済的な逆風により成長ペースは緩やかですが、ブラジルとアルゼンチンが依然として同地域の基材需要を下支えしています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ユーロ7と米国2027年規制により、世界の排出ガス規制がさらに厳格化
- 主要市場における内燃機関(ICE)ハイブリッド車の販売回復
- プラチナからパラジウムへの代替により、OEM用の触媒コストが低下
- オフロード・船舶用エンジンに関する新たな規制
- レンジエクステンダー式EVのブームによる中国・欧州でのPGM需要の下支え
- 市場抑制要因
- BEVの急速なコストパリティが将来のICE販売台数を圧迫
- OEMによるコスト削減とゾーン型触媒設計により、車両あたりのPGM使用量が削減
- ロシア・ウクライナをめぐる供給制裁によるPGM貿易フローの混乱
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 材料タイプ別
- パラジウム
- プラチナ
- ロジウム
- その他の材料タイプ
- 車種別
- 乗用車
- 小型商用車
- 大型商用車
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF SE
- CATALER CORPORATION
- CDTi Advanced Materials Inc.
- Clariant
- Cummins Inc.
- DCL International Inc.
- Ecocat India Pvt Ltd.
- Forvia SE
- Heraeus Precious Metals
- INTERKAT Catalyst GmbH
- Johnson Matthey
- Klarius Group Ltd.
- N.E. CHEMCAT CORPORATION
- Solvay
- Tenneco Inc.
- Umicore
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日