


グリコミクス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Glycomics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 117 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114756
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、グリコミクス市場の規模は2025年に21億3,000万米ドルと評価され、2026年の24億2,000万米ドルから2031年までに45億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは13.63%となる見込みです。
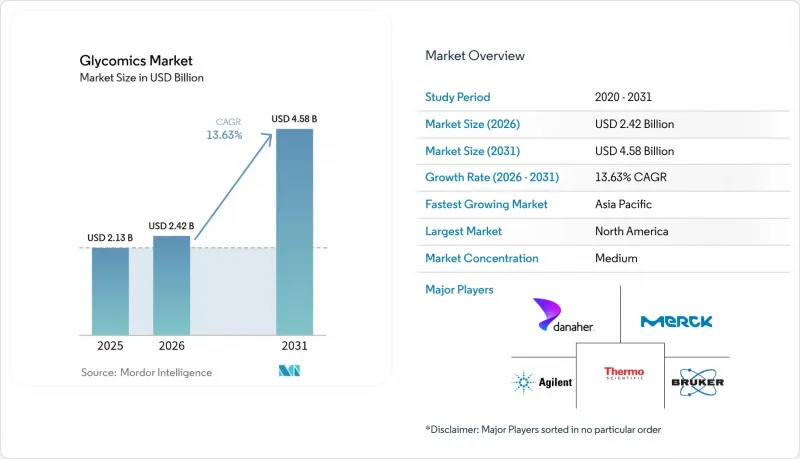
本レポートは、製品タイプ(機器など)、技術(質量分析法、HPLCおよびUHPLCなど)、用途(創薬・医薬品開発、診断など)、エンドユーザー(製薬・バイオテクノロジー企業など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のグリコミクス市場の動向と洞察
グリコバイオロジーへの製薬業界の投資が加速しています
大手製薬企業の研究開発(R&D)ポートフォリオでは、現在、グリコバイオロジーに優先的な予算が割り当てられています。これは、糖鎖の変化が症状が現れる最大10年前から疾患を予兆する可能性があるためです。2025年にGlycomine社が実施した1億1,500万米ドルのシリーズC資金調達は、投資家の信頼を示すとともに、専門的な試薬への需要に資本を誘導しています。学術機関と産業界との提携も活発化しており、ハーバード大学医学部のグリコサイエンス・センターは、複数のスポンサーと協力して、研究室での知見を臨床試験へと推進しています。制御された糖鎖工学により、モノクローナル抗体の効力が向上し、免疫原性が低減されることから、高度な質量分析システムや組換え糖転移酵素への需要が高まっています。この動向は、ターンキー型の糖タンパク質ワークフローを提供する中堅の機器サプライヤーを後押ししており、プラットフォーム規模の事業を求めるベンチャー投資家にとって、グリコミクス市場は魅力的なものとなっています。
質量分析プラットフォームの普及拡大
質量分析法は、単一分子レベルの明瞭な解析が可能になったことから、構造グリコミクスの分析の中核となっています。2024年に発表されたブルカー社の「glyco-PASEF」法は、複雑な糖ペプチドを数分で解析し、試料量を削減することで、CROのプロジェクト期間を短縮します。高速イオン移動度分離と組み合わせたハイブリッド分析装置は、手間のかかる誘導体化処理を必要とせずに、結合部位ごとの詳細情報を提供します。CandyCrunchなどのAIツールは、未知の構造の同定精度を90%近くまで高め、新規参入者の学習曲線を緩和します。これらの一連の進歩により、顧客基盤は一流のコア施設から地域の病院へと広がり、その結果、グリコミクス市場が拡大しています。
グリコミクス・ワークフローの高コストと技術的複雑さ
無傷の糖タンパク質分析に適した最先端のLC-MSプラットフォームは50万米ドルを超えることもあり、専用の消耗品もプロテオミクス用試薬に比べて数倍のコストがかかります。方法開発には、日常的な運用開始までに6~12ヶ月を要することが多く、プロジェクト予算を圧迫します。各サンプルは酵素による遊離、蛍光標識、多次元分離を経る場合があるため、消耗品の使用量が多くなります。多くの小規模な研究所にとって、外部委託の方が依然として費用対効果が高いため、内部での導入が遅れ、コストに敏感な地域におけるグリコミクス市場の早期浸透が妨げられています。
セグメント分析
2025年には、試薬およびキットが最大の収益を生み出し、37.78%のシェアを占めました。これは、各分析サイクルにおいて、複数の特殊な酵素、レクチン、および誘導体化試薬が必要とされるためです。試薬分野のグリコミクス市場規模は、研究開発(R&D)および品質管理ラボにおけるサンプル処理量の増加に伴い、着実に拡大する見込みです。酵素は販売量の増加を牽引しており、2031年までCAGR15.18%で拡大が見込まれています。これは、医薬品ワークフローにおいて高い純度と規制上の承認が得られる組換え生産ルートに支えられたものです。サプライヤーは、微量の不純物でもグリカンフィンガープリントを歪め、コストのかかるバッチ不合格を引き起こす可能性があるため、ロット間の均一性を重視しています。機器の販売額は絶対値では試薬に次ぐもの、長期的な市場の定着性にとって依然として重要な役割を果たしています。ベンダー各社は、サービス契約やクラウド分析サービスのサブスクリプションをバンドルすることで、1回限りのハードウェア購入を継続的な収益源へと転換しています。新規ユーザーがグリコミクス市場に参入するにつれ、サンプル調製用消耗品と標準作業手順(SOP)を組み合わせたスターターキットが、導入のハードルを下げています。
機器カテゴリーは質量分析装置のアップグレードに大きく依存していますが、インラインキャピラリー電気泳動や新興のナノポアシーケンサーが多様性を加えています。各技術分野は、HPLC用の蛍光色素やマイクロアレイ用のキャプチャプローブなど、それぞれ特有の試薬需要を生み出しています。研究所はプラットフォームを横断してワークフローを最適化しており、クロスセリングの機会が生まれています。予測期間を通じて、試薬はグリコミクス市場の基盤であり続けるでしょう。なぜなら、分析されるサンプル一つひとつが消耗品の継続的な支出を生み出し、臨床検査の拡大がその相乗効果をさらに増幅させるからです。
質量分析法は2025年に総収益の40.92%を占めており、決定的な結合情報や部位情報を提供するため、今後も支配的な地位を維持する見込みです。ユーザーは、速度と超高質量精度を兼ね備えた飛行時間型(TOF)およびOrbitrapハイブリッド装置を採用しており、これにより同定サイクルが短縮されています。インフラが整備されるにつれ、マイクロアレイおよびチップベースのプラットフォームにおけるグリコミクス市場の規模は最も急速に拡大し、2031年までCAGR14.32%で伸びると見込まれます。小型化されたアレイはハイスループットスクリーニングを可能にし、予算の制約下で数千もの抗原変異体をスクリーニングする必要があるワクチン開発者にとって魅力的です。モノクローナル抗体のロットリリースに向けたレクチンマイクロアレイの規制当局による検証により、商業的な受容が拡大しました。
HPLCおよびUHPLCは、既存の品質管理(QC)ラボにシームレスに統合できるため、依然として主力技術として位置づけられています。キャピラリー電気泳動は、酸性糖鎖の電荷変異体の分離において、ニッチな地位を維持しています。技術の動向は、フロントエンドの分離とMS検出、AIベースの構造同定を融合させた統合型マルチモーダルシステムへと移行しつつあります。データ処理を自動化するソフトウェアプラットフォームは、人材不足を解消し、小規模な研究所でもグリコミクス市場に参入できるようにするため、現在では購入決定において決定的な要素となっています。将来的には、ハードウェア、試薬、バイオインフォマティクスを統合する機器メーカーが、より広範な導入基盤を確保し、乗り換えコストを高めることになるでしょう。
地域別分析
北米は、NIH(米国国立衛生研究所)による持続的な資金提供と、先進的なバイオ医薬品製造基盤のおかげで、2025年のグリコミクス市場において38.10%のシェアを維持しました。FDA(米国食品医薬品局)が承認した糖鎖プロファイリングのプロトコルにより、ロットリリース試験が効率化され、ツールベンダー各社はボストン、サンディエゴ、トロント近郊にデモセンターを設置するようになっています。ジョージア大学などの大学は、糖科学インフラの普及を目的として米国国立科学財団(NSF)から1,800万米ドルの助成金を受け、将来の導入の基盤となる地域トレーニングハブを設立しました。
欧州は売上高で第2位を占めており、その基盤となっているのは、ドイツの計測機器に関する専門知識、英国の生物製剤アクセラレーター、そしてフランスのワクチン研究所です。欧州全域にわたる規制の整合化により、共同検証研究が促進され、コンプライアンスコストの削減と国境を越えた連携の促進につながっています。アイルランドやオランダの受託研究機関(CRO)は、米国やアジアのスポンサー向けに専門的な糖鎖分析サービスを提供しており、世界のサプライチェーンを通じて大陸間を結びつけています。
アジア太平洋地域は、2031年までのCAGRが14.09%と、最も急速に成長しています。中国における高付加価値バイオ医薬品へのシフトにより、各製造拠点がFDAおよびEMAの承認取得を目指す中で、糖鎖モニタリングの需要が高まっています。日本の機器メーカーは地元の大学にハイエンドのMSシステムを納入しており、一方、韓国のCDMOは欧米の顧客向けに糖鎖工学サービスをパッケージ化しています。東南アジア諸国は、中国の生産能力分散戦略の恩恵を受けており、技術移転や合弁事業を通じて、地域の顧客基盤を拡大しています。インドのバイオシミラーメーカーは米国市場での承認取得を目指しており、これがグリコミクス市場をさらに後押ししています。オーストラリアは、国の研究助成金を活用して神経変性疾患における糖鎖の役割を研究しており、オセアニア地域の貢献の基盤となっています。これらの動向が相まって、対象となる導入基盤が拡大し、長期的な収益の見通しが強まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 糖鎖生物学分野における製薬投資の加速
- 質量分析プラットフォームの普及拡大
- バイオ医薬品の生産能力の拡大
- 慢性疾患の有病率の増加がバイオマーカーの需要を牽引しています
- 糖鎖工学を応用した細胞・遺伝子治療の登場
- AIを活用した糖鎖情報学ソリューションの統合
- 市場抑制要因
- グリコミクス・ワークフローの高コストと技術的な複雑さ
- 熟練した糖鎖生物学の専門家の確保が困難であること
- 糖鎖を基盤とする診断薬に関する規制上の不確実性
- 希少なグリカン試薬の供給制約
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 機器
- 試薬およびキット
- 酵素
- 技術別
- 質量分析法
- HPLCおよびUHPLC
- キャピラリー電気泳動
- マイクロアレイおよびチップベースのプラットフォーム
- レクチン親和性アッセイ
- その他手法
- 用途別
- 創薬・開発
- 診断
- 学術調査
- バイオ医薬品の製造
- ワクチン開発
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術研究機関
- 受託研究機関
- 病院および臨床検査機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Thermo Fisher Scientific Inc.
- Agilent Technologies Inc.
- Merck KGaA(Sigma-Aldrich)
- Bruker Corporation
- Danaher(SCIEX)
- New England Biolabs Inc.
- Waters Corporation
- Takara Bio Inc.
- Shimadzu Corporation
- QA-Bio
- Bio-Techne Corporation
- Lectenz Bio
- Vector Laboratories
- Ludger Ltd.
- Asparia Glycomics
- RayBiotech
- Z Biotech
- GlycoThera GmbH
- GlycoSeLect Ltd.
- Glycomix
第7章 市場機会と将来の展望



