


偽造医薬品検出装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Counterfeit Drug Detection Device - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114741
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、偽造医薬品検出装置の市場規模は、2025年の15億3,000万米ドルから2026年には16億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.30%で推移し、2031年には22億1,000万米ドルに達すると予測されています。
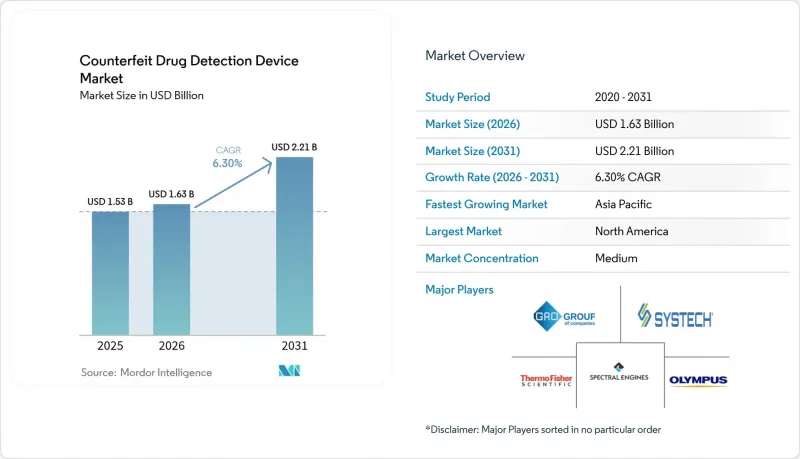
本レポートは、技術別(赤外線・近赤外線分光法など)、形態別(ハンドヘルド型デバイスなど)、用途別(化学組成の検証など)、エンドユーザー別(製薬メーカーなど)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の偽造医薬品検出装置市場の動向と洞察
高度なサプライチェーン監視への注力
現在、世界各国の規制当局はエンドツーエンドの可視性を求めており、検出は散発的な抜き打ち検査から継続的なトレーサビリティへと変容しています。米国「医薬品サプライチェーンセキュリティ法(DSSA)」では、パッケージ単位でのシリアル化データの電子的かつ相互運用可能な交換が規定されており、サプライチェーンの各ノードは所有権の移転前に真正性を検証することが義務付けられています。欧州連合(EU)や湾岸協力理事会(GCC)における並行した取り組みにより、シリアル化フォーマットが統一され、多国籍企業はコンプライアンスのワークフローを効率化できるようになっています。そのため、医療機器ベンダー各社は、分光分析プラットフォームに2Dデータマトリックスデコーダー、RFID読み取り装置、クラウドコネクタを組み込んでいます。ナイジェリアでは、過去最高となる70%という偽造品の普及率が記録されており、デジタル基盤が成熟すれば、発展途上市場でも投資が加速する理由を如実に物語っています。低遅延のデータ共有が事業運営の必須条件となるにつれ、調達仕様書には、分析性能に加え、システム統合への対応体制がますます明記されるようになっています。
包装から投与単位レベルのセキュリティへの移行
偽造業者は、本物の二次包装を再利用することが多いため、パッケージレベルのマーカーの信頼性は低下しています。製薬企業は現在、錠剤やカプセルに微細な識別子を埋め込んでおり、投与単位自体に存在する化学的または光学的特徴を読み取ることができる光学技術への需要を牽引しています。アジア太平洋地域のジェネリック医薬品メーカーは、インドが売上上位の分子に対してQRコードの導入を義務付けたことを受け、この変化を主導しています。剤形表面に結合されたSERSマイクロ基板は迅速な確認読み取りを可能にし、狭視野検出用に構成されたポータブルイメージャーは、インライン工程への導入を確実なものにします。医薬品規制当局はこの動向を歓迎しています。なぜなら、剤形に直接取り付けられたデバイスは医薬品と共に移動するため、国境検査の手続きが簡素化され、流用リスクが低減されるからです。また、この設計の更新により、分析担当者が一次包装を開封することなく疑わしいロットを検証できるようになるため、調査サイクルも短縮されます。
発展途上地域における認知度の低さ
一次医療の予算が依然として逼迫している地域では、真正性確認技術に関する誤解が根強く残っています。エチオピアでの調査によると、偽造品の識別技術に関する研修を受けた薬剤師はわずか12%にとどまっており、外部資金によるデバイスの助成があっても導入が妨げられています。メーカーは、仮想研修モジュールを組み合わせた寄付プログラムを通じてこの不足を補おうとしていますが、ネットワーク接続環境の格差が遠隔学習の妨げとなっています。地域の規制当局には、押収されたサンプルを検証するための法科学研究所が欠如していることが多く、最前線で働く臨床医に機器の価値を説明するために必要なフィードバックループが阻害されています。政府が医薬品安全性監視のカリキュラムを広く正式に導入するまでは、これらの地域における普及率は世界平均を下回り続けるでしょう。
セグメント分析
2025年時点で、ラマン分光法を用いた偽造医薬品検出装置の市場規模は40.92%を占めました。こうした基盤があるにもかかわらず、SERSは2031年までにCAGR8.94%で成長し、すべての競合技術を上回り、売上高の差を急速に縮めていくと予測されています。ラマン法が優位を占めているのは、その非破壊的な性質と最小限の試料前処理に起因していますが、偽造業者が分子構造が類似した混入物質に切り替えることで、従来のラマン法は検出限界に達しつつあります。SERSは、ラマン信号を増幅するプラズモニックナノ構造を採用しており、生物製剤や規制物質にとって重要な基準である1 ppm未満の検出限界を実現しています。機器メーカー各社は、AIモデルを統合してバックグラウンド蛍光を自動で差し引く機能を実装しており、これにより現場のスタッフが測定結果を正確に解釈できるようになっています。赤外線(IR)および近赤外線(NIR)法は、賦形剤の検証において引き続き手頃な選択肢として利用されていますが、マイクロ流体式ラボオンチッププラットフォームは、試料の希釈と光学測定を単一のカートリッジ上で統合することで、高スループットなバッチリリースに有用です。光学系以外の分野では、RFIDとブロックチェーンを組み合わせたタグ付けが最も急速に普及しており、改ざん不可能な来歴記録を提供することで、分光測定の結果を補完しています。
技術の融合により、60秒以内にラマン、蛍光、ハイパースペクトルイメージングを順次実行できるマルチモーダルプラットフォームの開発が加速しており、同定の確実性が最大化されています。以前は分析機能ごとに分断されていた資本予算が統合されつつあり、部門横断的な統一検出スタックの調達が進んでいます。単一の光学手法のみに焦点を当てているスタートアップ企業は、データ分析企業と提携しない限り、市場での存在感が薄れるリスクがあります。スペクトル・クラウド・リポジトリにより、参照ライブラリへのアクセスが民主化されていますが、欧州のデータ主権に関する規制により、一部の医薬品受託製造業者ではオンプレミスでの導入が義務付けられており、クラウド導入状況に地域ごとのばらつきが生じています。
2025年時点で、偽造医薬品検出装置市場におけるハンドヘルド型装置のシェアは51.05%を占めました。携帯型バックパックシステムは、レーザーの小型化や、オンボードでケモメトリクス処理を実行するGPU搭載マイクロコントローラーの恩恵を受け、2031年までの年間平均成長率(CAGR)は8.11%を記録しています。エンドユーザーは、ワークフローの処理能力やサンプルへのアクセス性を基準に測定方式を評価しています。倉庫の検査担当者は、ブリスターパックを数秒でスキャンできるハンドヘルド型を好む一方、現場の監視チームは、より深い浸透光学的性能を備えたバックパック型装置を選択し、ドラム缶やIBCトートの分析を行っています。ベンチトップ型装置の偽造医薬品検出装置市場規模は、規制された環境下で据え置き型の設置やピーク分解能の仕様が求められる品質管理(QC)実験室において、依然として堅調に推移しています。
新たに登場したモジュール式設計により、ユーザーはハンドヘルドプローブを大型のベースユニットにドッキングさせて分光範囲を拡張できるようになり、離散的なカテゴリーではなく連続的な選択肢が生まれています。病院では、調剤室でカート搭載型のハイブリッド装置を試験導入しており、携帯性を損なうことなく病院レベルの汚染管理を実現しています。8時間の稼働サイクルを可能にするバッテリー管理システムの統合により、稼働時間の制限に起因していた導入への躊躇が解消されました。検査手法の多様化は、サプライチェーンの分散化と見事に合致しています。ロットサイズの縮小や患者への直接配送ルートの拡大により、真正性チェックポイントは工場の壁を越えて広がっており、製品の流れに合わせて移動できる装置が求められています。
地域別分析
北米は、電子検証を義務付ける「医薬品サプライチェーンセキュリティ法(DSSA)」の施行期限を追い風として、2025年の偽造医薬品検出装置市場において38.22%の市場シェアを維持しています。病院の調剤室や専門卸売業者における装置の普及率は依然として世界最高水準にあり、ベンダーによるサポート体制は、校正、コンプライアンス研修、第三者による検証を網羅しています。欧州連合(EU)では、「偽造医薬品指令」によりシリアル化されたパッケージや改ざん防止機能が義務付けられていることから、市場は着実な拡大を続けています。ベネルクス諸国では、分光分析スキャナーと連携する全国規模のブロックチェーン登録制度を先駆けて導入しており、真正性確認の所要時間を5秒未満に短縮しています。
アジア太平洋地域は現在、最も急激な成長を見せており、中国がGMP規制を強化し、インドが処方薬トップ300ブランドへのQRコード表示を義務付ける中、2031年までのCAGRは9.33%に達すると見込まれています。かつて目視検査に依存していた現地の製造業者は、輸出市場の監査要件を満たすため、携帯型ラマン分光装置への移行を進めています。地域の流通業者も、停電により迅速な合否判定が求められる地方のコールドチェーンルートにおいて、携帯型SERS装置を導入しています。東南アジアの税関当局は、欧州への輸送前にASEAN全域にわたる違法な流通を阻止するため、ハンドヘルド型スキャナーを採用しています。
ラテンアメリカおよび中東・アフリカ地域は、世界全体の売上高に占める割合は10%未満ですが、偽造品が特に多発する地域となっています。ナイジェリアでは、偽造品の発生率が高いため、検出装置と能力開発ワークショップを組み合わせた、ドナー資金によるパイロット事業が進められています。サウジアラビアの追跡・トレーサビリティプラットフォーム「Tatmeen」はGS1規格に準拠しており、2次元データマトリックススキャンに対応した装置の購入を促進しています。導入状況は依然として公共部門の調達スケジュールや多国間援助のサイクルに左右されますが、国際的な医薬品安全性監視基準への着実な整合は、中期的な成長の可能性を示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高度なサプライチェーン監視への注力
- 包装から投与量管理への移行
- 政府および規制当局による支援策
- AIを活用したSERS技術により、ppm未満の現場検査が可能に
- IoT統合型スマートパッケージングの検証
- 大麻入り食品および個別化医薬品による需要の急増
- 市場抑制要因
- 発展途上地域における認知度の低さ
- 分光装置の高い初期費用
- 病院におけるハンドヘルド型ラマン分光器の使用に関するレーザー安全基準
- 新規の薬剤・高分子複合体に関するスペクトルライブラリの不足
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- 赤外・近赤外分光法
- ラマン分光法
- 表面増強ラマン散乱(SERS)
- マイクロ流体ラボ・オン・チップ
- 迅速化学検査キット
- RFID/ブロックチェーン・タギング
- その他の新興技術
- モダリティ別
- 携帯型デバイス
- 卓上型装置
- ポータブル/バックパック型システム
- 用途別
- 化学組成の検証
- 包装・ラベル付け 真正性確認
- 混合投与量分析
- エンドユーザー別
- 製薬メーカー
- 薬物検査機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Thermo Fisher Scientific Inc.
- Rigaku Analytical Devices
- Agilent Technologies Inc.
- B&W Tek(Part of Metrohm)
- Bruker Corporation
- Horiba Ltd.
- Renishaw plc
- Smiths Detection Group Ltd.
- DetectaChem LLC
- Spectral Engines Oy
- Stratio Inc.
- Systech International
- GAO Group
- Metrohm AG(Mira devices)
- ChemImage Corporation
- TruTag Technologies Inc.
- Enspectr LLC
- TSI Incorporated
- SciAps Inc.
- Bayer AG
第7章 市場機会と将来の展望


