


防弾ガラス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bulletproof Glass - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114734
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、防弾ガラスの市場規模は2026年に106億8,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR 9.12%で推移し、2031年には165億2,000万米ドルに達すると見込まれています。
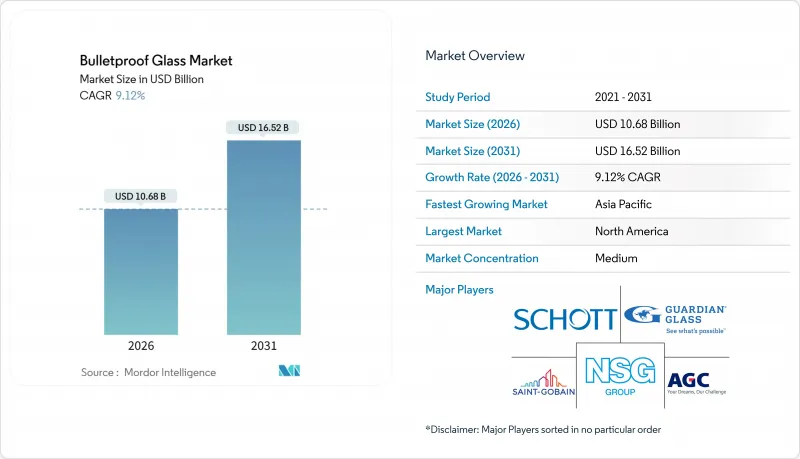
本レポートは、タイプ別(ソリッドアクリル、従来の合わせガラス、ポリカーボネート、ガラス被覆ポリカーボネート、その他)、エンドユーザー産業別(自動車、建築・建設、防衛、その他のエンドユーザー産業)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の防弾ガラス市場の動向と洞察
世界の防衛・国土安全保障支出の拡大
軍が新型プラットフォームの導入よりも生存性の向上を優先する傾向にあるため、透明装甲の予算は増加しています。米国陸軍は2026会計年度、車両防護システムに1億800万米ドルを割り当て、旧式車両の軽量化を図る改造キットを優先しています。FBIは2025年、NIJレベルIIIのシールドおよびパネルについて4,500万米ドルの入札を発表しました。2025年11月に発注された英国国防省の7,600万ポンドの枠組み契約は、VR7~VR9の民間仕様の車両に焦点を当てています。電気駆動系における重量制限により、ガラス被覆ポリカーボネートやポリマー・セラミックハイブリッド素材の採用が進んでおり、米国海軍のSBIR(中小企業革新研究)プログラムでは、STANAG 4569レベル3aの脅威に対して質量を25%削減する軽量積層材への資金提供が行われています。
高リスク都市部におけるインフラ開発の拡大
大都市では、保険や公共の安全に関する要件を満たすため、カーテンウォールに防弾ガラスを組み込んでいます。中国のJGJ 113-2015規格では、人通りの多い建物への合わせ安全ガラスの使用が義務付けられており、上海市ではこの規則を高さ24メートルを超えるファサードにも適用範囲を拡大しています。インドの中央予備警察部隊(CRPF)は、ZおよびZスペシャル級の要人保護対象者向けに防弾車両を指定しており、これによりセダンやSUVの改造が促進されています。米国では、FEMAのASCE 7-22における竜巻に関する規定およびASTMの衝撃試験が、現在では防弾基準と重複しており、単一の合わせガラスで、風で飛来する破片や小火器による脅威の両方に対応できるようになっています。
原材料および加工コストの高騰
2025年の光学用グレードのポリカーボネートのスポット価格は、北米で1トンあたり2,810米ドル、中国で1トンあたり1,810米ドルと幅があり、BPAフリー樹脂には12~18%のプレミアムが上乗せされています。オートクレーブによる接着には最大200 kWh/m2のエネルギーを消費し、TPUによる接着ではさらに10~15%多くのエネルギーが必要となります。再生ガラスくずを使用することでフロートガラスのエネルギー消費を25%削減できますが、欧州以外では使用済み製品の供給が限られています。
セグメント分析
固体アクリルは、92%の光透過率と原材料コストの低さから、2025年の需要の45.19%を占めました。ポリカーボネートは、防衛および自動車分野の買い手が、より軽量で複数回の衝撃に耐える積層ガラスを優先しているため、2031年まで年率10.21%の成長が見込まれています。積層ガラスは、爆風抵抗が求められる建築物のファサードでは依然として広く使用されていますが、その重量(40~60 kg/m2)と中間膜の経年劣化により、移動体プラットフォームでの使用は制限されています。ガラス被覆ポリカーボネートは透明性と強靭性のバランスに優れていますが、コストが15~20%高くなります。スピネルやAlONストライク面を含むポリマー・セラミックハイブリッドは、現在、総生産量の5%未満を占めるに過ぎませんが、厚さを20~30%削減できるため、将来的に自動車や航空宇宙分野の車両・機体への普及が進むことが予想されます。
ポリカーボネートへの需要は、NIJレベルIIIやVPAM VR7規格を損なうことなく、車両の積載量への悪影響を軽減する素材への防弾ガラス市場の移行を裏付けています。工場出荷時点で防弾装備が施されたEVや軽量な後付けキットが普及するにつれ、ポリカーボネート積層板の防弾ガラス市場規模は、今世紀末までにアクリル製品を上回ると予測されています。新たに登場したTPUナノコンポジットは、従来のTPUと比較して破片飛散強度を34%向上させ、耐用年数を延ばし、交換コストを低減します。
地域別分析
2025年、北米は防弾ガラス市場で39.18%のシェアを占め、市場を牽引しました。これは、1億800万米ドルの車両保護システム予算や4,500万米ドルのFBI入札を含む米国連邦政府の需要が、販売量を押し上げたためです。FEMA(連邦緊急事態管理庁)の「二重脅威対応ガラス」に関する規制により、災害耐性と防弾性の要件が整合され、サプライヤーは建設プロジェクトと防衛プロジェクトの両方で認証コストを償却できるようになりました。国務省によるEV枠組みの拡大は国内のサプライチェーンを活性化させ、一方、カナダとメキシコでは自動車の改造需要が徐々に増加しています。
アジア太平洋地域はCAGR12.17%で、最も急速に成長している地域です。中国ではJGJ 113-2015が施行され、大都市圏における合わせガラスのファサード改修が促進されています。また、福耀ガラス(Fuyao Glass)はイリノイ州に4億米ドルを投資したほか、新エネルギー車用ガラス向けの新国内フロートラインに91億人民元を投じました。インドでは、200名に及ぶVIP警護要員の名簿により、装甲SUVの改造需要が維持されています。日本と韓国は、次世代歩兵戦闘車の重量を20~30%削減できると期待される透明セラミックの研究開発に投資しています。
欧州では、英国の7,600万ポンド規模の防護車両枠組みにおいて、目立たないデザインの電気SUVが優先されています。AGCによる2025年1月のSGT Germany買収および2025年10月の太陽光発電用ガラスリサイクル実証事業は、既存企業が垂直統合と低炭素フロート炉への移行を進めていることを示しています。EU排出量取引制度(EU ETS)による炭素価格設定は利益率を圧迫していますが、リサイクル素材を含む積層ガラスの普及を加速させています。サウジアラビア、UAE、ブラジルでは、政府および商業資産向けの防弾ファサードへの投資が世界的に広がっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の防衛・国土安全保障支出の増加
- リスクの高い都市部におけるインフラ整備の拡大
- 高級車および装甲車における利用の拡大
- 気候変動に強い建築物における弾道耐性ファサードの義務化
- 電気公共交通車両における、多種の脅威に対応した透明装甲への需要の高まり
- 市場抑制要因
- 原材料費および加工費の高騰
- 熟練した設置技術者の確保が困難である
- エネルギー集約型の製造プロセス
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 固体アクリル
- 従来のラミネート
- ポリカーボネート
- ガラスクラッドポリカーボネート
- その他のタイプ(ポリマー・セラミックハイブリッドなど)
- エンドユーザー産業別
- 自動車
- 建築・建設
- 防衛
- その他のエンドユーザー産業(船舶など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AGC Inc.
- AGP Group
- Armass Glass
- Armortex
- Binswanger Glass
- Centigon Security Group
- Fuyao Glass Industry Group Co., Ltd.
- Guardian Industries
- Isoclima S.p.A.
- Nippon Sheet Glass Co., Ltd.
- PPG Industries, Inc.
- Saint-Gobain
- SCHOTT AG
- TAIWAN GLASS IND. CORP.
- Total Security Solutions
- Trulite
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


