


医療用ペンダント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Medical Pendant - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114727
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、医療用ペンダント市場の規模は2025年に5億7,143万米ドルと評価され、2026年の6億414万米ドルから2031年までに7億9,802万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.72%となる見込みです。
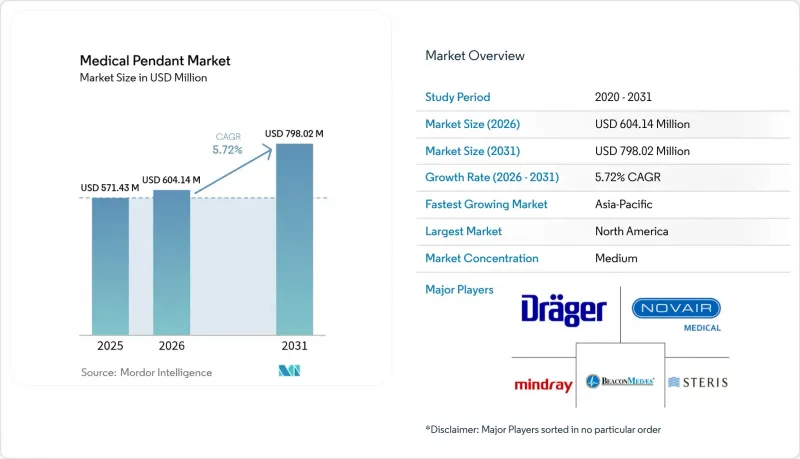
本レポートでは、業界を製品タイプ(固定式ペンダント、固定式伸縮式ペンダント、シングルアーム可動式ペンダントなど)、用途(外科手術、内視鏡検査、麻酔、集中治療室など)、エンドユーザー(病院、外来手術センターなど)、および地域(北米、欧州、アジア太平洋など)ごとに分類しています。市場予測は金額(米ドル)ベースで示されています。
世界の医療用ペンダント市場の動向と洞察
世界の手術件数の増加
低侵襲技術により複雑な処置の適用範囲が広がるにつれ、世界の手術件数は増加傾向にあります。外来手術センターだけでも、2034年までに4,400万件の手術が行われると予測されており、これは現在の水準から21%の増加となります。手術件数の増加に伴い、迅速な位置調整が可能で、より重い画像診断機器を搭載でき、ロボットアームと連動できるペンダントプラットフォームへの需要が高まっています。そのため、手術室の回転率を制限する従来のシングルアーム式ブームよりも、マルチアーム式の電動モデルが好まれるようになっています。ベンダー各社は、専用のアタッチメントに対応するモジュール式設計を提案しており、病院は個別のペンダントセットを購入することなく、整形外科、循環器、外傷の各ワークフロー間で切り替えが可能になります。この要因は、手術の遅延が直接的な報酬減額につながる高処理能力の医療施設において、最も顕著に表れています。
第2級および第3級都市における医療インフラの拡充
二次都市圏における政府の投資プログラムは、従来のインフラを飛躍的に凌駕する新築病院の建設に資金を提供しています。例えば、インドの州保健当局は、2025年に地区病院の改修のために2,550億インドルピー(31億米ドル)を割り当てました。これらの施設はグリーンフィールド(新規建設)のレイアウトから始まるため、計画担当者は当初からデジタルペンダントネットワークを仕様化し、後々のコストのかかる改修を回避しています。これらの市場で事業を展開するメーカー各社は、ガス、データ、電源の配管・配線を標準化されたレールに統合しており、これにより設置時間を最大30%短縮しています。このアプローチにより、予算の制約と将来のアップグレードの余地とのバランスが取れ、変化し続ける認定基準への準拠が確保されます。
ペンダントシステムには多額の設備投資が必要
機器予算は病院の収益の最大20%を占めており、ペンダントシステムの導入プロジェクトは、多くの場合、画像診断や電子カルテのアップグレードと同一の資金を争うことになります。設置には、1室あたり11万米ドルの構造補強が必要となる場合があり、プロジェクトの総支出を押し上げます。柔軟な資金調達モデルが助けにはなりますが、新設施設では依然として先進的な機能の導入が先送りされています。導入の障壁を下げるため、メーカー各社は現在、5年間の契約期間にわたり、メンテナンス、ソフトウェア、定期的なアップグレードをパッケージ化したサブスクリプション型のハードウェア保証プランを提供しています。初期のパイロットプログラムでは、初期投資額を50%削減できる一方で、ベンダーを長期的なパートナーシップに結びつけることで、収益予測を安定させることができました。
セグメント分析
電動ペンダントシステムは、2031年までにCAGR7.78%で拡大し、固定アーム型モデルを上回る成長が見込まれます。手術チームが、手動式ユニットでは実現できない精度と人間工学を優先するにつれ、需要は加速しています。統合型モータードライブにより、ジョイスティックや音声コマンドによる制御が可能となり、手動調整と比較してアームの位置調整時間を70%短縮できます。電動システムの医療用ペンダント市場規模は、高度な処置室における自動化されたワークフローの導入を反映しています。
固定式ペンダントプラットフォームは、従来の病院が初期の設備整備段階で広く導入したため、2025年においても医療用ペンダント市場シェアの42.26%を占め、依然として支配的な地位を維持しています。アップグレードでは、格納式ガスアウトレットや、設置寿命を延長するモジュラー式アクセサリーレールに重点が置かれています。単アーム式の可動ユニットは、患者の入れ替わりが激しい救急ベイで依然として人気がありますが、一方、二重アームや多アーム式のフレームは、画像診断と手術作業を並行して行うハイブリッド手術室で普及が進んでいます。関節式モニター、手術用照明ホルダー、統合型吸引モジュールなどのアクセサリーは、医療システムが新たな構造工事を行うことなく追加できるため、急成長している収益源となっています。
地域別分析
北米は、2025年の医療用ペンダント市場において31.84%のシェアを占め、依然として最大の地域別収益源となっています。病院では、ロボット手術、高度な可視化技術、およびガス漏れ削減を目的としたESG対応改修に対応するため、既存の手術室をアップグレードしています。米国「CHIPS・科学法」に基づく連邦インフラ資金のうち、1億5,800万米ドルが医療機器関連の施設近代化に充てられており、その一部は天井設置型システムの資金源となっています。カナダの各州では、抗菌仕上げや低炭素素材の調達優先措置が導入されており、これによりサプライヤーはコーティングの化学組成や部品の調達先を変更するよう促されています。
アジア太平洋地域は、2031年までの年間平均成長率(CAGR)が10.25%と予測され、成長競争をリードしています。中国の「健康中国2030」計画では、新しい手術室にIoT対応の天井ブームを含むスマート病院基準が義務付けられており、これが大規模な入札案件を牽引しています。各州の助成金制度では、国内部品使用率の基準を満たす場合、ペンダントシステムの支出額の最大35%が補助されるため、現地での組立パートナーシップが促進されています。インドでは、第2級都市の医療プロジェクトに対する連邦政府の税制優遇措置が、本システムの導入を加速させています。東南アジアもこれに続き、インドネシアやベトナムでは、画像診断やロボットシステム用の統合型ペンダントレールを必須条件とする官民連携による病院拡張が進められています。
欧州では、成熟した市場において施設の拡張よりも老朽化した設備の更新が行われているため、堅調ではあるもの、一桁台前半の低い成長率にとどまっています。持続可能な建築物に関するEUのタクソノミー規則により、エネルギー消費ダッシュボードを病院管理システムに統合したエネルギー監視機能付きペンダントへの需要が生まれています。ドイツや北欧諸国の病院では、遠隔予測保全を含む複数年のサービス契約を締結し、ペンダントの稼働時間が厳格な医療基準を満たすよう確保しています。南欧州では、地域開発銀行が仲介する費用分担型のリース契約が採用されており、資源に限りがある病院でも先進的なペンダントを利用できるようになっています。
中東・アフリカの医療用ペンダント市場は、GCC諸国が旗艦的な学術医療センターを建設するにつれて、その規模を拡大しています。カタールの「シドラ」やサウジアラビアの「ビジョン2030」の医療分野では、高負荷のマルチアーム型ペンダントを必要とするハイブリッド手術室クラスターへの資金が割り当てられています。アフリカの成長は依然として緩やかですが、エジプトや南アフリカの地域製造拠点によってリードタイムが短縮される地域では、成長が加速しています。南米の近代化の勢いは増しています。ブラジル保健省は2025年に、手術インフラのアップグレード(ペンダントの改修を含む)のために24億米ドルの予算を承認しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の手術件数の増加
- 第2級および第3級都市における医療インフラの拡充
- 画像診断機能を統合したハイブリッド手術室の導入拡大
- 天井設置型ロボットシステムの導入拡大
- モジュール式ICUおよび集中治療への需要の急増
- ESGを原動力とした病院の改修取り組み
- 市場抑制要因
- ペンダントシステムには多額の設備投資が必要となります
- 公立および政府系病院における予算上の制約と調達遅延
- 熟練した生物医学エンジニアの不足
- 旧来の医療施設における構造上の制約
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 固定式ペンダント
- 固定式・伸縮式ペンダント
- シングルアーム可動式ペンダント
- ダブルおよびマルチアーム式可動ペンダント
- 電動ペンダント
- 付属品・アタッチメント
- 用途別
- 外科手術
- 内視鏡
- 麻酔
- 集中治療室
- 救急・外傷
- イメージング/放射線診断
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- その他の医療施設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Dragerwerk AG & Co. KGaA
- STERIS plc
- Ondal Medical Systems GmbH
- Brandon Medical Co. Ltd
- Skytron LLC
- BeaconMedaes
- Tedisel Medical S.L.
- Starkstrom Group
- Hipac Healthcare Pty Ltd
- Modular Services Company
- Pneumatech MGS
- Medimaxkorea Co. Ltd
- Beijing Aeonmed Co. Ltd
- Shenzhen Mindray Bio-Medical Electronics Co. Ltd
- Trumpf Medical
- Elektra Hellas SA
- Surgiris
- Ondine S.A.
- Shanghai Weihong Medical