


脳脊髄液管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cerebrospinal Fluid Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114710
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、脳脊髄液管理市場の規模は2025年に17億4,000万米ドルと評価され、2026年の18億3,000万米ドルから2031年までに23億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.19%となる見込みです。
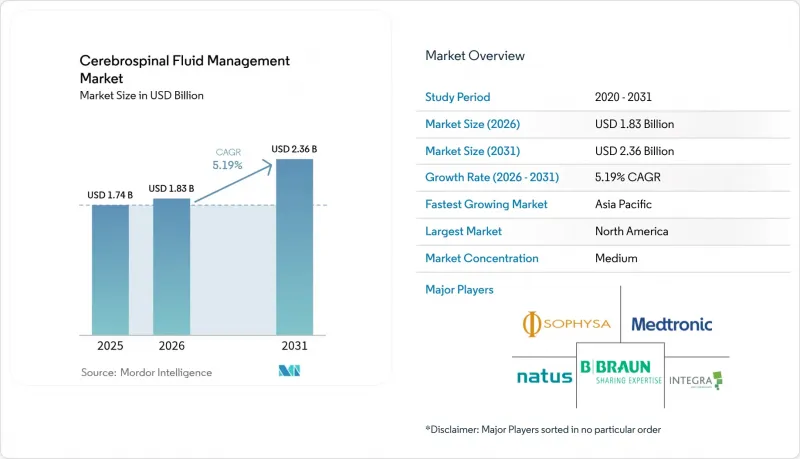
本レポートは、製品別(シャント、外部脳室ドレナージシステム、頭蓋内圧モニタリング装置、付属品・消耗品)、患者の年齢層別(小児:0~17歳、成人:18~64歳、高齢者:65歳以上)、エンドユーザー(病院など)、および地域(北米、欧州、アジア太平洋地域など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の脳脊髄液管理市場の動向と洞察
水頭症および頭蓋内圧亢進症の負担の増大
世界的に見ると、70歳の人口の1.5%が正常圧水頭症に罹患しており、これは介入の対象となり得る未診断の患者が多数存在することを示しています。この疾患は現在、グリムファティック系の調節不全や静脈流出障害も包含するようになり、臨床医は多角的なモニタリングアプローチを採用するようになっています。低・中所得地域では、小児症例の10.7%を依然として感染後要因が占めており、地域特有の製品需要を生み出しています。シャント感染による1症例あたりの費用は中央値で2万8,686米ドルに上るため、保険者は再手術のリスクを低減する技術をますます支持するようになっています。医療システムではスクリーニングや多職種連携クリニックが拡充されていますが、依然として満たされていないニーズは大きく、これにより脳脊髄液管理市場は着実に拡大しています。
低侵襲神経内視鏡術およびシャントレスETV/CPCの採用拡大
脈絡叢焼灼を伴う内視鏡下第三脳室開窓術は、多施設コホート研究において6ヶ月時の成功率が76%を示しています。シャント術と比較して感染率が著しく低下し、生涯にわたる医療機器への依存も解消されます。胎児期後の脊髄髄膜瘤修復において、ETV/CPCの失敗率は17%であるのに対し、脳室腹腔シャントでは86%であり、失敗までの期間の中央値は17.5ヶ月に延長されています。現在、外科医は高解像度内視鏡やフレキシブル器具を活用することで、適応となる年齢範囲を広げていますが、治療成績は依然として術者の訓練に左右されます。保険者が再手術率の低さを評価するようになったことで、脳脊髄液管理市場において内視鏡的治療法への需要が高まっています。
従来のシャントシステムにおける高い再手術率と失敗率
12ヶ月以内の失敗率は40%近くに達しており、その主な原因は閉塞、感染、または断線です。ある小児医療センターでは、総失敗率が31.2%と報告されており、再手術によるシャントの成績は初回手術よりも劣っています。感染1件あたりの費用は2万8,686米ドルに上り、患者は生涯に平均10回の再手術を受けています。現在、抗生物質含浸カテーターにより感染率は4.0%から1.2%に低下しましたが、機械的閉塞は依然として主要な問題として残っています。ReFlowフラッシングカテーターは、初期のコホートにおいて4年間で再手術件数を14件から1件に減少させ、ある程度の改善をもたらしました。
セグメント分析
2025年には、シャントが売上高の65.25%を占め、脳脊髄液の分流におけるその確固たる役割が浮き彫りとなりました。需要量では脳室腹腔シャントが主導的ですが、臨床医が非手術的な圧調整を優先する傾向にあることから、調整可能な弁を備えたモデルが最も急速に拡大しています。頭蓋内圧モニタリングデバイスはCAGR6.78%で成長しており、プログラム可能なバルブとのセット販売の恩恵を受けており、それによって脳脊髄液管理市場全体を拡大させています。外側脳室ドレナージは、外傷や感染症後の症例において引き続き重要なツールとして位置づけられており、抗生物質コーティングカテーテル向けのアクセサリー事業の安定した需要を支えています。
CereVasc社が主導する血管内シャントのコンセプトは、入院期間の短縮と外来での埋め込みを可能にすることを目指していますが、大規模な導入は主要臨床試験の結果次第となります。フラッシングアダプターなどの付属品は、予防保守のニッチ市場を創出しており、デバイスのライフサイクルを延長する可能性があります。シャント用消耗品における脳脊髄液管理市場の規模は、導入台数に連動すると予想され、次世代ソリューションが登場しても継続的な収益をもたらすものと見込まれます。
地域別分析
北米は、先進的な償還枠組み、緻密な脳神経外科ネットワーク、およびテレメトリバルブの早期導入を背景に、2025年の収益の37.28%を占めました。米国では複数のFDAブレークスループロジェクトが進行しており、次世代インプラントの導入が加速し、脳脊髄液管理市場における地域的なリーダーシップが確固たるものとなっています。カナダは、シャント置換術の費用を賄う国民皆保険制度の恩恵を受けていますが、AI診断の導入においては遅れをとっています。
欧州は第2位を占めており、ドイツでは正常圧水頭症の診断件数が48%増加していますが、これは発症率の変化というよりは、検出能力の向上を示唆しています。各国の医療制度はプログラム可能な弁への資金提供を幅広く行っていますが、調達サイクルは複数年契約を好む傾向があり、これが製品の更新ペースを遅らせる可能性があります。英国の医療機関では、外来でのETV(経経鼻的弁置換術)クリニックの試験運用が行われており、欧州大陸全体における低侵襲治療への傾倒を強めています。
アジア太平洋地域は、中国の病院拡大と日本の急速な高齢化に牽引され、CAGR 7.02%で最も急速に成長している地域です。南アジアおよび東南アジアでは、依然として感染後水頭症が課題となっており、低コストの脳室腹腔シャントに対する需要が維持されています。同時に、韓国のような高所得のサブ地域では、テレメトリバルブの導入が進んでおり、地域の脳脊髄液管理市場が拡大しています。フェローシップ研修を支援する政府の能力開発プログラムにより、外科医不足は徐々に解消されつつあります。
ラテンアメリカでは、ブラジルの三次医療機関が抗菌カテーダーを導入するなど、緩やかな進展が見られますが、償還制度のばらつきにより、技術の均一な普及が制限されています。中東およびアフリカでは深刻な人材不足に直面しており、中央アフリカでは人口220万人あたり平均1人の脳神経外科医しかいません。医療へのアクセスを拡大するためには、国際援助活動、官民パートナーシップ、および低コストの医療機器の革新が不可欠です。こうした共同の取り組みにより、治療格差が縮小し、市場の漸進的な成長が促進されるものと期待されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 水頭症および頭蓋内圧亢進症による負担の増大
- 低侵襲神経内視鏡手術およびシャントレスETV/CPCの採用拡大
- テレメトリ式ICPモニタリング機能を備えたスマート・プログラマブル・シャントの進歩
- 正常圧水頭症にかかりやすい高齢人口の増加
- 新興市場における脳脊髄液(CSF)分流術の保険適用範囲の拡大
- 新たに登場した血管内eShuntおよびリフローデバイスにより、再手術が減少しています
- 市場抑制要因
- 従来のシャントシステムにおける高い修正率および故障率
- 低所得地域における脳神経外科の医療体制の不足
- 体外脳室ドレナージに伴う感染リスク
- バルブアセンブリにおけるシリコーンおよび希土類磁石へのサプライチェーンの依存度
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- シャント
- バルブ別
- 調整式バルブシャント
- 単一圧/ 固定弁シャント
- タイプ別
- 心室腹膜(VP)シャント
- 心室ー心房(VA)シャント
- 腰腹膜(LP)シャント
- 心室胸膜(VPL)シャント
- バルブ別
- 体外脳室ドレナージ(EVD)システム
- 頭蓋内圧(ICP)モニタリング装置
- アクセサリーおよび消耗品
- シャント
- 患者の年齢層別
- 小児(0~17歳)
- 成人(18~64歳)
- 高齢者(65歳以上)
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニックおよび神経科センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic
- B. Braun Melsungen AG
- Integra LifeSciences Holdings Corp.
- Sophysa SA
- Natus Medical Inc.
- Aesculap Inc.(B. Braun)
- Spiegelberg GmbH & Co. KG
- Miethke GmbH & Co. KG
- Fuji Systems Corp.
- Moller Medical GmbH
- CereVasc Inc.
- Adeor Medical AG
- G. SURGIWEAR Ltd
- Phoenix Medical Systems Pvt Ltd
- DePuy Synthes
- Codman Neuro(Integra)
- Dispomedica GmbH
- Raumedic AG
- Tokibo Co., Ltd.
- Mindray Bio-Medical Electronics
第7章 市場機会と将来の展望



