


下大静脈フィルター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Inferior Vena Cava Filter - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114701
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
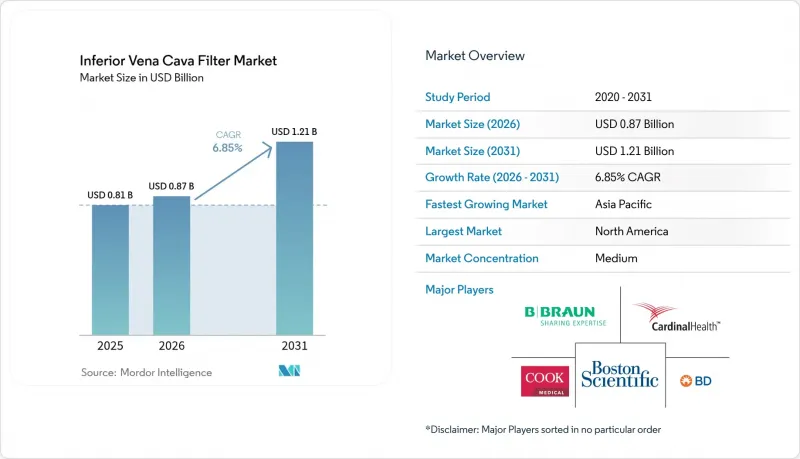
Mordor Intelligenceによると、下大静脈フィルター市場は2025年に8億1,000万米ドルの規模であり、2026年の8億7,000万米ドルから2031年までに12億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.85%となる見込みです。
本レポートは、製品タイプ(回収型フィルター、永久型フィルター)、用途(静脈血栓塞栓症の治療、肺塞栓症の予防)、エンドユーザー(病院、外来手術センター、専門クリニック、その他)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の下大静脈フィルター市場の動向と洞察
静脈血栓塞栓症および肺塞栓症の有病率の上昇
がん関連血栓症により、抗凝固療法が最適化されている場合でも肺塞栓症の再発率は22.5%に達しており、機械的保護に対する継続的なニーズが生じています。高齢化が進むことで、虚弱や併存疾患により薬物療法の持続性が制限されるため、この需要はさらに増大しています。マルチディテクターCTやデュプレックス超音波による疾患の早期発見により、臨床的に無症状の血栓がより多く検出されるようになり、高リスク群において下大静脈フィルター市場は例外的な使用から日常的な使用へと移行しつつあります。人工知能(AI)は診断感度をさらに高め、ディープラーニングモデルにより、以前は見過ごされていた小さな分節性塞栓を特定できるようになりました。これらの要因が相まって、一般人口における全体的な利用率は低下しているにもかかわらず、腫瘍センターでは2桁の施術件数の伸びが持続しています。
永久型設計に比べ、回収可能なフィルターの採用が増加しています
医師は、理論上、血栓形成の期間が終われば回収が可能であるという理由から、回収可能なフィルターを頻繁に選択しています。全国データベースによれば、実際に回収されるのは埋め込まれたデバイスのわずか15%に過ぎないにもかかわらず、この行動傾向が確認されています。合併症登録データでは、有害事象の86.8%が回収可能な製品に起因しているとされていますが、病院側は術前・術後の柔軟性を重視し、これらを好んで採用しています。積極的な回収技術の成功率は現在94.7%に達していますが、処置の複雑さが高まることで、周術期の合併症リスクは5.3%に上昇しています。電子カルテに組み込まれた予測アルゴリズムは、回収のために再受診する可能性が低い患者を特定するのに役立ち、意思決定者を永久型または生体変換型ソリューションへと誘導しています。その結果、需要曲線は両極端な傾向を示しており、これにより両方のデバイスクラスが商業的に重要であり続け、下大静脈フィルター市場に活気が維持されています。
医療機器に関連する合併症および製造物責任訴訟
ベクトン・ディキンソン社は、進行中のフィルター関連訴訟に対して17億米ドルの引当金を計上しました。これは、特定の医療機器に関する製品責任引当金としては過去最高額です。現在も1万1,000件以上の訴訟が係属中であり、その内容は移位、破損、臓器穿孔など多岐にわたりますが、これらはすべて留置期間の長期化に伴い発生リスクが高まります。FDAが義務付けた市販後分析では、留置期間が90日を超えると穿通率が20%を超えることが明らかになり、除去プログラムの改善が急務となっています。法的リスクにより、メーカーは研究開発(R&D)から和解資金へと資本を振り向けることを余儀なくされており、これにより製品パイプラインの多様化が鈍化し、下大静脈フィルター市場全体の成長見通しも抑制されています。
セグメント分析
永久型デバイスは収益基盤としては小さいもの、経済的根拠が注目を集めるにつれ、2031年までに7.55%という最も高いCAGRで推移すると見込まれています。回収可能型フィルターは、2025年に80.65%の市場シェアを占めました。永久型下大静脈フィルターの市場規模は、平均生涯費用2,070米ドルで5.41 QALY(質調整生存年)を生み出すのに対し、回収可能型モデルは5.33 QALY、4,650米ドルであることから、大幅に拡大すると予測されています。それにもかかわらず、回収可能型システムは、深く根付いた臨床上の選好と有利な償還コードにより、2025年においても支配的なシェアを維持しています。
現在、医師向け教育プログラムでは、国内の摘出率が低く、有害事象の発生頻度が高まっている点が強調されており、リスク委員会に対し、デバイス選定プロトコルの再評価を促しています。電子カルテに組み込まれた予測スコアリングツールは、フォローアップを怠る可能性が高い患者を特定し、臨床医に対し、永久型または生体変換可能なインプラントの採用を推奨しています。血栓予防期間経過後に溶解する初期段階のポリマーベースのフィルターは、両タイプの利点を融合させ、下大静脈フィルター市場に新たな勢いをもたらす可能性があります。
地域別分析
北米は、包括的な保険償還制度と高度な画像診断インフラにより、2025年の売上高の41.78%を占めました。しかし、メディケアの請求データによると、フィルター留置件数は2013年の4万4,680件から2021年には1万9,501件へと急激に減少しており、これは専門家のガイドライン改訂や血栓除去術の代替手段の拡大を反映しています。訴訟費用はイノベーション予算を圧迫していますが、AIを活用した画像診断やレジストリと連携した性能追跡により、重症度の高い腫瘍センターでは成長の兆しが見られます。
アジア太平洋地域はCAGR7.9%と、最も急速に成長している地域です。中国では、保険制度の改革や血管内治療技術に関する大規模な医師研修プログラムを通じて、手術件数を牽引しています。静脈血栓塞栓症(VTE)の基礎発症率は欧米の患者集団よりも低い水準にとどまっていますが、複雑な手術や外傷治療の急速な増加により、堅調な需要が維持されています。日本と韓国では、国の医療費抑制政策が薬物による予防を重視しているため、市場の成熟は比較的緩やかですが、それでも優れた安全性を誇るAIガイド型回収プラットフォームは導入が進んでいます。
欧州ではバランスの取れた動向が見られます。ドイツと英国は統合外傷医療システムを通じて利用を牽引している一方、フランスは腫瘍学分野の適応を優先しています。中東の湾岸諸国は、医療ツーリスト向けのフィルター手術に適した、完全デジタル化されたカテーテル室の拡充に投資しています。アフリカのシェアはまだ初期段階にあり、インフラや保険償還の不足によって制限されていますが、南アフリカにおける民間セクターのプロジェクトが、下大静脈フィルター市場への将来的な参入に向けた基盤を築いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 静脈血栓塞栓症(VTE)および肺塞栓症(PE)の有病率の上昇
- 永久型設計に比べ、回収可能なフィルターの採用が拡大しています
- 肥満治療手術および大規模な整形外科手術における予防的使用の増加
- 生分解性ポリマーを基材とするフィルターが臨床開発段階に入っています
- AIを活用した画像処理により、配置および検索の精度が向上しています
- がん患者におけるPEの再発率の上昇が、フィルターの使用を促進しています
- 市場抑制要因
- 医療機器に関連する合併症および製造物責任訴訟
- 予防的適応を狭める、専門学会による制限的なガイドライン
- 代替療法としての薬理機械的血栓除去術の急速な普及
- 多くの医療制度において、フィルターの摘出に対する償還が限定的である
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 回収可能なフィルター
- 永久フィルター
- 用途別
- 静脈血栓塞栓症の治療
- 肺塞栓症の予防
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Becton, Dickinson & Co.(C. R. Bard)
- Cook Medical
- Boston Scientific Corp.
- B. Braun Melsungen AG
- Cordis(Cardinal Health)
- Argon Medical Devices
- ALN Implants
- Adient Medical
- Braile Biomedica
- Philips IGT Devices(Volcano)
- Lifetech Scientific
- Terumo Corp.
- Merit Medical Systems
- MicroPort Scientific
- Nipro Medical
- Artivion(formerly CryoLife)
- Kaneka Medix
- Shanghai Kindly Medical
- Q3 Medical Devices
- Venus Medtech
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日