


医療用真空システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Medical Vacuum Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114686
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、医療用真空システムの市場規模は、2025年の17億4,000万米ドルから2026年には18億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.28%で推移し、2031年には25億1,000万米ドルに達すると予測されています。
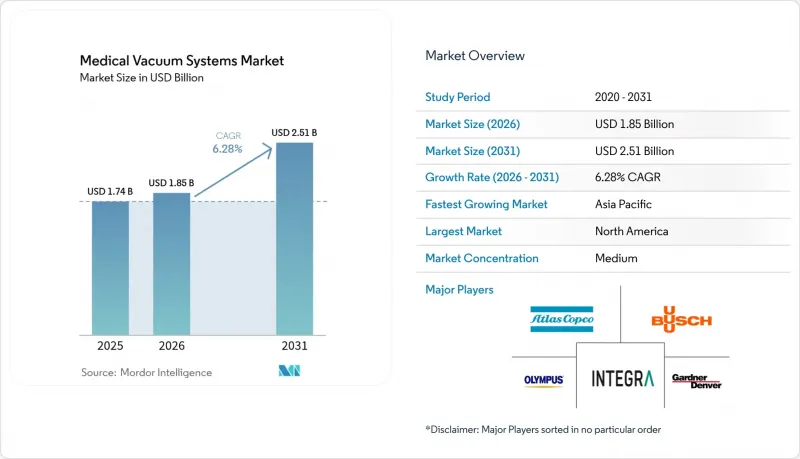
本レポートは、製品タイプ(スタンドアロン型真空システム、集中型真空システムなど)、用途(創傷ケア/NPWT、麻酔学など)、エンドユーザー(病院、診療所・外来センターなど)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の医療用真空システム市場の動向と洞察
慢性疾患および感染症の発生率の増加
先進国では、人口の最大2%が慢性創傷に悩まされており、メディケア受給者の治療費も増加しています。こうしたコスト増により、医療提供者は、治癒期間を短縮し、感染の再発を抑える陰圧創傷療法(NPWT)プラットフォームへの移行を進めています。COVID-19の流行により、呼吸管理における信頼性の高い吸引の必要性が高まった一方、抗生物質耐性の問題により、集中式プラント全体でろ過基準が引き上げられました。現在、大規模な施設では、免疫不全の患者を保護するために、多段ろ過機能を備えた大容量ポンプが導入されています。価値に基づく医療のインセンティブにより、再入院率の低減が評価されるようになったため、携帯型および集中管理型のNPWTソリューションに対する需要は、持続的な上昇傾向を維持しています。
手術件数の増加と吸引装置の導入拡大
高齢化の進展と低侵襲手術技術へのアクセス拡大により、世界の手術件数が増加しており、手術室ではよりスマートな体液管理システムの導入が求められています。真空技術は現在、基本的な吸引にとどまらず、脂肪吸引、気管内洗浄、および顕微手術における体液除去にまで応用されています。「Thopaz+」デジタル胸腔ドレナージプラットフォームなどのデバイスは、集中治療室での滞在期間を短縮し、コスト削減と病床の空き確保に貢献しています。アジア太平洋地域の新興市場では、新しい手術室において、工事による混乱を招くことなく迅速に設置できるモジュラー式真空ブームが好まれており、病院が重要なサービスをより早く稼働させるのに役立っています。
高額な初期費用と維持費
中規模の集中管理プラントの設置費用は、多くの場合10万米ドルを超え、年間保守契約費用は、その支出額の20%に達することもあります。新興経済国の予算が逼迫している病院では、これらの費用と、病床、臨床検査装置、画像診断装置とのバランスを考慮しなければなりません。しかし、医療費に関する研究によると、携帯型NPWT(非侵襲的負圧創傷療法)は、手術と比較して、複雑な創傷を持つ患者1人あたり2万4,808米ドルのコスト削減が可能であることが示されています。ケニアの98施設を対象としたプログラムのような、機器管理サービス契約は、資本コストを分散させ、稼働時間を保証することで、この障壁を徐々に解消しています。
セグメント分析
2025年、医療用真空システム市場において、スタンドアロン型ポンプが41.05%を占めました。これは、重要な診療部門において、病院が大容量の専用ユニットを必要としていることを反映しています。これらの設置により、個々の機器を全体のサービスに支障をきたすことなくアップグレードできるため、段階的な近代化が可能となります。手術室やICUでは、独立したスキッド型ユニットが提供する迅速なサービス対応と内蔵された冗長性が重視されています。エネルギー効率に優れたドライクロー式およびスクロール式の設計が、従来の潤滑式モデルに取って代わりつつあり、これは光熱費や保守人件費の削減を目的とした設備投資計画と相まって進展しています。
ポータブル機器は、CAGR8.72%という最も高い成長率を示しています。在宅医療の看護師は、最大7日間装着可能な2ポンドのバッテリー駆動式NPWTドレッシングを日常的に使用しており、これにより患者の入院を回避できるほか、保険者によるインセンティブとも合致しています。先進的なモデルには、臨床医が遠隔で確認できるBluetooth対応の圧力記録機能が搭載されており、エビデンスに基づいた治療の微調整を支援しています。パンデミック後の分散型ケアの勢いは、価格下落後も二桁の台数成長が持続することを示唆しています。
アクセサリーや消耗品(フィルター、キャニスター、チューブなど)は、設備投資が停滞する時期においても収益を下支えする、堅調なアフターマーケットの収益源となっています。高効率粒子フィルターは厳格なスケジュールに従って交換する必要があり、抗菌キャニスターは高まる感染予防基準に対応しています。メーカーはこれらの消耗品を複数年分のサービスパックとしてバンドルすることで、顧客のロイヤルティを確保し、利益率を安定させています。
地域別分析
2025年、北米は医療用真空システム市場の37.20%を占めました。これは、NFPA 99への広範な準拠と、施設の近代化に向けた豊富な資本準備金を背景としています。医療システムの統合により、技術仕様の標準化が進んでおり、これにより複数拠点にわたる包括契約が可能となり、単位コストの削減と部品の安定供給が実現しています。医療提供者からは、可変速のオイルフリーポンプへのアップグレードにより30%の省エネ効果が報告されており、これにより運営予算が確保され、さらなる脱炭素化への投資が可能となっています。主要な大学附属医療センターは、研究開発(R&D)の段階でメーカーと緊密に連携しており、デジタル診断や遠隔モニタリングモジュールの導入を加速させています。メディケアや民間保険会社によるNPWT(非手術的創傷治療)の償還が確実であることから、入院・外来を問わず、高品質な携帯型デバイスの導入が順調に進んでいます。
アジア太平洋地域は、大規模な病院建設と、サプライチェーンを短縮する国内医療機器工場の増加に牽引され、CAGR7.59%で拡大する見込みです。中国、インド、東南アジアにおける公的医療投資プログラムは、NFPA(米国防火協会)に準拠した医療用ガスプラントを備えた新たな三次医療機関への資金提供を行っています。創傷治療クリニックが急速に増加しており、専門的な真空機器への需要が高まっています。医療観光をターゲットとする民間病院では、国際的な認定基準を満たすため、オイルフリーポンプやリアルタイムの真空アラームを導入しています。規制の枠組みは地域によって大きく異なりますが、地域間の調和に向けた取り組みが進められており、ベンダー各社は現場での迅速な設定が可能な、適応性の高いコンプライアンスキットの開発を進めています。
欧州、中東・アフリカ、南米では、インフラの拡張と、初期費用を軽減する管理型機器サービスモデルが相まって、大きな成長の可能性が見込まれています。国際金融公社(IFC)が2024会計年度に民間医療セクターに対して560億米ドルの支援を約束したことは、持続的な投資の勢いを裏付けています(ifc.org)。欧州の病院は、「グリーン・ディール」政策の下で野心的な気候目標を追求しており、カーボンフットプリントを削減するためにドライポンプ技術やインテリジェント制御を採用しています。中東の巨大病院プロジェクトでは、砂漠のエネルギー負荷に対応するため、熱回収ループと互換性のある、モジュール式で事前テスト済みの真空スキッドが仕様として求められています。南米の医療提供者は、エンジニアリング人材の不足に対処し、設備の稼働率を高く維持するために、メーカーと提携してスタッフ研修プログラムを実施しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患および感染症の発生率の上昇
- 手術件数の増加と吸引装置の普及
- オイルフリーでNFPA準拠のドライ真空ポンプへの移行
- モジュール式または建設需要が、一体型真空ブームの需要を後押ししています
- 病院の脱炭素化目標が、エネルギー効率の高いシステムを後押ししています
- 新興市場における外来創傷クリニックの拡大
- 市場抑制要因
- 初期費用および維持費の高さ
- 厳しい設置基準の遵守
- ヘリウム供給の変動がポンプの製造コストを押し上げている
- IoTを導入した集中管理型プラントにおけるサイバーセキュリティリスク
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 独立型真空システム
- 集中式真空システム
- ポータブル/コンパクト型真空システム
- アクセサリーおよび消耗品
- 用途別
- 創傷ケア/NPWT
- 麻酔学
- 産婦人科
- 歯科用
- 呼吸器・気道管理
- 外科用吸引および手術室用体液管理
- 診断・調査
- 製薬・バイオテクノロジー製造
- エンドユーザー別
- 病院
- 診療所および外来センター
- 検査室および診断センター
- 製薬・バイオテクノロジー企業
- 在宅医療
- 救急車および救急サービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Atlas Copco AB(BeaconMedaes)
- Busch Vacuum Solutions
- Ingersoll Rand(Gardner Denver)
- Dragerwerk AG & Co. KGaA
- Air Techniques
- Allied Healthcare Products
- Medela AG
- ConvaTec Group plc
- Integra Biosciences AG
- Laerdal Medical
- EBARA Corporation
- Olympus Corporation
- Ohio Medical Corporation
- Amico Corporation
- Precision Medical Inc.
- ZOLL Medical Corp.
- 3M(Acelity)
- Smith & Nephew plc
- Cardinal Health Inc.
- Leybold GmbH
第7章 市場機会と将来の展望



