


アダリムマブ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Adalimumab Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 122 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114667
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
アダリムマブ市場の規模は2025年に149億6,000万米ドルと評価され、2026年の157億2,000万米ドルから2031年までに200億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.05%となる見込みです。
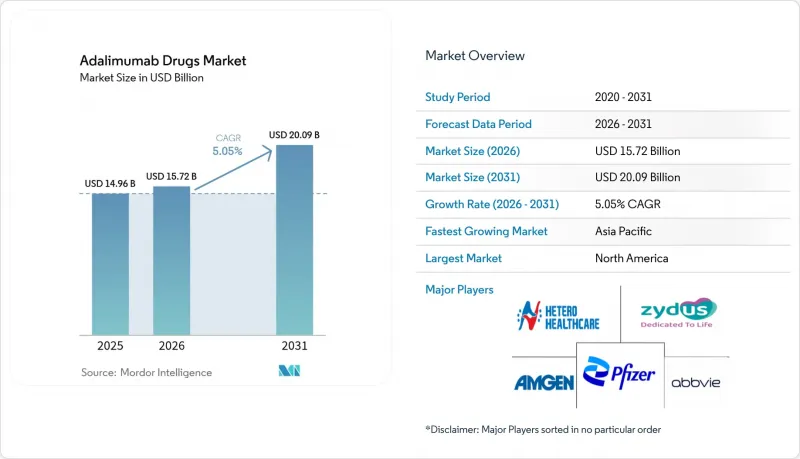
本レポートは、製品タイプ(生物学的製剤、バイオシミラー)、適応症(関節リウマチ、乾癬性関節炎、強直性脊椎炎、クローン病、潰瘍性大腸炎、尋常性乾癬など)、流通チャネル(病院薬局、小売薬局、オンライン薬局)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のアダリムマブ製剤市場の動向と洞察
ヒュミラの独占権喪失がバイオシミラーの発売を後押し
FDAによる一斉承認の波により、ヒュミラの特許切れから18ヶ月以内に10種類以上のバイオシミラーが米国の市場に投入され、リベート適用前の価格は最大80%引き下げられ、主要なPBM(医薬品給付管理会社)において優先されるバイオシミラーの処方量は3倍に増加しました。2024年6月に発行された更新された相互交換性ガイダンスにより、開発サイクルが18~24ヶ月短縮され、資本要件が削減され、参入障壁が低くなりました。シムランディ社は、米国の調剤量の88%を占める高濃度40 mg/0.4 mL製剤について、市場初の相互交換性を確保し、スポンサー企業にとっての価格決定力を一時的に回復させました。しかしながら、その後「ユフリマ」および「ハイリモズ」が相互代替性を認定されたことで、この独占的な優位性は12ヶ月以内に失われ、価格下落がさらに加速しました。カリフォルニア・ブルーシールドによる月1回投与分525米ドルの契約に代表される並行的な直接購入モデルは、購入者がPBMのマージンを回避したいという意向を示しています。
世界の自己免疫疾患の有病率の増加
世界中の関節リウマチ患者数は年間2~3%増加しており、乾癬の症例数は2020年以降15%上昇し、発展途上国における炎症性腸疾患の診断数は年間5~7%のペースで増加しています。疾病サーベイランスの強化、画像診断技術の向上、平均寿命の延伸が相まって、生物学的製剤の対象となる患者層が拡大しています。長期レジストリによると、TNF-α阻害剤を早期に投与することで死亡率が40~50%減少することが明らかになっており、治療ガイドラインにおける生物学的製剤の第一選択としての位置づけが強化されています。アジア太平洋地域では、診断が不十分だった患者層が、償還制度の改革により専門医療への資金提供が進むにつれて治療対象として把握されるようになり、大幅な患者数の増加が見込まれています。非感染性ぶどう膜炎や若年性特発性関節炎などの新たな適応症により、使用シーンがさらに広がり、競合する生物学的製剤が存在する中でも、対象となる需要が維持されています。
低所得市場における高額な価格設定
多くの発展途上国では、アダリムマブの1ヶ月分の投与量だけで平均世帯所得を上回っており、これが治療の中断や、そもそも治療を開始できない原因となっています。政府の医薬品予算のうち、専門医薬品に割り当てられる割合は5%未満であり、臨床的に適格な患者のごく一部しか保険適用を受けられません。現地でのバイオシミラー製造は、まだ有意義な価格引き下げを実現できておらず、コンプライアンス関連の諸経費により、単位コストは先発品レベルの60~70%にとどまっています。並行輸入のリスクが、本来なら手頃な価格を実現できる段階的価格設定スキームの導入を妨げています。体系的な医療技術評価のプロセスが整備されていないため、償還委員会は予算をバイオ医薬品に振り向けることの正当性を示すのに苦慮しており、その結果、アクセスまでの遅延が長引き、普及曲線が横ばいとなっています。
セグメント分析
バイオシミラーの販売量は増加傾向にありますが、定着した医師向け選好プログラムや自己負担額補助制度のおかげで、2025年においてもヒュミラはアダリムマブ市場で67.62%のシェアを維持しています。バイオシミラーに対して予測される5.62%という力強いCAGRは、処方医の介入なしに薬局レベルでの置換を認める「互換性承認」を受けて、支払者側の影響力が強まっていることを示しています。競合の焦点は、高濃度でクエン酸塩を含まない製剤に集中しており、これは米国における注射剤の10本中9本近くを占めています。シムランディの初期独占期間により、その実質実現価格は一時的に上昇しましたが、ユフリマなどの後発製品がすぐにこのプレミアムを無効化し、価格の下落傾向が再び強まりました。クアレント・ファーマシューティカルズのプライベートブランド・プラットフォームは、複数の供給元からの調達を統合しており、これにより雇用主は、ヒュミラの2023年の正味価格の4分の1未満で、ブランド名のないアダリムマブを調達することが可能となっています。世界規模で見ると、大規模な支払機関による入札において、ブランド名のないバイオシミラーはすでにアダリムマブ市場規模の15~20%を占めており、これは不可逆的なコモディティ化の傾向を示しています。
メーカー各社は、分子レベルの差異ではなく、デバイス・エコシステムや包括的な患者サービスを通じて差別化を図っています。デジタル服薬遵守モニタリング機能を備えた電気機械式の再利用可能自動注射器は、具体的な臨床的メリットをもたらしており、こうした統合機能を備えていない割引価格のバイオシミラー製品に比べて、適度な価格プレミアムを正当化するものです。アッヴィが新たな作用機序――特に「スカイリジ」によるIL-23阻害や「リンヴォック」によるJAK1選択性――へと戦略的転換を図っているのは、アダリムマブの売上高が減少する中で、フランチャイズの収益を守ることを目的としています。パイプラインの将来性は高いもの、次世代製品の適応症横断的な普及により、「ヒュミラ」の需要が部分的に食い荒らされており、バイオシミラーの成長余地がさらに拡大しています。承認までの期間を約2年短縮する規制の変更は、新規参入企業の意欲をさらに高め、2031年まで競合の激化が持続することを確実なものとしています。
地域別分析
北米は2025年の売上高の55.64%を占めており、支払者主導のバイオシミラー置換ルールにより、依然として競合の中心地となっています。現在、4つのバイオシミラーが相互代替性を認められており、薬局レベルでの自動的な代替導入が進み、ブランドへの忠誠心の維持期間が短縮されています。専門薬局の増加により、堅牢なコールドチェーン管理とリアルタイムの臨床モニタリングが確保され、価格交渉が激化する中でも、生物学的製剤の利用率は引き続き高い水準を維持しています。しかし、透明性確保の義務や州レベルでの参照価格制度に関する法案が、正味価格の実現にさらなる圧力をかけており、メーカーは文書化された治療成果の保証を軸に、契約戦略の見直しを迫られています。
欧州では洗練された価値ベースの取り決めが採用されており、医療技術評価機関は、皮膚科の重症度スケールにおける改善やリウマチ学の複合スコアを基準に償還を決定しています。入札主導の調達により、ドイツ、オランダ、フランスではバイオシミラーの普及率が25%を超えましたが、イタリアとスペインでは処方集の更新が遅れているため、その普及は遅れています。安定した患者に対する医師の切り替えへの消極的な姿勢は依然として残っていますが、スカンジナビア諸国における全国的な切り替え義務化では、政策施行から12ヶ月以内に85%を超える遵守率が示されています。EMA(欧州医薬品庁)の合理化されたバイオシミラー審査経路に基づく一元化された規制審査により、申請書類の受理が最短150日で可能となり、従来の所要期間から約1年が短縮されました。
アジア太平洋地域は、中産階級の保険加入率の上昇と、国産バイオシミラーを優遇する公的入札改革に後押しされ、CAGR5.71%という地域最高の成長率を記録しています。中国における数量ベースの調達ラウンドにより、アダリムマブの価格は75%以上も引き下げられ、単位利益率の縮小を相殺する需要の弾力性が生み出されています。日本では超高齢化社会が安定したベースライン使用を支えており、オーストラリアの医薬品給付制度(Pharmaceutical Benefits Scheme)は、多国籍サプライヤーにとって魅力的な予測可能な償還サイクルを保証しています。インドはデュアルトラック市場の好例です。都市部の三次医療センターではOECD平均に迫る導入率を示している一方、地方地域では不十分なコールドチェーンインフラにより供給が制約されています。東南アジア全域では、ASEANによる規制の整合化が推進されており、バイオシミラーの承認を迅速化することを目指しています。これにより、各国での審査が2年以内に統一される可能性があり、地域全体の需要拡大がさらに加速する見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ヒュミラの独占権喪失がバイオシミラーの発売を後押ししています
- 世界の自己免疫疾患の有病率の増加
- 米国における専門薬局の普及率の拡大
- 患者に優しい自動注射器の改良により、服薬遵守が向上しています
- 欧州で価値ベースの契約が普及しつつあります
- アジア太平洋地域における政府の入札制度改革が、バイオシミラーの普及を後押ししています
- 市場抑制要因
- 低所得国市場における生物学的製剤のプレミアム価格設定
- 米国におけるバイオシミラーの互換性に関する課題
- 新興市場におけるコールドチェーンのボトルネック
- アジア太平洋地域における、安定した患者の治療薬変更に対する医師の消極的な姿勢
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 生物学的製剤(ヒュミラ)
- バイオシミラー
- 適応症別
- 関節リウマチ
- 乾癬性関節炎
- 強直性脊椎炎
- クローン病
- 潰瘍性大腸炎
- 尋常性乾癬
- 化膿性汗腺炎
- 若年性特発性関節炎
- ブドウ膜炎
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- Alvotech
- Amgen Inc.
- Bio-Thera Solutions Ltd.
- Biogen Inc.
- Boehringer Ingelheim Intl. GmbH
- Celltrion Inc.
- Coherus BioSciences, Inc.
- Dr. Reddy's Laboratories Ltd.
- Fresenius Kabi AG
- Lupin Limited
- Organon & Co.
- Pfizer Inc.
- Reliance Life Sciences Pvt. Ltd.
- Samsung Bioepis Co., Ltd.
- Sandoz Group AG
- Shanghai Henlius Biotech Inc.
- Stada Arzneimittel AG
- Viatris Inc.
- Zydus Lifesciences Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 122 Pages
- 納期
- 2~3営業日