


神経診断:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Neurodiagnostics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114663
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
神経診断市場の規模は2026年に97億9,000万米ドルと推定されており、2025年の91億4,000万米ドルから拡大し、2031年には138億1,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 7.12%で成長すると見込まれています。
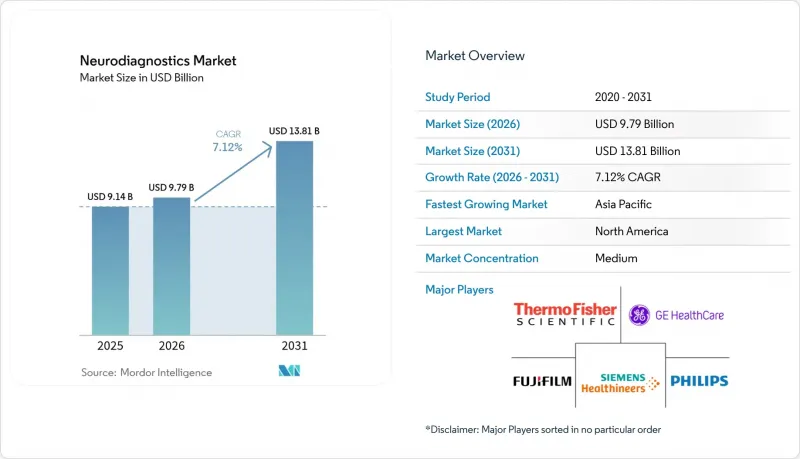
本レポートは、製品タイプ(試薬・消耗品など)、技術(神経画像診断技術など)、疾患(神経変性疾患、脳血管障害など)、エンドユーザー(病院・外科センター、診断検査室・画像診断センターなど)、および地域(北米、欧州など)別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の神経診断市場の動向と洞察
新しい画像診断技術の導入拡大
人工知能(AI)を搭載したスキャナーにより、MRI検査の所要時間が1時間未満に短縮されると同時に、プロトコルの選択、スライスの位置決め、再構成が自動化され、画質を損なうことなくスループットが向上しています。デュアルエンジン再構成アルゴリズムにより、ノイズが低減された高解像度の神経画像が得られ、組織体積の定量的なマッピングや病変の早期検出が可能になります。ベンダー各社は、冷却剤をわずか7リットルしか必要としないヘリウムフリー磁石を優先的に採用しており、これによりライフサイクル全体の運用コストを削減し、資金繰りに苦しむ医療システムにおける導入障壁を緩和しています。キヤノンメディカルシステムズやユナイテッド・イメージングが同等のAI対応プラットフォームを相次いで投入するにつれ、競合圧力は激化しており、既存メーカーはアップグレードサイクルの加速を余儀なくされています。医療機関にとって、これらの機能強化はスキャナーの利用率向上、臨床判断の迅速化、患者満足度の向上につながり、これらすべてが購入意欲を後押しするとともに、AIワークフローを神経診断市場の核心に定着させています。
血液検査によるNFLおよびその他の神経学的バイオマーカーの登場
リン酸化タウ217、ニューロフィラメント軽鎖、およびMTBR-タウ243を標的とする血漿アッセイは、腰椎穿刺やPET画像診断に代わる非侵襲的な選択肢を提供することで、神経学的検査のあり方を再定義しつつあり、多施設共同試験では85%を超える診断精度が確認されています。大手診断企業は提携し、自動免疫分析装置向けのハイスループットアッセイを共同開発しており、これにより規模の経済が実現され、検査1回あたりのコストが削減されています。米国FDAの「ブレークスルー・デバイス」制度により審査サイクルは加速していますが、保険者側の躊躇は依然として残っており、血漿ベースのアルツハイマー病パネルに対する保険償還率は、従来の検査法に比べて依然として低い水準にとどまっています。価格設定への懸念はあるもの、神経内科医は記憶クリニックのプロトコルにバイオマーカーパネルをますます組み込んでおり、これにより早期の紹介、層別化された臨床試験への登録、そして個別化治療が促進されています。検証対象がパーキンソン病、ALS、外傷性脳損傷へと拡大するにつれ、バイオマーカー開発企業は複数の疾患にわたる収益源を獲得しており、これが神経診断市場の長期的な拡大を支えています。
高度な神経診断システムの高額な初期投資および維持費
ヘリウム冷却式3テスラMRIの総所有コストは、設置費、遮蔽費、年間保守契約費を含めると300万米ドルを超える場合があり、この支出はラテンアメリカや東南アジアの中規模医療機関にとって大きな負担となっています。ヘリウムフリーの磁石はランニングコストを20~30%削減できますが、初期導入コストの高さが依然として導入の妨げとなっています。そのため、複数の施設を擁する病院グループでは、高性能スキャナーを一元管理しており、周辺の診療所は患者を紹介せざるを得ず、その結果、診療経路が長引いています。検査室の自動化は長期的なコスト削減が見込まれますが、「ダークラボ」にはロボット搬送ライン、AIミドルウェア、冗長化されたサイバーセキュリティ層が必要であり、1時間あたり500件の検査を行う施設の場合、導入費用は1,000万~1,500万米ドルと見積もられています。補助金付きの資金調達やリスク分担契約がなければ、多くの地域医療機関は近代化を先送りすることになり、神経診断市場におけるハイエンド検査法の普及曲線が鈍化することになります。
セグメント分析
臨床医がニューロフィラメント軽鎖、リン酸化タウ、GFAPのモニタリングを目的とした連続的な血液検査パネルの注文を増加させていることから、試薬および消耗品は2025年の売上高の51.02%に相当する継続的なキャッシュフローを生み出しています。機器ベンダーは、独自開発のカートリッジとミドルウェア分析機能を戦略的にバンドルすることで、検査室との結びつきを強固にし、神経診断市場における四半期ごとの売上高の可視性を高めています。臨床検査機器(主に携帯型脳波(EEG)システム、ハンドヘルド型経頭蓋ドップラー装置、ポイント・オブ・ケア(POC)バイオマーカー分析装置)は、救急部門での滞在時間を短縮しようとする病院の取り組みに後押しされ、2番目に大きな収益源となっています。診断用画像システムは依然として不可欠ですが、設備投資予算がソフトウェアのサブスクリプション、クラウドストレージ、サイバーセキュリティのアップグレードへとシフトするにつれ、平均販売価格(ASP)への圧力は強まっています。
遺伝子治療に関連する診断分野は、その規模は小さいもの、ブレイン・コンピュータ・インターフェース(BCI)の臨床試験や、遺伝性運動失調症に対するCRISPRを用いた治療の進展を背景に、2031年までCAGR9.28%で拡大すると見込まれています。遺伝子治療のコンパニオン検査における神経診断市場の規模は、患者の遺伝子型判定、ベクターの生体内分布のモニタリング、および標的タンパク質の回復の検証といったニーズに支えられ、2031年までに10億7,000万米ドルを超えると予測されています。ベックマン・コールターなどのベンダーは、p-Tau217およびGFAPを網羅するRUO(研究用)パネルを提供しており、臨床試験におけるバイオマーカーエンドポイントの事実上の標準を確立しています。規制当局が代替マーカーおよび長期安全性モニタリングに関するガイドラインを最終決定するにつれ、消耗品事業はさらに拡大し、神経診断市場の持続的な成長に不可欠な製品ポートフォリオの多様性を強化することになります。
神経画像診断技術は、2025年においても68.10%という圧倒的な売上シェアを維持しており、その背景には、神経学的用途専用のMRIおよびCTスキャナーが世界中で4万5,000台以上導入されていることがあります。生成型再構成アルゴリズムにより、現在ではサブミリメートル級の等方性解像度が実現され、病変の検出感度と手術計画の精度が向上しています。ベンダー中立型の分析スイートは、DICOMレベルのセグメンテーションと認知機能低下の予測を統合しており、スキャナーの活用範囲を予防神経学の分野へとさらに拡大しています。
ニューロインフォマティクスおよびAI分析プラットフォームは、収益基盤は小さいもの、CAGR11.45%で拡大しており、2031年までに神経診断市場規模の2桁のシェアを占めると予測されています。クラウド展開型の発作予測エンジンは、曲線下面積(AUC)スコア0.97を達成し、リスク層別化されたケアパスの構築を促進しています。多言語対応の自然言語処理モジュールは、電子カルテから微妙な認知機能の変化を抽出することで、画像診断への早期紹介を促進します。GEヘルスケアがAWSネイティブサービスをEdisonプラットフォームに統合するにつれ、競合の焦点はハードウェアの仕様から、アルゴリズムの性能、サイバーセキュリティの実績、臨床試験による検証データセットへと移行しており、これにより神経診断市場におけるサプライヤーの差別化要因の順位が根本的に再編されています。
地域別分析
北米は2025年も36.00%のシェアで売上高トップを維持しました。これは、2025年に総額3億2,100万米ドルに上るNIH BRAINイニシアチブの助成金が、産学連携のパイプラインを支えていることが原動力となっています。米国の保険者は、価値に基づく医療(VBC)のパイロット事業の一環として、MRIとバイオアッセイのバンドルに対する償還を継続しており、アカウンタブル・ケア・オーガニゼーション(ACO)内での統合診断アルゴリズムの導入を促進しています。カナダでは、全カナダAI戦略基金を通じて、各州の遠隔神経学ポータルを支援しており、一方、メキシコの民間病院では、専門医不足を解消するために携帯型EEGヘッドセットを輸入しています。
欧州では、堅固な国民皆保険制度と、厳格ながらも予測可能なCEマーク取得プロセスにより、高い導入率が維持されています。ドイツでは、持続可能性目標に沿うため、放射線科にヘリウムフリーのスキャナーを導入しており、高齢化が進む人口構造により、神経変性疾患のスクリーニングに対する需要は引き続き高水準で推移しています。英国の先進研究・発明庁(ARIA)は、精密神経技術プロジェクトに6,900万米ドルを交付し、オックスフォードおよびケンブリッジのクラスターにおけるベンチャー活動を活性化させました。地中海諸国では、EU連帯基金を通じて血漿交換法に基づくバイオマーカー検査へのアクセスが改善されていますが、人材不足が導入を遅らせ、地方における神経診断市場の浸透を鈍らせています。
アジア太平洋地域は、CAGR9.28%と最も速いペースで成長しており、中国の医療技術市場が28%拡大していることや、ユナイテッド・イメージングやマインドレイが主導するハイエンド画像診断およびAIプラットフォームへの戦略的転換の恩恵を受けています。日本の「ヘルスケア2035」ロードマップでは、神経疾患予防スクリーニングが年次健康診断に組み込まれており、これが市立診療所における脳波(EEG)ウェアラブル機器の一括調達を後押ししています。インドの「国家デジタルヘルス・ミッション」は、クラウドPACSや遠隔脳波(tele-EEG)ゲートウェイへの助成を行っており、これにより第2級都市での需要が喚起されています。韓国では、AIを活用した画像診断政策に合わせて保険償還制度を整備している一方、オーストラリアのメディケアは在宅睡眠検査の費用を負担しており、睡眠障害診断の導入を加速させています。これらの政策措置が相まって、同地域は世界の神経診断市場において、販売数量の増加に最も大きく寄与する地域となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 神経疾患の発生率の増加
- 新しい画像診断技術の普及拡大
- 高齢人口の増加と平均寿命の延伸
- 血液由来のNfLおよびその他の神経学的バイオマーカーの登場
- 新興市場におけるポイント・オブ・ケア用EEGウェアラブル機器の急速な拡大
- 政府によるニューロテック・ムーンショットへの資金提供および官民コンソーシアム
- 市場抑制要因
- 高度な神経診断システムの初期投資および維持管理コストの高さ
- 熟練した神経技術者および神経放射線科医の不足
- 新規バイオマーカーおよびAIを活用した検査における保険償還の不確実性
- クラウドに接続された脳データに関するデータプライバシーおよびサイバーセキュリティ上の懸念
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 試薬・消耗品
- 臨床検査機器
- 診断・画像診断システム
- 技術別
- 神経画像技術
- 体外診断薬
- ニューロインフォマティクスおよびAI分析プラットフォーム
- 条件別
- 神経変性疾患
- 脳血管疾患
- てんかんおよび発作性疾患
- 睡眠障害
- 頭痛・片頭痛
- その他(TBI、中枢神経系感染症、腫瘍)
- エンドユーザー別
- 病院および外科手術センター
- 診断検査室および画像診断センター
- 外来診療および救急医療
- 研究・学術機関
- 専門神経科センター
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Siemens Healthineers
- GE Healthcare
- Koninklijke Philips N.V.
- Canon Medical Systems Corporation
- Fujifilm Holdings Corporation
- Thermo Fisher Scientific Inc.
- Hoffmann-La Roche Ltd.
- Natus Medical Incorporated
- Nihon Kohden Corporation
- Lifelines Neuro Company
- Advanced Brain Monitoring Inc.
- Mitsar Co. Ltd.
- Medtronic Plc
- Abbott Laboratories
- Boston Scientific Corporation
- Cadwell Industries Inc.
- Compumedics Limited
- Electrical Geodesics Inc.
- Neurosoft
- Masimo Corporation
- Quanterix Corporation
第7章 市場機会と将来の展望



