


粘着フィルム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Adhesive Films - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114661
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
粘着フィルム市場の規模は、2025年の380億4,000万米ドルから2026年には399億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.93%で推移し、2031年には507億8,000万米ドルに達すると予測されています。
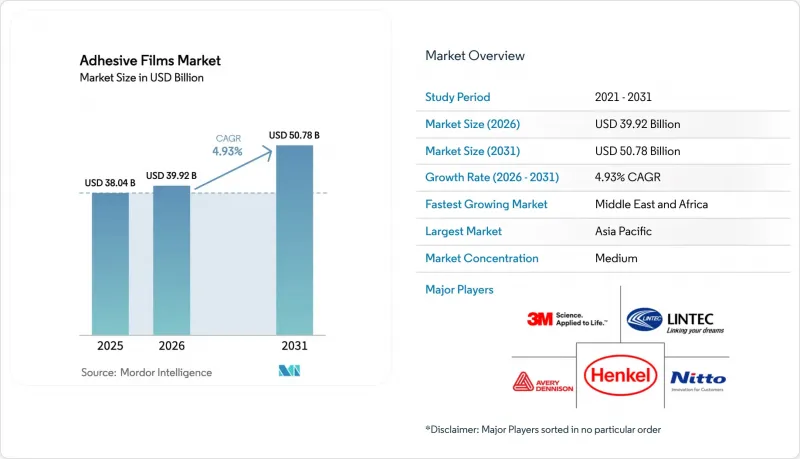
本レポートは、素材(ポリエチレン、ポリプロピレンなど)、接着技術(感圧接着剤、ホットメルトなど)、用途(保護フィルム、グラフィックなど)、エンドユーザー産業(包装、自動車・輸送など)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとにセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
世界の粘着フィルム市場の動向と洞察
EV/バッテリーの熱管理に関する需要
モジュール・トゥ・パック方式からセル・トゥ・パック方式へと移行する自動車メーカーには、電気的絶縁性と3 W/m-Kを超える熱伝導率の両方を兼ね備えたフィルムが求められています。ヘンケル社は、ギャップパッドに代わるソリューションや、組立工程の3分の1を削減するソリューションに支えられ、2024年に熱伝導性粘着フィルムの売上高が18%増加しました。H.B.フラー社が2024年に発売した「EV THERM」シリーズは、1回の工程でラミネートが可能で、70 wt%を超えるセラミックフィラーを含有しています。2024年には、接着剤ベースのランナウェイバリアに関する特許出願が前年比22%増加しており、火災抑制用フィルムの戦略的重要性が浮き彫りになっています。リン酸鉄リチウム電池パックでは、1台あたりのセル数が増加するため、1台あたりのフィルム消費量が約25~35%増加します。UL 2580などの新しい規格では、85°Cでの1,000時間の熱老化試験が義務付けられており、アクリル系からシリコーン系またはポリウレタン系への移行が加速しています。
Eコマース包装の急成長
1平方メートルあたりの小包取扱量は2024年比で15%急増し、フルフィルメント事業者は、1.2メートルの落下試験に合格しつつ、より薄い厚さ(従来の50ミクロンから35ミクロン)のフィルムを指定せざるを得なくなっています。EUの「包装および包装廃棄物規制」では、2030年までに70%のリサイクル率を達成することが求められており、水性接着剤で接合された単一素材のポリエチレン構造が推奨されています。H.B.フラー社は、ブランドオーナーが揮発性有機化合物(VOC)の含有量を250 g/L未満に抑えるよう取り組んだ結果、2024年に水性包装用接着剤の売上高が2桁の伸びを記録したと報告しています。製品の返品率の上昇により、何度も開封しても粘着性を維持する再封可能な粘着フィルムの需要が支えられています。一方、小包の平均重量は2020年の2.8 kgから2025年には2.3 kgへと減少しており、軽量フィルムによるコスト削減効果がさらに大きくなっています。
原材料価格の変動
2025年の最初の2か月間で、ポリエチレン樹脂は1ポンドあたり8セント値上がりし、ポリプロピレンは1ポンドあたり4セント上昇したため、コンバーターの利益率は200~300ベーシスポイント縮小しました。2025年3月の米国プラスチック樹脂生産者物価指数は275.323に達し、前四半期比で2.5%上昇しました。ヘッジ手段を持たない中小のコンバーターは、コストを顧客に転嫁するまでに6~9ヶ月の遅れが生じるため、売上高5,000万米ドル未満の企業の多くが統合へと追い込まれています。構造的な供給過剰により、世界のクラッカー稼働率は80%前後で推移していますが、予期せぬ操業停止や地政学的ショックが依然としてスポット価格に大きな変動をもたらしています。
セグメント分析
ポリエチレンは、1kgあたり1.20~1.40米ドルというコスト優位性と、広く普及しているインフレーションフィルム製造設備との互換性により、2025年の売上高の34.47%を占めました。特殊ポリマーおよびバイオベースポリマーは、CAGR6.31%を記録すると予測されており、自動車およびエレクトロニクス業界のバイヤーがサプライヤー契約に炭素削減目標を盛り込んでいることから、粘着フィルム市場全体を140ベーシスポイント上回る見込みです。ポリプロピレンは、その透明性と防湿性に強みを持ち、出荷量では第2位を占めていますが、その成長率4.5%は、より優れた耐熱性を約束する特殊ブレンドには及ばない状況です。
ニッチ分野では、熱可塑性ポリウレタンが1kgあたり8~12米ドルの価格帯を占めており、これは塗料保護フィルムや創傷ケアフィルムにおいて重視される弾力性と耐摩耗性によって正当化されています。ポリビニルブチラールは、フロントガラスの中間膜からスマートガラスのファサードへと用途を拡大しており、このセグメントは2030年までに年間2,000万m2に達する可能性があります。ポリ乳酸などの堆肥化可能な製品は、熱変形温度が60°C未満であるため、ほとんどのホットメルトや熱ラミネートラインで使用できないことから、シェアは2%未満にとどまっています。
放射線および紫外線硬化型製品は、ホットメルトに典型的な10~15秒の保持時間を許容できない電子機器組立メーカーの需要に後押しされ、粘着フィルム市場内で最も高いCAGR6.42%で成長すると予測されています。感圧接着剤は、高速ラベラーへの「プラグアンドプレイ」型の統合が可能であることから、2025年においても46.38%のシェアを維持しました。しかし、水性タイプはより長いオーブンゾーンを必要とするため、300 m/minで稼働するコンバーターにとっては障壁となっています。
ホットメルト系はVOCを一切排出しないことから、包装分野でのシェアを徐々に拡大していますが、その短い作業可能時間は、複雑なパウチ組み立てを制限しています。溶剤系は、EPAの250 g/Lという上限規制により水性製剤への移行が進んでいるため、3%未満の成長にとどまっています。紫外線硬化型の感圧接着剤は、即時の粘着性と硬化後24時間での強度を実現していますが、20万米ドルを超えるランプラインのコストが、小規模な工場にとっては障壁となっています。
地域別分析
アジア太平洋地域は2025年に世界売上高の48.36%を占め、半導体パッケージング生産能力の60%を占め、スマートフォン組立市場で圧倒的な地位を確立していることを背景に、2031年までCAGR5.1%で拡大すると見込まれます。中国は2023年に17億5,000万米ドル相当の粘着テープを輸出し、価格決定者としての地位を確固たるものにしました。日本と韓国は、折りたたみ式OLED用ボンディングフィルムのイノベーションの最前線に立ち続けており、一方、東南アジアではサプライチェーンの多様化に伴い、新たな生産ラインが相次いで導入されています。
北米と欧州は合わせて大きな売上高シェアを占めていますが、CAGRではアジア太平洋地域に1パーセントポイント近く後れを取ることになる見込みです。2025年初頭における樹脂価格の5~8セント/ポンドの変動により、利益率が圧迫され、中堅の押出成形メーカー間で統合が余儀なくされました。EUのリサイクル可能性に関する規制により、ヘンケル社による1億5,000万ユーロの水性樹脂生産ライン拡張を含む、単一素材生産ラインへの新たな資本投入が促されています。米国は、2024年のEコマース小包取扱量の12%増や、年間約2億2,500万m2に上る自動車需要の持続に支えられ、引き続き最大の国別市場となっています。
中東・アフリカ地域は規模は小さいもの、サウジアラビアの1兆1,000億米ドル規模の「ビジョン2030」建設計画に後押しされ、CAGR5.93%と最も急速な成長が見込まれています。エジプトのフレキシブル包装工場は北アフリカの食品ブランドに製品を供給しており、一方、アラブ首長国連邦(UAE)の建設プロジェクトは、ファサードおよび内装用ラミネートフィルムの需要を押し上げています。南米は出遅れており、ブラジルとアルゼンチンは輸入関税や高性能基材の国内生産能力の制限に直面しているため、同地域では汎用テープやラベルに重点が置かれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV/バッテリーの熱管理に関する需要
- Eコマース向け包装のブーム
- フレキシブル・ウェアラブルエレクトロニクスにおける小型化
- 水性への移行/ 無溶剤系化学品
- スマート建築ファサードへのインフラ投資
- 市場抑制要因
- 原材料価格の変動
- 多層フィルムの使用済み後の複雑なリサイクル
- PFASおよびVOCに関する規制の強化
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 素材別
- ポリエチレン
- ポリプロピレン
- ポリ塩化ビニル
- その他(EVA、PET、TPU、PVB、バイオベース)
- 接着技術別
- 感圧接着(PSA)
- ホットメルト
- 水性
- 溶剤系
- 放射線/UV硬化型
- 用途別
- 保護フィルム
- グラフィックス
- ラベル
- テープ
- その他(光学透明、導電性、EMI)
- エンドユーザー産業別
- 包装
- 自動車・輸送産業
- 電気・電子機器
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度分析
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- 3M
- Adhesive Films, Inc.
- Arkema
- Avery Dennison Corporation
- Berry Global Inc.
- DuPont
- Eastman Chemical Company
- Grafix Plastics
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- LINTEC Corporation
- L&L Products
- Nitto Denko Corporation
- Scapa
- Sika AG
- tesa Tapes(India)Private Limited
- Toray Advanced Composites
- XPEL
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


