


リドカイン塩酸塩:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Lidocaine Hydrochloride - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114656
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、リドカイン塩酸塩の市場規模は、2025年の7億129万米ドルから2026年には7億3,957万米ドルへと拡大し、2026年から2031年にかけてCAGR5.46%で推移し、2031年には9億6,503万米ドルに達すると予測されています。
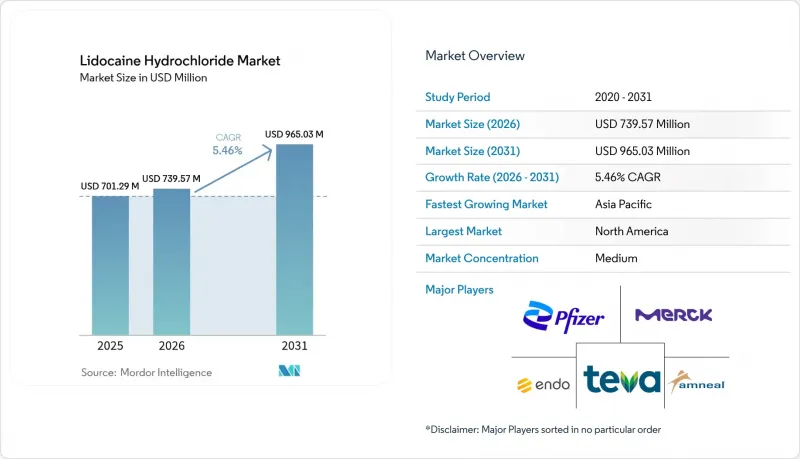
本レポートでは、業界を剤形(クリーム、パッチ、注射剤など)、用途(不整脈、歯科処置、てんかん管理など)、エンドユーザー(病院、外来手術センター、専門クリニック)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)別に分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界のリドカイン塩酸塩市場の動向と洞察
低侵襲手術および選択的手術の件数増加
外来での腹腔鏡手術や内視鏡検査では、当日退院を可能にする速効性の麻酔として、リドカインへの依存度が高まっています。研究結果によると、静脈内投与のリドカインは、腹部手術患者の術後疼痛スコアを40%低減させ、オピオイドの使用量を削減することが示されています。病院では、長期入院に伴うコストを管理するため、この薬剤を「回復促進プロトコル」に組み込んでいます。外来手術センターが処理能力で競争を繰り広げる中、予測可能な鎮痛への需要が高まり、リドカイン塩酸塩市場を拡大させています。パンデミックによる停滞の後、選択的手術件数が最も急速に回復している地域では、注射剤の継続的な供給を保証できるサプライヤーが市場シェアを獲得しています。
心室性不整脈の有病率の増加
心血管疾患は高齢化社会における大きな負担となっており、クラスIBの抗不整脈薬としてのリドカインの臨床使用が増加しています。救急部門では、特に経皮的冠動脈インターベンション(PCI)の際、心拍リズムを制御・安定化させるためのリドカインの速効性と短い半減期が重視されています。更新されたプロトコルでは、心臓カテーテル検査室における不整脈関連の合併症を軽減するためにリドカインの使用が推奨されています。新興経済国における高度な心臓医療の普及により、この薬剤の対象となる患者層はさらに拡大しています。
中枢神経系および心血管系への有害作用のリスク
リドカインの治療域は依然として狭く、規制当局は美容処置向けに販売されている高濃度の外用製剤を監視しています。2024年3月、FDAは未承認の40%リドカインクリームを販売していた製造業者に対して警告を発し、安全性の監視の重要性を強調しました。臨床医は、投与量の柔軟性を制限しうる肝機能障害やメトヘモグロビン血症のリスクについてスクリーニングを行う必要があります。こうした懸念から、安全性の余裕がより広い代替薬が普及しつつある選択的な美容医療の現場では、リドカインの採用が抑制されています。
セグメント分析
注射剤サブセグメントは、外科手術や救急医療の現場において不可欠であることから、2025年のリドカイン塩酸塩市場規模の42.28%を占めました。ファイザーやフレゼニウス・カビといった既存メーカーによる供給不足によりリードタイムが長期化しましたが、その一方で、2024年初頭に即用型バイアルをいち早く導入した機動性の高いサプライヤーにとっては、シェア拡大の好機となりました。第2の成長エンジンはパッチであり、医師や患者が非侵襲的な治療法を求める傾向にあることから、2031年までCAGR7.33%を記録すると見込まれています。2025年3月のジェネリック医薬品の承認により、米国では3ヶ月以内に単価が35%削減され、保険適用範囲が拡大し、普及が加速しました。クリーム、ジェル、そして新興分野である温度応答性ナノゲルは、徐放性が有利となる皮膚科や口腔内・創傷治療の分野において需要を支えています。高分子ナノカプセルを採用したナノテクノロジー強化型製剤は、粘膜透過性を向上させ、利益率の維持を目指すメーカーにとって、将来的な競合上の差別化要因となるでしょう。
病院の薬剤部では、汎用性の高さから依然として多回投与用アンプルが優先されていますが、外来手術センターでは、調剤時間の短縮や投薬ミスの防止を図るため、プレフィルドシリンジの発注が増加しています。リドカイン塩酸塩市場では、術後の切開創ケア向けに設計された3Dプリント製の溶解型マイクロニードルアレイなど、強力なパイプラインが維持されています。このパーソナライズされた投与法の動向は、技術主導型ブランドのイノベーションによる競争優位性を拡大し、注射剤分野における純粋な価格競争を緩和しています。同時に、パッチは慢性神経障害性疼痛における服薬遵守の課題に対処しており、リドカイン塩酸塩業界全体において販売量の拡大に向けた最も魅力的な機会となっています。
地域別分析
北米は2025年、成熟した保険償還制度と高い選択的手術件数に支えられ、売上高シェア37.05%を維持しました。また、同地域は初の1.8%ジェネリックパッチの発売拠点となり、メディケアおよび民間保険加入者のアクセス拡大につながりました。米国の医薬品不足データによると、リドカインバイアルの供給不足が繰り返し発生しており、これにより病院グループは供給元の多様化や長期契約の再交渉を迫られています。
欧州は、高齢化と、新剤形の承認を迅速化する調和された規制プロセスに後押しされ、安定した需要を示しています。ドイツの外来診療センターでは、2024年に外来での関節鏡手術件数が12%増加したと報告されており、これがリドカインの消費量を直接押し上げました。フランスとイタリアに起因する塩酸リドカインの市場規模は、疼痛管理ガイドラインがオピオイドよりも局所投与を推奨していることから、堅調な1桁台半ばの成長を示しています。
アジア太平洋地域は、保険適用範囲の拡大と国内のAPI生産能力への投資を反映し、8.34%という最も高いCAGRを記録しています。インドの「バルク・ドラッグ・パーク」計画は、輸入への依存を抑制するため、主要中間体の現地生産を奨励しています。中国のバイオ医薬品セクターは、施設設立コストを削減する省レベルの補助金による恩恵を受けており、これによりリドカインAPI製造の迅速な拡大が可能となり、地域の製剤メーカーに対する供給の安定性が強化されています。
ラテンアメリカでは、ブラジルやメキシコが外科医療インフラを整備し、歯科ツーリズムの流入が増加していることから、緩やかな拡大が見られます。規制当局は、麻薬不足を回避するため、重要な麻酔薬に対して迅速審査を採用しており、この政策は、すでに承認申請書類を保有している企業にとって有利に働いています。中東およびアフリカ地域は依然として発展途上ですが、都市部の主要拠点で民間病院チェーンが日帰り手術センターを開設していることから、販売数量は二桁の伸びを記録しています。必須の麻酔薬に対する公共部門の調達予算の増加は、需要の基盤を確立しており、サプライヤーはこれを活用して、高品質な外用製剤の市場浸透をさらに進めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低侵襲手術および選択的手術の件数の増加
- 心室性不整脈の有病率の増加
- 神経障害性疼痛に対する外用リドカインパッチの採用拡大
- 新興国における歯科治療の急速な拡大
- 低用量・高バイオアベイラビリティの経皮吸収システムのFDA承認
- 3Dプリントによる個別対応型リドカイン送達デバイス
- 市場抑制要因
- 中枢神経系および心血管系の有害な毒性リスク
- ジェネリック医薬品の価格下落および償還に関する圧力
- キシリジン原料供給の変動性
- API製造における溶剤排出規制の強化
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 剤形別
- クリーム
- パッチ
- 注射剤
- ジェル
- エアロゾルソリューション
- その他の剤形
- 用途別
- 心不整脈
- 歯科手技
- てんかん管理
- 帯状疱疹後神経痛
- 美容皮膚科
- その他の用途
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Pfizer Inc.
- Merck KGaA
- Teva Pharmaceutical Industries Ltd.
- Amneal Pharmaceuticals Inc.
- Endo International plc
- Hikma Pharmaceuticals PLC
- Taro Pharmaceutical Industries Ltd.
- Fresenius Kabi AG
- Viatris(Mylan N.V.)
- AstraZeneca plc
- Johnson & Johnson
- Amphastar Pharmaceuticals Inc.
- Mahendra Chemicals
- Nortec Quimica
- Scilex Holding Company
- Jiangsu Tianji Pharmaceutical Co., Ltd.
- Sorrento Therapeutics Inc.
- Shanghai Nianxing Industrial Co., Ltd.
- Huons Co., Ltd.
- Alembic Pharmaceuticals Ltd.
- Dentsply Sirona Inc.
- B. Braun Melsungen AG
第7章 市場機会と将来の展望



