


高流量鼻カニューラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
High-flow Nasal Cannula - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114653
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
高流量鼻カニューラ市場の規模は2025年に80億7,000万米ドルと評価され、2026年の89億1,000万米ドルから2031年までに146億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは10.45%となる見込みです。
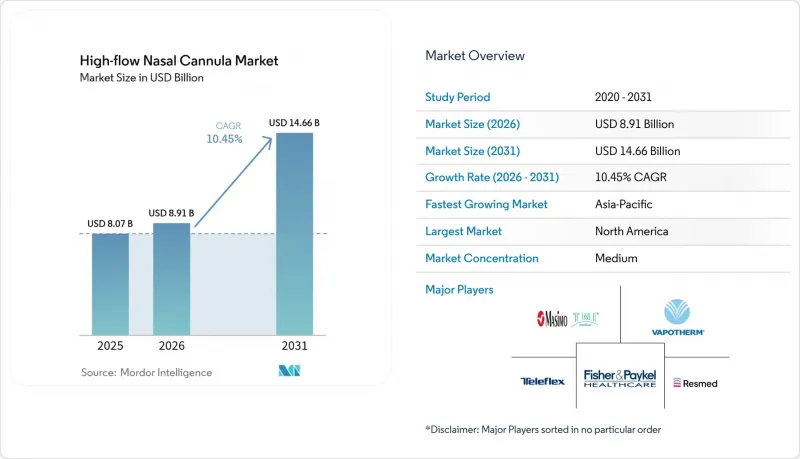
本レポートは、構成部品(空気・酸素混合器、アクティブ加湿器、単一加熱チューブなど)、エンドユーザー(病院・集中治療室など)、用途(急性呼吸不全など)、患者の年齢層(新生児・小児、成人など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のハイフロー鼻カニューレ市場の動向と洞察
世界の急性および慢性呼吸器疾患の有病率の増加
2024年には2億人が罹患し、320万人の死者を出したCOPD(慢性閉塞性肺疾患)の負担により、臨床医は従来の酸素投与法を超える治療法の導入を迫られています。世界中の喘息患者数は3億5,000万人を超え、一方、北半球のサーベイランスでは季節性インフルエンザが依然として最も多く検出される病原体となっています。こうした疫学的な圧力により、再入院率を低下させ、健康関連の生活の質(QOL)スコアを向上させる高流量療法への需要が高まっており、高流量鼻カニューラ市場は現代の呼吸器ケアにおける不可欠な柱としての地位を確立しています。
加温加湿および統合型流量モニタリングにおける技術的進歩
主要な機器を比較したベンチ試験では、AIRVO 2、bellavista 1000、およびHUMID-BHが、37°Cにおいて公称露点に近い値を実現し、粘膜保護と分泌物の除去を促進することが示されました。計算流体力学(CFD)モデリングにより、最適化されたカニューレの形状が鼻咽頭内でほぼ100%の相対湿度を維持し、気道閉塞を抑制することが確認されました。これらの革新により、流量とFiO2のリアルタイム調整が可能となり、治療範囲がICUの枠を超えて拡大するとともに、高流量鼻カニューラ市場における各製品の差別化が図られています。
従来の酸素供給と比較した高い初期投資および運用コスト
HFNCシステムの初期投資額は、標準的な酸素供給の3~5倍に達する可能性があり、使い捨て回路により継続的な費用が発生します。小児気管支炎における費用対効果分析では、CPAPの費用は1万7,574米ドルであるのに対し、HFNCは2万9,421米ドルでしたが、QALY(質調整生存年)はわずかに高くなりました。予算の制約や、不安定な電力供給などのインフラ面の課題により、発展途上国での普及は遅れており、高流量鼻カニューラ市場の成長軌道を抑制しています。
セグメント分析
アクティブ加湿器は、粘膜を保護する体温と同等の湿度でガスを供給するという重要な役割を果たしていることから、2025年にはコンポーネント売上高の33.82%を占めました。次世代機種にはアルゴリズムに基づく露点制御機能が組み込まれることから、アクティブ加湿器の高流量鼻カニューラ市場規模は、2031年までCAGR9.03%で着実に拡大する見込みです。続いて、電子カルテとの連携に対応した精密なFiO2調整への需要に牽引され、空気・酸素混合装置が成長しています。鼻カニューレ部品は、褥瘡を軽減し、小児用サイズに対応する設計改善を反映して、CAGR13.33%でこのセグメントを牽引する見込みです。メーカーはこれらの部品を独自のエコシステムに組み込む傾向が強まっており、高流量鼻カニューラ市場における顧客の定着度を高めています。
設計の改良は、気体の分布をより滑らかにし、界面せん断を低減することを実証した計算流体力学(CFD)の研究成果に基づいています。単一の加熱チューブは、アラームや治療の中断を引き起こす可能性のある結露を最小限に抑えるため、普及が進んでいます。加湿器、ブレンダー、回路、カニューレを単一のブランド傘下で統合する製品戦略は、主要ベンダーが高流量鼻カニューラ市場において価格設定と利益率を維持するのに役立っています。
2025年には、HFNCが鼻カニューレから人工呼吸器への段階的移行アルゴリズムにおいて標準となったことから、病院および集中治療室(ICU)が世界の売上高の47.30%を占めました。1万230人の患者を対象としたメタ分析では、従来の酸素療法と比較して、その後の侵襲的人工呼吸への移行リスクが0.85であることが確認され、病院での需要がさらに高まっています。長期介護施設では、高齢入居者の慢性低酸素血症を管理するためにHFNCを導入しており、その一助となっているのが、移動式トロリー搭載型ユニットです。
在宅ケア分野は、COPDによる再入院の減少を示すエビデンスや、遠隔呼吸管理ダッシュボードの進歩に後押しされ、エンドユーザー別では最も高いCAGR12.57%で拡大すると予測されています。在宅用高流量鼻カニューラ市場の規模は、2025年の11億米ドルから2031年までに22億3,000万米ドルへと拡大すると予想されています。小児の遡及的データによると、上気道閉塞やCO2クリアランスを理由にHFNCを使用して退院した小児における合併症発生率は低いことが明らかになっています。遠隔モニタリングの費用を償還する新たな支払者モデルが導入をさらに促進し、高流量鼻カニューラ市場の収益源の多様化につながっています。
地域別分析
北米は、先進的な保険償還制度と、米国における2,500万件の喘息診断症例に支えられ、2025年には売上高シェア37.45%で首位を占めました。気管支炎の治療支援における成功により、2013年から2022年にかけて小児向け高流量鼻カニューラ(HFNC)の利用が4.8倍に増加し、高流量療法は集中治療室(ICU)から一般病棟へと移行しました。同地域における在宅ケア向け高流量鼻カニューラ市場の規模は、保険会社による遠隔呼吸ケア・バンドルの受け入れが進む中、2031年までに15億8,000万米ドルを超えると見込まれています。
アジア太平洋地域は、呼吸器疾患の罹患率の上昇、インフラ投資、およびグローバルベンダーによる現地化を後押しとして、CAGR10.86%という最も高い成長率が見込まれています。WHOの2024年版要覧では、資源の乏しい病院の新生児病棟を対象とした「PremieBreathe」などの低コストソリューションが取り上げられました。中国やインドにおける非侵襲的人工呼吸装置への補助金支給を盛り込んだ政府プログラムは、二次医療施設での普及をさらに促進するものと見込まれます。
欧州では、確固たる臨床試験によって治療効果が実証されている西欧の医療システムにおいて、HFNCの導入が進み続けています。東欧では、呼吸ケアの近代化に向けたEUの資金援助により、導入が拡大しています。中東・アフリカおよび南米は、まだ発展途上ではありますが、将来性は高いと言えます。対象を絞った医療従事者向け研修プログラムや、不安定な電力供給に適したモジュール式のHFNCシステムにより、予測期間中に高流量鼻カニューラ市場が加速すると見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 急性および慢性呼吸器疾患の世界の有病率の上昇
- 加熱式加湿および統合型流量モニタリングにおける技術的進歩
- ICUを超えて、救急および周術期環境におけるHFNCの適用範囲の拡大
- 在宅酸素療法および遠隔呼吸ケアの普及が進んでいます
- 非侵襲的酸素療法を後押しする有利な保険償還制度および臨床ガイドライン
- 早産率の増加により、新生児への高流量鼻カニューラ(HFNC)の適用が必要となっています
- 市場抑制要因
- 従来の酸素供給と比較した高い資本コストおよび運用コスト
- 発展途上地域における熟練人材の不足と研修の格差
- パンデミック時の感染対策およびエアロゾル発生に関する懸念
- 代替となる非侵襲的換気療法(CPAP/BiPAP)による競合圧力
- 規制展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- 空気・酸素混合装置
- アクティブ加湿器
- 単一加熱管
- 鼻カニューレ
- その他の消耗品
- エンドユーザー別
- 病院および集中治療室
- 介護施設
- 在宅医療
- その他のエンドユーザー
- 用途別
- 急性呼吸不全
- 慢性閉塞性肺疾患
- 急性心不全
- その他の用途
- 患者の年齢層別
- 新生児・小児(0~17歳)
- 成人(18~64歳)
- 高齢者(65歳以上)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Fisher & Paykel Healthcare Ltd.
- Teleflex Incorporated
- ResMed Inc.
- Vapotherm Inc.
- Masimo Corp.(TNI medical AG)
- Hamilton Medical AG
- Smiths Medical(ICU Medical)
- Flexicare Medical Ltd.
- Devatec S.A.
- Great Group Medical Co., Ltd.
- Medline Industries LP
- FisherBiotech GmbH
- Teijin Pharma Ltd.
- HEYER Medical AG
- BD(Becton, Dickinson & Co.)
- Cardinal Health Inc.
- GE HealthCare Technologies Inc.
- Koninklijke Philips N.V.
第7章 市場機会と将来の展望



