


金属洗浄剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Metal Cleaning Chemicals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114652
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
金属洗浄剤市場の規模は2026年に164億7,000万米ドルと推計されており、2025年の157億3,000万米ドルから拡大し、2031年には207億4,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR4.72%で成長すると見込まれています。
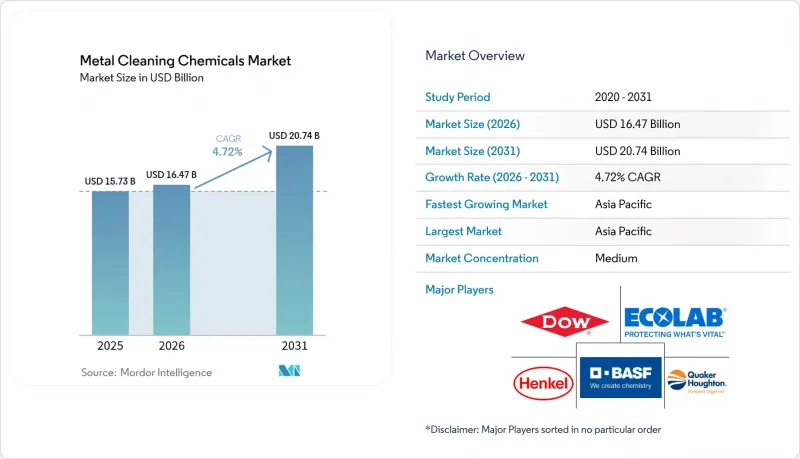
本レポートは、種類(酸性、塩基性、中性)、形態(水溶液、溶剤)、金属の種類(鉄鋼・鉄系合金、アルミニウム・軽合金など)、エンドユーザー産業(航空宇宙、電気・電子、石油・ガス、その他)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の金属洗浄薬品市場の動向と洞察
精密製造分野における需要の急増
世界的に公差目標は引き続き厳格化しており、特に半導体パッケージング、電気自動車のドライブトレインアセンブリ、および高速医療機器において顕著です。最新の加工ラインには、サブミクロンレベルの表面汚染を検出する閉ループフィードバックシステムが組み込まれており、その結果、超高純度のアルカリ性および酸性ブレンドの消費量が急増しています。また、メーカー各社は、再付着を防ぎ、初回合格率を向上させるため、超音波洗浄槽内でも効果を発揮し、発泡性が低く、残留物のない化学薬品を求めています。塩化物残留物を許容できない精密医療部品については、イオンの痕跡を残さず、国際標準化機構(ISO)13485のバリデーション要件を満たす過酸化水素活性化溶液による洗浄がますます普及しています。
水系および低揮発性有機化合物(VOC)配合への移行
環境規制により、溶剤系洗浄システムから水系洗浄システムへの移行が加速しており、市場力学や競争上の位置づけが根本的に変化しています。米国環境保護庁(EPA)が2024年12月に発表したパークロロエチレンの使用禁止措置により、3年以内に主要な溶剤が市場から排除されることになり、エネルギー消費量の増加やプロセスの複雑化にもかかわらず、メーカーは水系代替品の採用を余儀なくされています。BASFの「EcoBalanced」シリーズに属するココアミドプロピルベタインは、この動向を如実に示しています。バイオマス・バランス・アカウンティングにより、洗浄力を損なうことなく製品のカーボンフットプリントを削減しています。加熱式スプレー洗浄機ではエネルギー消費量は増加しますが、ラインのオペレーターによると、報告対象となる揮発性有機化合物(VOC)が22%削減されており、これは米国の一部の州においてタイトルVの許可取得を回避するのに十分な水準です。
特定の溶剤に関する労働者曝露限界値
トリクロロエチレンやその他のハロゲン化溶剤に対する職業曝露基準の厳格化により、利益率が圧迫されています。これは、代替化学物質の使用には、多くの場合、より長い滞留時間やより高い処理温度が必要となるためです。溶剤ラインを維持する施設では、局所排気装置、個人モニタリング、および健康監視を導入しなければならず、コンプライアンスにかかる費用が増加します。2025年1月に欧州のREACH候補リストに追加の有害物質が盛り込まれたことにより、いくつかのグリコールエーテル成分に対して認可手数料が導入され、配合設計者はブレンドの再設計を余儀なくされています。2025年に発効するミネソタ州およびカリフォルニア州における洗浄製品へのパーフルオロアルキル物質(PFAS)およびポリフルオロアルキル物質(PFAS)の使用禁止措置は、米国の規制状況をさらに細分化し、多国籍サプライヤーの在庫管理を複雑化させています。
セグメント分析
2025年、金属洗浄化学品市場シェアの37.68%を酸性製剤が占めており、これは主に炭素鋼ストリップライン向けの塩酸系酸洗液によるものです。このセグメントは、遊離酸を回収し鉄塩を除去することでスラッジの排出量を最大90%削減する新しい再生技術に支えられ、CAGR5.56%で拡大すると予測されています。とはいえ、事業者らは大気排出規制の厳格化に直面しており、多くの事業者が、窒素酸化物の生成を抑制するミストエリミネーターや過酸化水素増強システムを導入しています。中性および塩基性洗浄剤は、pHに敏感な合金や多材料アセンブリに対してより穏やかな処理が必要な工程のギャップを埋めていますが、アルカリ性溶液は廃水の中和コストが高くなるため、その成長は一部鈍化しています。
先進的な酸性ブレンドには、現在、腐食防止剤や低発泡性界面活性剤が配合されており、これにより浴の寿命が延び、工場では交換サイクル間の稼働期間を延長し、ダウンタイムを削減できるようになっています。航空宇宙業界の仕上げラインでは、アルカリ性プレストリッピングに続いてリン酸系ブレンドを使用することで、陽極酸化処理における密着性の均一性が確保されています。一方、自動車工場では、クエン酸系洗浄剤が前処理段階での六価クロムの除去に貢献しています。したがって、金属洗浄薬品市場は、持続可能性への圧力によりキレート剤で緩衝された低危険性の代替品への段階的な置き換えが進んでいるにもかかわらず、生産性の基盤として酸性技術に依存し続けています。
水性溶液は2025年の売上高の54.62%を占め、2031年まで年平均5.34%の成長率を維持し、金属洗浄薬品市場において明確な主導的地位を維持すると予測されています。この高いシェアは、VOC(揮発性有機化合物)排出を抑制する規制要件と、労働者の安全を重視する企業のESG目標という、2つの柱に支えられています。酵素触媒、生分解性界面活性剤、および低温用ビルダーにより、水性製品は多様な汚れに対して溶剤と同等の性能を発揮できるようになり、多くの加工業者が蒸気脱脂装置を廃止できるようになりました。しかし、水性システムには強力な蒸発能力が求められます。一部のユーザーからは、部品が洗浄工程を通過した後、乾燥トンネルを稼働させるためにエネルギー投入量が15%増加したという報告があります。
溶剤系配合は、急速な乾燥や切削油に対する優れた溶解力が不可欠な分野、例えば、気密密封された航空宇宙用アクチュエータや精密油圧バルブなどにおいては、依然としてニッチな地位を維持しています。水系による予備洗浄と制御された蒸気リンスを組み合わせたハイブリッドプロセスが注目を集めており、処理能力と規制順守のバランスを実現しています。製品差別化の訴求点は現在、配合メーカーにとっての循環型経済への適合性に焦点が当てられています。例えば、リンス水をボイラー給水として再利用したり、再生可能エネルギー証書を組み込んで「クレードル・トゥ・ゲート」の炭素削減効果を提示したりすることが挙げられます。その結果、金属洗浄薬品業界は、水系プラットフォームを単に環境的に必要不可欠なものであるだけでなく、生産効率を向上させる手段としても位置づけています。
地域別分析
アジア太平洋地域は、2025年の世界売上高の41.88%を占めており、2031年までCAGR5.18%でこの地位をさらに強固なものにする見込みです。中国は、同地域の需要を牽引しています。これは、同国の連続酸洗ラインや最先端のウェハー製造プラントが、大量の酸性および超高純度化学薬品に依存しているためです。「中国製造2025」に基づく政府のインセンティブにより、テトラメチルアンモニウム水酸化物メーカーの買収が促進され、金属洗浄薬品市場に不可欠なフォトレジスト現像液の主要成分に対する国内での支配権が確保されました。韓国の大手半導体メーカー、日本の精密加工中小企業、そしてインドで急成長しているMRO(メンテナンス・修理・オーバーホール)拠点が、この地域の成長をさらに加速させています。人件費の上昇が自動化を促進し、コンベア式洗浄機に最適化されたセンサーを多数搭載した水性洗浄剤の採用を直接的に後押ししています。
北米は、技術的には成熟しているもの、規制遵守が厳格な市場です。米国「有害大気汚染物質排出基準(NESHAP)」に基づく厳格なVOC排出上限により、特に自動車用塗料の前処理分野において、溶剤から水系への転換が加速しています。「半導体生産促進法(CHIPS)および科学法」により、2,000億米ドル規模のファウンドリ建設が発表され、純度10パーツパーミル(ppt)未満の酸や低金属含有アルカリブレンドに対する地域的な需要が牽引されています。メキシコはニアショアリングの恩恵を受けており、ヌエボ・レオン州に新設されたバッテリー部品工場では、鋼鉄およびアルミニウム製サブアセンブリ向けのデュアルメタル洗浄プロトコルが求められています。とはいえ、同地域の全体的な成長率はアジア太平洋地域に後れを取っています。これは、既存の設備容量が高く、施設の拡張がグリーンフィールドではなく段階的なものにとどまっているためです。
欧州市場は、高度に発達した自動車および航空宇宙産業を基盤として安定していますが、高いエネルギー価格や化学物質の登録・評価・認可・制限(REACH)への準拠コストによって抑制されています。ドイツのOEM各社は、2026年に施行が予定されている排水規制に対応するため、ホウ素を含まない緩衝剤を用いた中性pHの洗浄剤への移行を進めており、イタリアの家電メーカーは、企業のカーボンニュートラル公約を支援するため、酵素活性化型脱脂剤の採用をますます指定しています。東欧の鉄鋼および白物家電工場は、欧州連合(EU)域内のバリューチェーンに供給を行っており、洗浄用化学薬品の需要を漸増させていますが、単位当たりの収益性は西欧よりも低くなっています。まもなく施行されるPFASの必須用途基準により、配合メーカーが複雑なアセンブリへの毛細管浸透に必要な表面張力性能を維持できるドロップイン代替品を求めるため、研究開発費がさらに増加する見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 精密製造分野からの需要急増
- 水性および低揮発性有機化合物(VOC)配合への移行
- 航空宇宙分野における整備・修理・オーバーホール(MRO)能力の拡大
- 産業界における自動部品洗浄の増加
- OEM(相手先ブランド製造業者)主導による水素ベースの鋼材酸洗への移行
- 市場抑制要因
- 特定の溶剤に関する労働者曝露限界値
- 原材料価格の変動
- 半導体拠点における超純水の不足
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 酸性
- 塩基性
- 中性
- フォーム別
- 水性
- 溶剤
- 金属のタイプ別
- 鉄鋼および鉄系合金
- アルミニウムおよび軽合金
- 銅および真鍮
- その他の非鉄金属
- エンドユーザー産業別
- 航空宇宙
- 自動車・輸送産業
- 電気・電子機器
- 化学・医薬品
- 石油・ガス
- その他のエンドユーザー(船舶、発電など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Arrow Solutions
- BASF
- Chautauqua Chemical Company
- Clariant AG
- Crest Chemicals
- Delstar Metal Finishing Inc.
- Dow
- DST-Chemicals
- Eastman Chemical Company
- Ecolab Inc.
- Elmer Wallace Ltd.
- Evonik Industries AG
- Henkel AG & Co. KGaA
- Hubbard-Hall
- ICL
- JELMAR
- KYZEN Corporation
- Lincoln Chemical Corporation
- Luster-On Products Inc.
- Modern Chemical Inc.
- Nouryon
- Parker Hannifin Corp.
- PCC Group
- Quaker Chemical Corporation
- Rochester Midland Corp.
- S. Freedman & Sons, LLC.
- SAFECHEM Europe GmbH
- Solugen
- Stepan Company
- The Chemours Company
- Zavenir Daubert
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


