


原発性胆汁性胆管炎の治療薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Primary Biliary Cholangitis Therapeutics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114633
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
原発性胆汁性胆管炎の治療薬市場規模は2026年に9億3,000万米ドルと推定されており、2025年の8億6,000万米ドルから拡大し、2031年には13億5,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR7.86%で成長すると見込まれています。
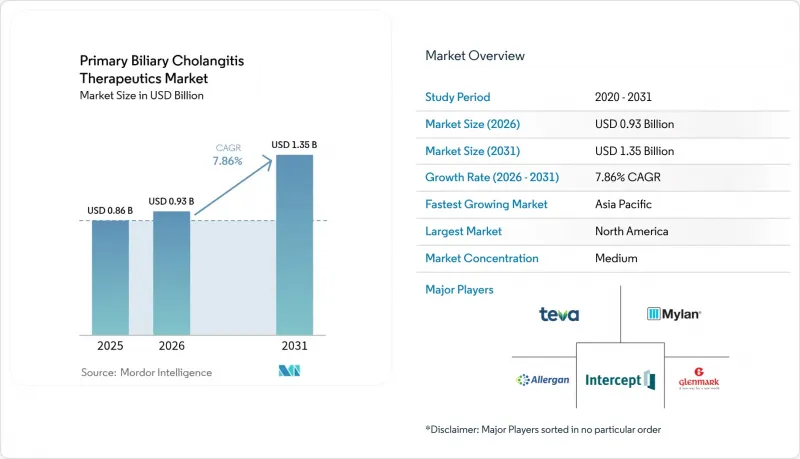
本レポートは、薬剤クラス別(ウルソデオキシコール酸、オベチコール酸など)、作用機序(FXRアゴニストなど)、治療段階(第一選択療法など)、流通チャネル(病院薬局など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとにセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
世界の原発性胆汁性胆管炎治療薬市場の動向と洞察
FXRアゴニストの適応拡大:代償性肝硬変への適用
規制当局が、全症例の約5分の1を占める肝硬変を伴う原発性胆汁性胆管炎(PBC)患者に対する条件付きエビデンスを承認したことで、FXRアゴニストの適応は疾患の早期段階を超えて拡大しつつあります。代償性肝硬変の年間平均入院費用は11万3,567米ドルであり、非肝硬変患者の費用の2倍以上となっています。これにより、FXRアゴニストの早期使用に対する強力な薬事経済学的根拠が確立されています。実臨床データによれば、生化学的改善が移植不要生存率の向上につながることが示されており、保険者からの支持を集めています。ただし、肝機能代償不全のリスクにより導入が抑制される可能性があり、体系的なモニタリングプログラムと専門医による監督が必要となります。三次医療機関が患者選定アルゴリズムを洗練させるにつれ、原発性胆汁性胆管炎治療薬市場は相当な規模の追加収益源を獲得することになります。
PPARアゴニストの迅速承認
2024年にFDAがセラデルパーおよびエラフィブラノールに下した承認は、長期死亡率というエンドポイントの代わりにアルカリホスファターゼ値の正常化を根拠としたことで、開発サイクルを短縮しました。セラデルパーにおける25%の完全生化学的奏効と、臨床的に有意なかゆみの軽減は、治療目標を再定義し、この薬剤クラスをFXRアゴニストとは一線を画すものとしています。セラデルパーの月額1万2,606米ドル、エラフィブラノールの月額1万1,500米ドルという米国での高額な価格設定は、希少疾患レベルの患者数にもかかわらず、堅調な収益を支えています。欧州における条件付き承認も米国の柔軟性を反映しており、世界の商業化の道筋を確立しています。確認試験の結果がまとまり次第、適応症の迅速な更新が見込まれ、原発性胆汁性胆管炎治療薬市場の成長軌道をさらに強固なものにするでしょう。
高用量FXRアゴニストに伴う掻痒症のリスク
重度のかゆみはオベチコリック酸使用者の41%に影響を及ぼし、17%が治療を中止する要因となっています。IL-31の過剰発現が関与しているとされ、現在の抗掻痒療法では不完全な緩和にとどまっています。アジア人集団では感受性が高く、地域での普及を制限しています。その結果、臨床医は症状の負担と生化学的改善効果を天秤にかけることになり、UDCAからの切り替えが遅れています。次世代FXRアゴニストに関する進行中の臨床試験では、掻痒症の発生率が低いことが報告されていますが、市販化の遅れは、短期的には原発性胆汁性胆管炎治療薬市場の成長を抑制する要因となります。
セグメント分析
2025年には、ウルソデオキシコール酸が売上高の45.92%を占め、その確立された第一選択薬としての地位と手頃な価格が反映されています。しかし、PPARアゴニストは、処方医に支持される生化学的および症状面の双方での効果が後押しとなり、CAGR9.98%で拡大しています。オベチコール酸は、UDCAに反応しない患者層において確固たるニッチ市場を維持していますが、将来の勢いを制限する安全性に関するラベル上の懸念に直面しています。フィブラート系薬剤は経済的ではありますが、筋症への警戒感により依然として使用が制限されています。抗線維化剤や免疫調節剤を含むその他の開発中の薬剤群については、開発段階が初期段階にあることから、2030年までは原発性胆汁性胆管炎治療薬市場の規模に実質的な影響を与える可能性は低いと考えられます。
ジェネリック医薬品による価格侵食が続いているため、UDCAの価格水準は低く抑えられており、医療経済的に制約のある地域でもアクセスが確保されています。一方、ビタミンD製剤との併用による相乗効果により、奏効率が向上しています。対照的に、セラデルパーの月額1万2,606米ドルの定価は、衰弱性の掻痒感を伴う難治性患者におけるプレミアムな位置づけを支えており、原発性胆汁性胆管炎治療薬市場が、コスト重視層とイノベーション・プレミアム層の二極化を示しています。併用療法の臨床試験により、最終的には薬剤クラスの境界線が曖昧になる可能性がありますが、短期的な市場動向は、UDCAの販売量とPPARの価値貢献によって引き続き形作られる見込みです。
FXRアゴニストは、オベチコール酸の早期参入に後押しされ、2025年の原発性胆汁性胆管炎治療薬市場規模の38.75%を占めました。とはいえ、そう痒症を原因とする治療中止は脆弱性を露呈しており、PPAR a/δアゴニストはこの隙を突いて、CAGR9.12%で成長すると予測されています。胆汁酸モジュレーター、主にUDCAは、特にアジア太平洋地域において着実な漸増成長を見せています。NADPHオキシダーゼ阻害やIL-31標的化といった研究段階の経路は、長期的な多様化を約束していますが、商業化直後の影響力には欠けています。
作用機序の多様化により、医師の治療アルゴリズムが再構築されつつあります。FXRアゴニストはアルカリホスファターゼの低下をもたらす一方、PPARアゴニストはかゆみや疲労を軽減します。実世界データは、順次または併用による使用を支持しており、これにより併用療法の調査が活発化しています。安全性が向上した次世代FXR化合物が第3相臨床試験段階に入る中、既存製品メーカーは、進化し続ける原発性胆汁性胆管炎治療薬市場におけるシェアを守るために、リスク管理プロトコルを洗練させる必要があります。
地域別分析
2025年に北米が37.42%の売上シェアを占める背景には、希少疾病用医薬品(オーファン・ドラッグ)に対する優遇措置、包括的な保険適用、およびセラデルパーやエラフィブラノールの上市を加速させたFDAの迅速承認制度があります。三次医療機関におけるAIを活用した診断スコアリングの広範な導入により、早期発見が促進され、治療対象患者層がさらに拡大しています。カナダPBCネットワークなどの実世界レジストリは、有効性を検証し、償還の根拠を提供することで、地域的な成長を後押しするエビデンスのループを強化しています。
欧州では、早期アクセスと承認後のエビデンス要件のバランスをとる、調和のとれた臨床ガイドラインや条件付き販売経路が整備されています。EU域内で約16万3,000人の患者が診断されており、これが専門薬局プログラムの規模拡大を支えています。医療技術評価機関は費用対効果を重視していますが、治療によって将来の移植費用が回避される場合、支払意思額の上限は上昇します。産学連携は依然として活発であり、承認済み薬剤の適用範囲を拡大する併用療法の臨床試験が加速しています。
アジア太平洋地域は、最も成長が著しい地域であり、CAGRは10.34%と予測されています。これは、国民皆保険制度の拡大と、自己免疫性肝疾患の有病率を高める人口の高齢化に牽引されています。日本の成熟した償還制度により、高品質なPPARアゴニストの市場浸透が迅速に進んでいますが、一方、中国では数量ベースの調達制度により、最適化されたUDCAジェネリック医薬品が優先される一方で、高付加価値の希少疾病用医薬品の適用範囲も拡大しています。海外での主要臨床試験データが地域で受け入れられることで、市場参入までの期間が短縮されています。特に中国の都市部病院におけるAIを活用したスクリーニングツールの導入は、患者の獲得を拡大し、原発性胆汁性胆管炎治療薬市場の長期的な拡大を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- FXRアゴニストの適応拡大:代償性肝硬変への適用
- PPARアゴニストの迅速承認
- コスト重視の市場に浸透しつつある最適化されたUDCAジェネリック医薬品
- 生化学的反応者に関する実世界データ
- AIを活用した早期診断が治療薬の需要を牽引しています
- 併用療法における臨床試験活動の拡大
- 市場抑制要因
- 高用量FXRアゴニストによる掻痒リスク
- 筋障害に関連したフィブラートの投与中止
- 移植なし生存率に関するエンドポイントの欠如
- 一般開業医の間での認識が限られていること
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- ウルソデオキシコール酸
- オベチコール酸
- PPARアゴニスト
- フィブラート系薬剤
- その他の薬剤分類
- 作用機序別
- FXRアゴニスト
- PPARα/δアゴニスト
- 胆汁酸モジュレーター
- 抗線維化剤
- 免疫調節剤
- 治療法別
- 第一選択療法
- 第2ライン
- コンビネーション
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Intercept Pharmaceuticals
- Teva Pharmaceutical Industries
- Viatris(Mylan)
- Ipsen(pharma)
- Genfit SA
- CymaBay Therapeutics
- Dr Falk Pharma
- Albireo(now Ipsen)
- Mirum Pharmaceuticals
- Gilead Sciences
- Novartis AG
- Zydus LifeSciences
- Dr Reddy's Laboratories
- Pfizer Inc.
- Johnson & Johnson(Janssen)
- Allergan Inc.
- Endo International
- Glenmark Pharmaceuticals
- Sumitomo Dainippon Pharma
- Eli Lilly & Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


