


人工肺:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Oxygenators - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114628
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、人工肺の市場規模は、2025年の2億8,376万米ドルから2026年には2億9,888万米ドルへと拡大し、2026年から2031年にかけてCAGR5.33%で推移し、2031年には3億8,759万米ドルに達すると予測されています。
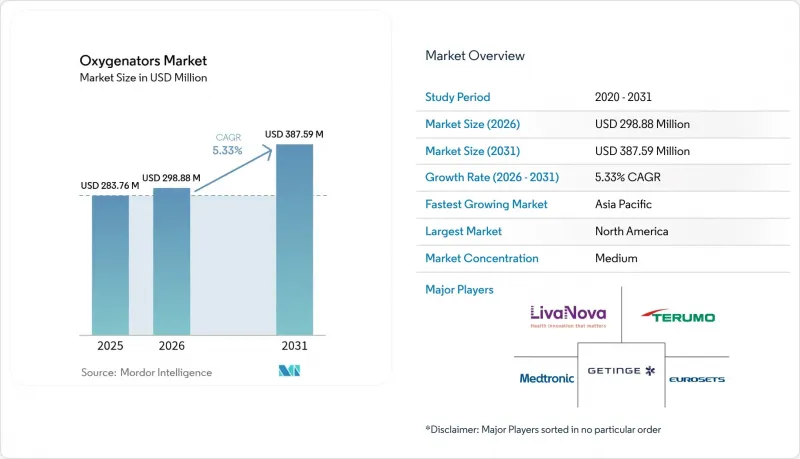
本レポートは、製品タイプ(気泡型人工肺、膜型人工肺)、用途(呼吸器、心臓、体外式心肺蘇生)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の人工肺市場の動向と洞察
世界の心肺疾患の有病率の増加
2022年には心血管疾患により1,980万人が死亡し、慢性閉塞性肺疾患(COPD)は3億9,190万人に影響を及ぼしており、これらが静脈ー静脈ECMO回路に対する持続的な需要を牽引しています。急性呼吸窮迫症候群(ARDS)は、集中治療室への入院患者の10%、人工呼吸器を使用している患者の23%を占めており、人工肺は最前線で使用される消耗品となっています。心不全の有病率は現在、世界全体で6,430万人を超えており、代償不全の症例では、根治的な治療が手配されるまでの間、ECMOによって生命維持が行われるケースが増加しています。COVID-19の感染拡大時にECMO対応体制を構築した病院では、そのインフラを非ウイルス性ARDSや心原性ショックの治療に転用しており、利用率はパンデミック前の水準を上回り続けています。こうした疫学的要因が相まって、選択的治療、緊急治療、救急治療の各経路における適応対象が拡大しており、人工肺市場の堅調な成長の基盤を確固たるものにしています。
高齢人口の増加
世界の65歳以上の人口は、2022年の7億7,100万人から2030年までに9億9,400万人に増加すると見込まれており、東アジアと南欧州で最も急激な増加が見込まれています。現在、80代の高齢者に対しても、複雑な心臓手術が日常的に行われるようになっており、これは高齢の心原性ショック患者に対するECMOの使用を推奨する、日本循環器学会の最新ガイドラインによって裏付けられています。高齢患者は複合的な肺機能障害を呈するため、長期にわたるバイパスを緩和するには、より高いガス交換効率と抗炎症性表面コーティングを備えた人工肺が必要となります。手術件数の絶対数は人口動態の拡大に連動するため、高齢者からの需要は、選択的手術における景気変動を上回る、数十年にわたる構造的な追い風をもたらします。
CPBの使用を削減する低侵襲心臓手術の普及
世界における経カテーテル大動脈弁置換術(TAVR)の実施件数は2023年に33万2,000件に達し、年間15%のペースで増加すると予測されています。これにより、TAVRに切り替えられた症例では、心肺バイパス(CPB)回路や使い捨て型人工肺の必要性がなくなります。経カテーテル僧帽弁治療も同様の傾向を示しており、外科手術件数をさらに圧迫しています。メーカー各社はECMOや体外生命維持装置への展開に注力していますが、その規模には偏りが見られます。例えば、ある大規模な心臓センターでは、毎年数百セットのCPB回路を削減できる一方で、ECMOの使用件数はわずか数十件にとどまっています。ECMOの使用が救命救急の領域を超えて拡大するまでは、低侵襲心臓治療が人工肺市場全体の成長を抑制することになるでしょう。
セグメント分析
気泡型人工肺は、2025年の売上高の60.78%を占め、初期コストが低くプライミングが簡単なことから、人工肺市場における地位を確固たるものにしています。一方、膜型人工肺は2031年までCAGR7.32%で進歩しており、これは気泡型人工肺の2倍のペースです。2020年代半ばまでに、膜型人工肺は人工肺市場全体におけるシェアをさらに拡大すると予測されています。中空糸型ポリメチルペンテン(PMP)膜は、14日を超えるECMO施行中に起こる溶血や血小板活性化を大幅に低減させ、長期にわたる心原性ショックのサポートにおいて決定的な利点となります。Getinge社のPLSシリーズに見られるような、一体型熱交換器や動脈フィルターは、回路の組み立て時間を短縮し、汚染リスクを低減します。改訂されたISO 7199プロトコルでは、気泡型装置が満たすのが困難な長期的な血栓形成性の基準が重視されており、これにより規制面での膜型への傾斜が加速しています。気泡型デバイスは、コストへの配慮が生体適合性の要件を上回る短時間の処置や小児の修復手術において引き続き使用されると思われますが、品質基準の高まりにより、人工肺市場内では膜型への付加価値の流入が継続する見込みです。
体外式心肺蘇生(ECPR)は、膜型人工肺、遠心ポンプ、カニューレを密閉された滅菌パックに組み合わせた迅速展開キットを優先する、独自の製品ニッチとして台頭しています。体外生命維持機構(ELSO)の報告によると、成人におけるECPRの生存率は29.5%であり、心停止から60分以内にカニューレ挿入が行われた場合は40%を超えます。この用途では高価格のディスポーザブル製品が求められており、感染リスクの排除を目的としたシングルユース回路の導入が促進されていますが、保険支払機関は依然として慎重な姿勢を維持しています。償還の明確化が進むにつれ、バブル型設計が従来の心臓外科適応症へと後退する一方で、ECPRは膜型システムの人工肺市場シェアにさらなる押し上げ効果をもたらすでしょう。
地域別分析
北米は2025年の売上高の42.35%を占めており、院前ECMOに対するメディケアの償還や集中型外傷センターネットワークに支えられ、2031年まで年率4.72%で成長すると予測されています。現在、12の都市圏の消防署が官民パートナーシップのもとでCardiohelpシステムを導入しており、人工肺市場の足跡は三次医療機関の枠を超えて拡大しています。地域間の格差は依然として残っており、沿岸部の学術医療センターではしばしば過剰な灌流能力を抱えている一方で、地方の施設ではスタッフの確保に苦慮しており、アクセスにはばらつきがあるものの、総需要は堅調に推移しています。FDAの510(k)要件が厳格であるため、多くのアジアの新規参入企業が参入を躊躇しており、これにより、米国の既存サプライヤーは高価格を維持でき、同地域が人工肺市場において最も収益性の高いセグメントであるという地位がさらに強固なものとなっています。
アジア太平洋地域は、2031年までのCAGRが6.41%と最も急速に成長している地域であり、その原動力となっているのは、中国のECMO症例数が2017年の2,826件から2021年には1万656件へと急増したことによるものです。国家薬品監督管理局は2025年1月、Hengrui社の磁気浮上ポンププラットフォームを承認しました。これは国内で2番目に市場投入されたシステムであり、価格は欧米の同種製品より35%安くなっています。国内での競合により多国籍企業の利益率が圧迫されていることから、合弁事業の設立や現地生産が促進されています。日本では1人当たりのECMO利用率は高いものの、人口動態の停滞や支出上限により台数の伸びは鈍化しています。一方、インドでは16カ所からなる新興のネットワークにおいて40%を超える生存率が記録されており、臨床的な能力の高さを示唆していますが、人工肺の市場規模は依然として小規模にとどまっています。
2025年の売上高のうち、欧州が約27.85%を占めており、ドイツ、英国、フランスが導入台数とイノベーションを牽引しています。欧州健康保険カード(EHIC)では、国境を越えたECMO転院の費用が償還されるようになり、ドイツのInEK NUB資金制度では、発売後3年間にわたり新技術に対する追加費用が支援されます。人材不足の状況は北米と同様であり、英国ではパーフュージョニストの不足により、若年層や回復の見込みがある症例を優先するトリアージプロトコルが導入されています。心不全に対するECPRおよびVA-ECMOに関するNICEのガイダンスが間もなく発表される見込みであり、これにより国民保健サービス(NHS)による保険適用が解禁され、需要が二次医療機関へと拡大すると予想されます。その結果、2026年末までに、人工肺ベンダーには新たな入札機会がもたらされるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界における心肺疾患の有病率の上昇
- 高齢人口の増加
- 技術的に高度な人工肺の入手可能性および償還方針
- 病院到着前の救急搬送における携帯型ECMOシステムの導入
- AIを活用したリアルタイムモニタリングにより、合併症発生率を低減
- 新興市場における低コスト生産能力の拡大
- 市場抑制要因
- 低侵襲心臓手術の導入により、体外循環(CPB)の使用が減少
- 厳格な規制および生体適合性に関するコンプライアンス要件
- 深刻な灌流技師の人手不足が、ECMOプログラムの拡大を阻んでいる
- 医療用ポリマーの原材料サプライチェーンにおける変動性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 気泡型人工肺
- 膜型人工肺
- 用途別
- 呼吸器
- 心臓
- 体外式心肺蘇生法(ECPR)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Braile Biomedica
- Chalice Medical Ltd
- EUROSETS SRL
- Gen World Medical Devices
- Getinge AB
- LivaNova PLC
- Medtronic
- MicroPort Scientific Corporation
- Nipro Medical Corporation
- Owgels Group
- Senko Medical Instrument Mfg Co. Ltd(MERA)
- Terumo Medical Corporation
- Xenios AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


