


光線力学療法:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Photodynamic Therapy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114608
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年の光線力学療法の市場規模は54億8,000万米ドルと推定されており、2025年の51億1,000万米ドルから拡大し、2031年には77億9,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 7.31%で成長すると見込まれています。
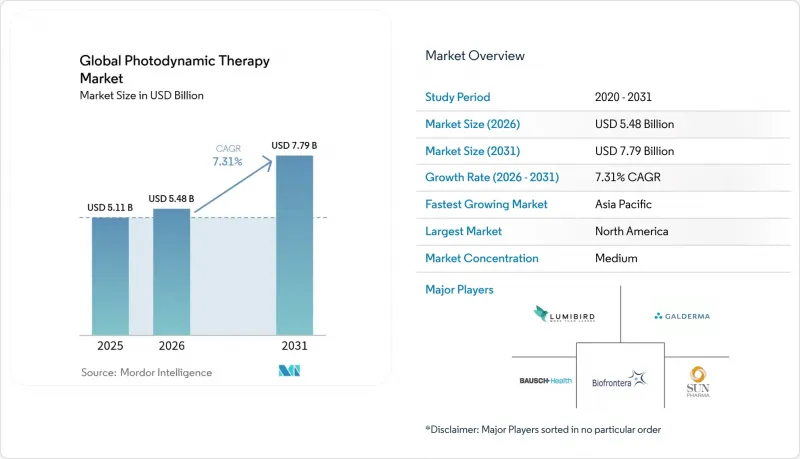
本レポートは、製品タイプ(光増感剤、装置・光源)、用途(腫瘍学、皮膚科など)、エンドユーザー(病院、皮膚科・皮膚がんクリニックなど)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の光線力学療法市場の動向と洞察
非黒色腫皮膚がんの発生率の増加
基底細胞がんおよび扁平上皮がんの有病率の上昇により、臨床医は美容的な結果に優れた、侵襲性の低い治療法の選択を迫られています。光線力学療法は、表在性基底細胞がんにおいて組織の欠損を回避しつつ90%の完全消失を達成できるため、美容的に気になる部位に病変がある患者にとって魅力的です。臓器移植受容者やゴーリン症候群の患者は、繰り返し可能で瘢痕を残さない治療の恩恵を受けており、専門施設において安定した需要を生み出しています。また、フィールドがん化の予防が注目を集めるにつれ、予防的な治療プロトコルにより、皮膚科ネットワーク全体での施術件数が増加しています。
次世代光増感剤の規制当局による承認
FDAの柔軟な審査基準により、作用深度を損なうことなく光感受性の持続時間を短縮する先進的なナノ製剤の承認サイクルが短縮されました。BiofronteraのAmeluzの高用量承認は、規制当局がより広範囲の病変治療を支援する意向を示していることを示しています。ハイペリシンやクルクミンなどの天然成分は後期臨床試験の段階に進んでおり、製造コストの低減が見込まれることから、アジア太平洋地域全体で価格に敏感な市場を開拓できる可能性があります。
PDTレーザー装置の高額な初期投資
5万~15万米ドルの初期投資は、潜在的な導入施設の大部分を占める独立系皮膚科医による導入を制限しています。リースプログラムは資金面の負担を軽減しますが、利益率を圧迫し、機器の急速な更新サイクルの中で陳腐化への懸念を引き起こしています。低価格なLEDシステムがすべての適応症において同等の水準に達するまでは、光線力学療法(PDT)市場が地域診療所に大規模に浸透するのは困難かもしれません。
セグメント分析
2025年には、光増感剤が売上高の53.02%を占めて主導的地位にあり、2031年までCAGR7.85%で拡大すると予想されています。ナノ粒子キャリアを採用した第3世代製剤は、腫瘍選択性を向上させ、光感受性の時間窓を短縮することで、光線力学療法市場におけるこのセグメントの主導的地位を強化しています。後期臨床試験段階にある天然由来の薬剤は、製造コストの削減につながり、保険者によるより広範な採用やアジア太平洋地域への市場参入を後押しする可能性があります。
一方、光源は、施術時間を短縮し、患者の快適性を向上させる高出力LEDへと進化しています。より広い治療領域をカバーするRhodoLED XLランプのFDA承認は、医療機器の革新のスピードを示しています。AIを活用した線量測定モジュールにより、フルエンスの照射がリアルタイムで最適化されるようになり、臨床医は治療セッションを個別に調整し、再治療を減らし、光線力学療法市場全体で治療成果を向上させることが可能になっています。
地域別分析
北米は2025年に世界売上高の41.88%を占めました。これは、有利な保険償還制度と、世界最高水準の皮膚がん発生率により、施術件数が堅調に推移したためです。2024年には、乾性加齢黄斑変性(AMD)治療薬Valedaを含む複数のFDA承認が臨床的な信頼を強め、メディケアによる保険適用により費用面の障壁が取り除かれました。アルバータ州の技術評価局などの州保健機関は、PDTの費用対効果を確認しており、カナダ全土での今後の資金拡充を示唆しています。メキシコからの国境を越えた医療ツーリズムは、米国の専門施設において需要をさらに押し上げ、光線力学療法市場の地域的な基盤を強固なものにしています。
アジア太平洋地域では、2026年から2031年にかけてCAGR8.74%という急速な成長が見込まれています。中国では2024年12月、アミノレブリン酸に関する専門家による合意が形成され、臨床導入の障壁を低減する統一プロトコルが確立されました。日本では、高齢化が進むことで黄斑変性症の治療件数が増加しており、厳格な医療機器基準が、国内で承認されたシステムへの信頼を高めています。輸出志向の韓国医療機器業界は、コスト競争力のあるLED装置を提供しており、地域の医療提供者にとっての入手しやすさを高めています。インドでは、がん治療における大きなアンメットニーズが存在しており、インフラや償還制度が成熟すれば長期的な機会となり、光線力学療法市場にさらなる広がりをもたらすでしょう。
欧州では、複数国での市場投入を簡素化する調和された医療機器規制の下、緩やかな成長が続いています。北欧のクリニックで先駆的に導入されたDaylight-PDTは、光感受性に関するコンプライアンスに対応しており、現在では地中海諸国にも広がっています。ドイツと英国では、ナノ製剤やAIを用いた線量測定を検証する主要な学術プログラムが運営されており、より広範な保険適用に向けたエビデンスが強化されています。美容的な治療結果を重視する傾向は、PDTの組織を温存する特性と合致しており、顔面の病変治療への安定した紹介を促進するとともに、欧州全域における光線力学療法市場の回復力を強めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 本調査の前提条件および市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 非黒色腫皮膚がんの発生率の上昇
- 次世代光線力学療法(PDT)の規制当局による承認
- 光線性角化症に対する保険適用範囲の拡大
- ダイオードレーザーおよびLED光源のコスト低下
- プライマリケアの現場におけるDaylight-PDTの導入
- AIを活用したリアルタイム線量測定の最適化
- 市場抑制要因
- PDTレーザー装置の資本コストの高さ
- 光線過敏症の長期化による患者の服薬遵守不良
- 非腫瘍学適応症に対する保険償還の制限
- リポソーム型光増感剤医薬品におけるコールドチェーンの課題
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 光増感剤
- 第1世代
- 第2世代
- 第3世代/標的型ナノ世代/標的型ナノ
- 装置・光源
- ダイオードレーザー
- LEDアレイ
- ランプ
- 光増感剤
- 用途別
- 腫瘍学
- 非黒色腫皮膚がん
- 光線性角化症
- 頭頸部/口腔がん
- 肺がん・食道がん
- 皮膚科
- 眼科
- 抗菌剤/美容
- 腫瘍学
- エンドユーザー別
- 病院
- 皮膚科・皮膚がんクリニック
- 外来手術センター
- 研究・学術機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Sun Pharmaceutical Industries Ltd
- Bausch Health Companies Inc
- Galderma S.A
- Biofrontera AG
- Modulight Corp
- Theralase Technologies Inc
- Lumibird(Quantel Medical)
- Lumenis Be Ltd
- AngioDynamics Inc
- Johnson & Johnson(ViaVisia)
- DUSA Pharmaceuticals Inc
- Cynosure LLC
- Bio-Litec AG
- Quest PharmaTech Inc
- OncoSec Medical Inc
- PhotoMedex Inc
- Sciton Inc
- Vascular Solutions LLC
- Acceledent Inc
- TopLight Photonics Co. Ltd