


遠隔兵器システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Remote Weapon Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114582
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、遠隔兵器システムの市場規模は、2025年の132億8,000万米ドルから2026年には146億米ドルへと拡大し、2026年から2031年にかけてCAGR9.95%で推移し、2031年には234億5,000万米ドルに達すると予測されています。
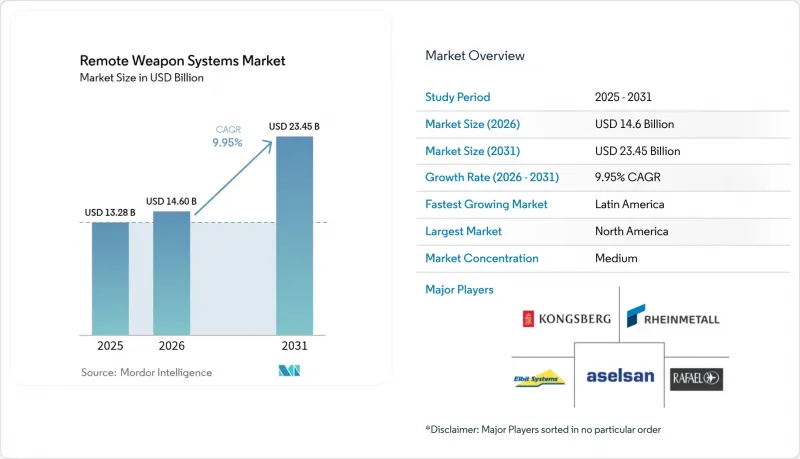
本レポートは、プラットフォーム(陸上、海上、航空)、兵器タイプ(小口径、中口径、ミサイル統合ステーション、非致死性ペイロード)、コンポーネント(センサーおよびEO/IRスイート、兵器および武装、ヒューマン・マシン・インターフェースなど)、エンドユーザー(軍、その他)、および地域(北米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の遠隔兵器システム市場の動向と洞察
無人地上戦闘車両への需要の急増
無人地上車両への投資拡大に伴い、自律型プラットフォーム向けに設計されたモジュール式武器ステーションの需要が高まっています。米国陸軍のロボティック・コンバット・ビークル(RCV)プログラム、NATOの様々な実験プロジェクト、およびウクライナでの作戦経験から、遠隔武装型UGVが、兵士の危険にさらされるリスクを最小限に抑えつつ、偵察や直接火力支援を行うことができることが実証されています。欧州のサプライヤーであるMilrem Roboticsは、2024年に同社のTHeMIS UGVの受注が3桁の伸びを記録したと報告しており、その大半の構成にはパートナー企業が供給するRWSが統合されています。こうした取り組みにより、標準化されたインターフェース要件が確立され、適応性の高いマウントや関連するセンサースイートの量産が加速しています。AIの継続的な進化は無人化の概念とさらに整合し、変化し続ける交戦規則に準拠した半自律的な交戦を可能にしています。各軍が調達目標を正式に定め、複数の階層にわたって作戦部隊を配備するにつれ、この動向は中期的な需要を支えると予想されます。
歩兵戦闘車(IFV)および沿岸哨戒艦(OPV)における中口径遠隔兵器システム(RWS)への移行
世界各国の調達チームは、軽装甲車両、ドローン、および要塞化された陣地を撃破するため、歩兵戦闘車(IFV)や沿岸哨戒艦(OPV)向けに20~40mmの武装を好んで採用しています。ポーランドがBorsuk歩兵戦闘車向けに7億496万米ドルを投じて購入したZSSW-30砲塔は、この転換を象徴する事例です。海上分野では、LeonardoのMARLIN-WSがイタリアの哨戒艦での海上試験を完了し、安定化された艦載マウントに対する需要が確認されました。中口径弾薬は、ミサイルの兵站上の負担を伴わずに高い殺傷力を発揮し、弾薬の互換性に関するNATOのSTANAG規格にも準拠しています。弾薬の汎用性、装甲貫通力、およびコスト面での優位性が相まって、特に戦場での迅速な効果を求めるアップグレード計画において、短期的な調達決定を後押ししています。
低所得地域における導入を阻む高額な最終コスト
1基あたり20万米ドルから200万米ドルに及ぶ単価は、アフリカ、ラテンアメリカ、および小規模なアジア諸国の軍隊にとって大きな障壁となっています。限られた予算の中で、先進的な射撃管制電子機器よりも、兵員輸送や兵站支援が優先されています。訓練用シミュレーター、整備用予備部品、専用弾薬などを考慮すると、ライフサイクルコストはさらに膨らみ、部隊保護上の潜在的なメリットがあるにもかかわらず、資金繰りに苦しむ機関にとっては導入の妨げとなっています。地域のメーカーは機能を簡素化したバリエーションの開発を試みていますが、性能面でのトレードオフが、しばしば輸出としての魅力を低下させています。国際的な助成金や対外軍事融資プログラムにより、特定のケースでは資本支出が軽減されますが、行政上の遅延や政治的な精査により、調達サイクルが長期化しています。
セグメント分析
2025年、陸上プラットフォームは遠隔兵器システム市場シェアの57.68%を占めました。これは、NATOによる装甲車両の近代化および新興の無人地上戦闘プログラムに牽引されたものです。この分野において、歩兵戦闘車向けの遠隔兵器システム市場規模だけでも、2031年までにCAGR10.12%で拡大すると推定されています。手動照準式のキューポラ砲を安定化された砲塔に置き換えることで、生存性が向上し、ネットワーク中心の戦術理念にも合致します。多くの場合、対戦車誘導ミサイルと組み合わされる中口径の速射砲架は、ドローンや軽装甲車両に対する多目的運用を可能にします。サプライヤーの契約枠組みでは、通常、オフセット割当を満たすために訓練、予備部品、現地組立がパッケージ化されており、これにより現地産業の参画と政治的な支持が強化されています。
海上プラットフォームは、インド太平洋艦隊の拡大に牽引され、2番目に大きな収益源となっています。哨戒艇、コルベット、水陸両用艦には、海況補償機能と360度の監視範囲を備えた二軸砲台が搭載されています。この市場セグメントでの広範な採用は、海賊対策、漁業保護、沿岸監視任務に対する抑止力の強化を反映しています。航空機への統合は依然としてニッチな分野ですが、将来性が期待されており、特殊作戦部隊によってヘリコプターのドアガン代替やUCAV用ポッドの評価が進められています。軽量ダンパーの使用により機体振動や反動の課題が緩和されるにつれ、このセグメントは、控えめながらも着実な形で全体の成長に寄与することが見込まれています。
2025年、中口径セグメントは遠隔兵器システム市場シェアの46.10%を占めました。現在進行中の紛争は、対ドローン任務におけるプログラム可能な空中爆破弾薬や、より高い初速エネルギーの重要性を浮き彫りにしています。20~40mm口径に関連する遠隔兵器システムの市場規模は、年率9.18%のペースで拡大すると予測されており、小口径セグメントを上回る成長が見込まれます。運用者は、従来の自動砲との弾薬の共通性と、優れた遠距離殺傷能力を調達理由として挙げています。また、NATOの30mm弾薬備蓄との相互運用性により、連合軍展開時の物流チェーンも簡素化されます。
現在、市場シェアがわずか9.85%にとどまっているミサイル統合ステーションは、マルチドメインでの殺傷能力に対する需要を反映し、CAGR 10.06%という最も速い成長軌道を示すと予測されています。軽量な同軸発射装置への進化により、車両は専用のミサイル砲塔を必要とせずに装甲脅威を無力化できるようになります。小口径(12.7 mm以下)のオプションは、特に国境警備用の監視塔において、コストを重視する購入者や非軍事機関から引き続き注目を集めています。非致死性ペイロードステーションは、眩惑装置、音響装置、ペッパーボール発射装置を組み合わせることで、特に重要インフラの周辺において、拡大する国内治安分野のニーズを満たしています。
地域別分析
2025年、欧州は売上高シェア42.20%で遠隔兵器システム市場を牽引しました。NATOの防衛費支出公約に伴う資金の急増により、装甲車両の改修や海軍哨戒艇の調達が進展しています。ドイツのPumaおよびベルギーのJaguarプログラムは、多国間調達による相乗効果を浮き彫りにしており、一方、ポーランドのZSSW-30契約は東欧のサプライチェーンを再構築しています。地域のメーカーは、研究開発や合弁工場を助成する輸出信用機関や欧州防衛基金の助成金の恩恵を受けています。強固なアフターサービスネットワーク、一元化された訓練センター、および共有された弾薬備蓄が、長期的な顧客の定着を強化しています。
アジア太平洋地域は、2031年までの年間平均成長率(CAGR)が10.02%と、最も高い成長率を示しました。海洋紛争、潜水艦の拡散、ドローンの侵入により、地域の艦隊は安定化された武器マウントの採用を迫られています。インドやインドネシアにおける国産化義務は、技術移転協定を促進し、性能基準を犠牲にすることなく現地調達率を高めています。中国における大量需要は、電気光学センサーアレイの規模の経済を支えており、欧米のサプライヤーに価格面での圧力をかけています。しかし、米国の対外軍事販売(FMS)ルートは、台湾、韓国、フィリピンにおいて依然として影響力を維持しており、市場力学のバランスを保っています。
北米は、米国近代化プログラムにより、引き続き戦略的な拠点としての地位を維持しています。海兵隊の水陸両用戦闘車両および陸軍のロボット戦闘車両イニシアチブには、AI対応の砲塔と共通制御ステーションが求められています。カナダの装甲支援車両のアップグレードにより需要は徐々に増加していますが、輸出規制の制約により、生産は主に同盟国への供給に限定されています。中東では、国境警備の必要性や対UAS(無人航空機)要件に後押しされ、選択的な調達が行われていますが、アフリカやラテンアメリカでは、違法取引という新たな課題が浮上しているにもかかわらず、依然としてコスト制約に直面しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリーおよび主な調査結果
第4章 市場情勢
- 市場概要
- 市場促進要因
- 無人地上戦闘車両への需要が急増
- 歩兵戦闘車(IFV)および沿岸哨戒艦(OPV)における中口径(20~40 mm)RWSへの移行
- AI搭載の自動追尾型火器管制システムの統合
- インド太平洋地域における海軍近代化計画の急増
- 欧州における旧式装甲車両の改修プログラム
- UAV搭載型RWSを実現する小型センサー
- 市場抑制要因
- 宇宙ゴミとの衝突リスクの高まりと、より厳格な廃棄規制
- 地上波5G・6Gの既存事業者との周波数共有をめぐる対立
- 高騰する端末コストが、低所得地域での普及を妨げている
- 人材および特殊部品のサプライチェーンにおける供給不足
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プラットフォーム別
- 陸上
- 装甲戦闘車両
- 自律型/UGVプラットフォーム
- 固定地上サイト
- 海上
- 哨戒艦およびOPV
- コルベットおよびフリゲート
- 航空
- ヘリコプター
- 固定翼機
- UAV/UCAV
- 陸上
- 兵器タイプ別
- 小口径(12.7 mm以下)
- 中口径(20~40 mm)
- ミサイル統合ステーション
- 非致死性ペイロード
- コンポーネント別
- センサーおよびEO/IRスイート
- 兵器および武装
- ヒューマン・マシン・インターフェース(HMI)
- 射撃管制・弾道計算機
- 安定化装置
- エンドユーザー別
- 軍
- 国土安全保障
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Kongsberg Gruppen ASA
- Elbit Systems Ltd.
- Rafael Advanced Defense Systems Ltd.
- RTX Corporation
- Saab AB
- Leonardo S.p.A
- Electro Optic Systems(EOS)
- ASELSAN
- General Dynamics Corporation
- BAE Systems plc
- Thales Group
- FN Browning Group
- Rheinmetall AG
- Hanwha Systems Co., Ltd.
- Singapore Technologies Engineering Ltd.
- Moog Inc.
- IAI
- KNDS N.V.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


