


人工椎間板:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Artificial Disc - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114579
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、人工椎間板市場の規模は2025年に37億1,000万米ドルと評価され、2026年の41億7,000万米ドルから2031年までに74億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは12.33%となる見込みです。
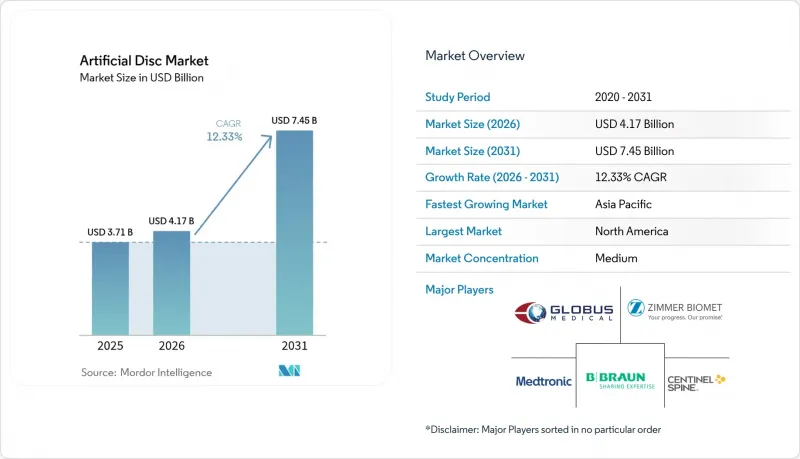
本レポートは、ディスクタイプ(頚椎用人工椎間板、腰椎用人工椎間板)、材質(金属対金属、金属対ポリマー、セラミック対ポリマー)、設計(拘束型(固定コア)など)、コア可動性(固定コア、可動コア)、エンドユーザー(病院など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の人工椎間板市場の動向と洞察
世界の椎間板変性症の有病率の増加
世界における腰痛および頸部痛の症例数は6億件を超え、人口の高齢化に伴い2050年までに著しく増加すると予測されています。平均寿命の延伸や座りっぱなしの労働形態が椎間板変性を悪化させており、保険者らは耐久性があり、可動性を維持できる解決策を模索せざるを得なくなっています。経済的負担には生産性の低下や障害手当の支払いが含まれるため、短期的な手術費用だけにとどまらず、長期的な視点を持つ利害関係者にとって、人工椎間板は魅力的な選択肢となっています。従来の脊椎固定術では生体力学的機能の回復が不十分な場合が多く、その点で椎間板人工関節置換術は、可動性と生活の質を維持できる有力な代替手段として位置づけられています。公衆衛生機関は、筋骨格系の健康を生産性向上の必須要件として位置づける傾向が強まっており、それによって次世代インプラントへの需要が高まっています。
可動性維持型インプラントにおける急速な技術的進歩
粘弾性頸椎椎間板、3Dプリントによる患者個別化エンドプレート、セラミック対ポリマーベアリングなどは、より生体模倣的な構造物に向けた設計パラダイムシフトを如実に示しています。これらの革新技術は、摩耗デブリを低減し、6自由度での生理的な運動を可能にし、アーチファクトを最小限に抑えることで画像診断による経過観察を簡素化します。積層造形技術の導入により、荷重を均等に分散させる最適化された格子構造の作製が可能となり、インプラントの耐用年数を延ばす可能性が生まれています。こうした進歩により、多椎間病変を含む適応症が拡大し、外科医が新しいシステムに対して抱く信頼感が高まっています。AIを活用した術前計画ソフトウェアは、サイズ選定や位置決めをさらに微調整し、手術時間の短縮や再手術リスクの低減に寄与しています。
高いインプラントおよび手術費用対融合術の代替案
人工椎間板システムは、脊椎固定用ケージに比べて高価格であるため、予算が限られている現場では導入が困難となっています。生涯経済モデルでは可動性温存療法が有利とされていますが、初期費用は公的保険者にとって依然として障壁となっており、メディケアでは依然として腰椎手術の保険適用を60歳未満の患者に限定しています。新興国では、資金面の制約や民間保険の普及率のばらつきに直面しており、疾患負担が増加しているにもかかわらず、普及のペースは鈍化しています。大量購入による調達や現地製造へのインセンティブにより、その格差は徐々に縮小しつつありますが、コスト抑制策が引き続き短期的な成長を抑制する要因となるでしょう。
セグメント分析
2025年、人工椎間板市場規模の51.20%を腰椎セグメントが占めており、これは腰痛疾患の有病率の高さを反映しています。それでも、頸椎セグメントの市場規模はより急速に拡大しており、82.3%という実証済みの臨床的成功率と、より単純な解剖学的構造に支えられ、CAGR15.16%が見込まれています。多段階の規制承認や、M6-Cのような粘弾性設計が、頸椎分野の価値提案を強化しています。腰椎用デバイスは、長期的な耐久性データによって支持を維持しており、Prodisc Lは20年間にわたって再置換率がわずか0.67%にとどまっています。これらの傾向は、人工椎間板市場が腰椎疾患のみに集中するのではなく、脊椎の各レベルにわたり多様化していることを示しています。
頸椎セグメントでの採用拡大は、手術ワークフローの変革ももたらしており、その結果、手術時間の短縮、出血量の減少、早期の歩行許可が可能となり、日帰り手術施設(ASC)への移行を促進しています。米国の多くの保険プランにおいて、頸椎固定術と人工椎間板置換術の保険償還が同等であるため、費用面での懸念が解消され、外科医は機能的な利点を強調できるようになっています。椎間板の高さの維持や椎体間前弯の回復は、頸椎人工椎間板置換術のさらなる差別化要因となっており、診療ガイドラインや患者紹介の流れにも影響を与えています。
2025年には、金属対ポリマー製の人工椎間板が市場シェアの59.10%を占めましたが、現在、セラミックベースのシステムはCAGR15.82%を記録しており、これは同セグメントで最も高い成長率です。ジルコニアで強化されたアルミナは、摩耗デブリを低減し、患者の10~15%に影響を及ぼす金属イオン過敏症のリスクを排除します。焼結技術の向上により、かつて懸念されていた脆性の問題は軽減され、また、X線透過性の高さが術後の画像診断に役立っています。MRIによる経過観察が日常的になるにつれ、この利点はさらに顕著になっています。セラミックのサプライチェーンが拡大するにつれて価格差は縮小しており、保険者による受け入れ範囲も広がりつつあります。メーカー各社は、骨統合と関節機能のバランスを図るため、チタン製エンドプレートとセラミック対ポリマー製コアの組み合わせを継続して採用しています。
セラミックへの移行は、患者向けマーケティングとも合致しています。アレルギー反応がなく、動作音が静かなインプラントは、健康意識の高い層に支持されているからです。金属イオンの監視が厳格な欧州は、採用において先行しており、他の地域にとってのモデルとなっています。同時に、グラデーション材料やハイブリッド構造に関する研究開発は、金属が長年維持してきた優位性をさらに崩していくことを目指したイノベーションのパイプラインを示唆しています。
地域別分析
北米は2025年、人工椎間板市場において37.60%の市場シェアを占めました。これは、有利な保険償還制度、広範な脊椎専門医療センターのネットワーク、およびAIを活用した計画ツールの急速な普及に後押しされたものです。2レベル頸椎手術の承認により、適応対象患者層が拡大し、手術件数が増加しました。この地域では、メディケアによる腰椎椎間板置換術の年齢制限が依然として続くなど、償還面での逆風に見舞われていますが、民間保険会社は費用対効果の証拠に基づき、可動性温存術の承認をますます増やしています。
欧州は第2位にランクインしており、隣接椎間板疾患の減少による長期的な経済的利益を認識する公的医療制度に支えられています。ドイツとフランスは、生体材料に関する現地の専門知識を活用し、セラミックを主成分とするプラットフォームを早期に導入しています。2025年のCEマーク規制の統一化により、市販後監視の要件が明確化され、次世代人工椎間板の市場参入が円滑化されました。高齢化が進む人口動態と、健康志向の文化的規範が、欧州全域での手術件数の増加を牽引しています。
アジア太平洋地域は最も成長が速く、2031年までCAGR14.62%で成長すると予測されています。日本の超高齢社会と政府が支援するロボット工学プログラムにより、脊椎技術への投資が促進されています。中国は、数量ベースの調達改革を通じて国内製造を支援し、現地開発された椎間板の市場投入までの期間を短縮しています。インドの生産連動型インセンティブ(PLI)制度は、国内の医療技術(MedTech)能力を育成し、輸入依存度を低減させるとともにコスト削減にも寄与しています。規制の経路が多様であるため複雑さは生じていますが、医療へのアクセスが拡大するにつれ、全体的な成長傾向は上昇を維持しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の椎間板変性症および慢性腰痛の有病率の増加
- 可動性維持型インプラント(可動コアおよび生体模倣材料)における急速な技術進歩
- 脊椎固定術に比べ、低侵襲椎間板人工関節置換術に対する外科医および患者の選好が高まっている
- 安全性と優れた機能的転帰を裏付ける長期的な臨床エビデンスの拡大
- 新興国における医療費の増加と高度な脊椎治療へのアクセス拡大
- 市場抑制要因
- 費用制約のある医療制度における、インプラントおよび手術の高コストと、脊椎固定術の代替療法との比較
- 厳格な規制当局の承認プロセスと長期にわたる臨床試験の要件
- 複雑な椎間板関節形成術の手技に関する外科医の研修の不足および学習曲線
- インプラントの長期的な耐久性に関する不確実性および再手術の複雑さ
- サプライチェーン分析
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ディスクタイプ別
- 頚椎用人工椎間板
- 腰椎用人工椎間板
- 材質別
- 金属対金属
- 金属対ポリマー
- セラミック対ポリマー
- 設計別
- 拘束型(固定コア)
- 半拘束型(可動コア)
- 非拘束型(弾性コア)
- コア可動性別
- 固定コア
- 可動コア
- エンドユーザー別
- 病院
- 整形外科・脊椎専門クリニック
- 外来手術センター(ASC)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic PLC
- Zimmer Biomet
- Johnson & Johnson(DePuy Synthes)
- Centinel Spine LLC
- NuVasive Inc
- Globus Medical
- Stryker Corporation
- Orthofix Medical Inc
- Alphatec Spine Inc
- AxioMed LLC
- B. Braun Melsungen AG(Aesculap)
- Synergy Spine Solutions Inc
- Spineart SA
- Prodorth Spine
- Vertebral Technologies Inc
- Paradigm Spine
- Spineway
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日


