


循環器情報システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cardiology Information System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114573
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、循環器情報システムの市場規模は2025年に13億5,000万米ドルと評価され、2026年の14億7,000万米ドルから2031年までに22億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.74%となる見込みです。
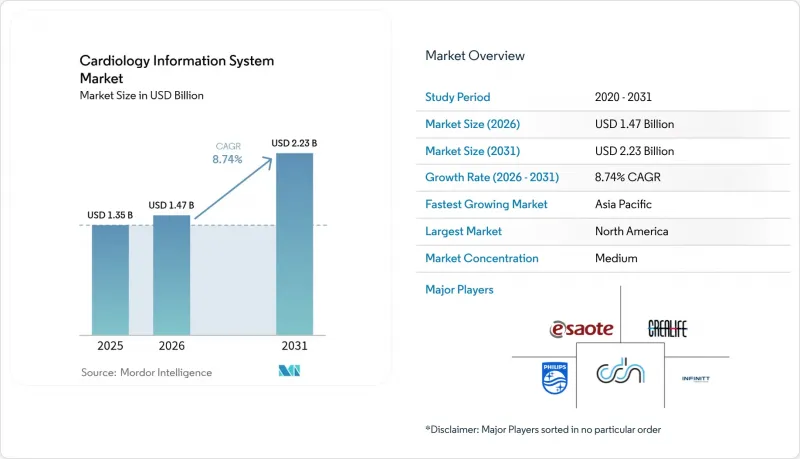
本レポートは、運用形態(Webベース、オンプレミス)、コンポーネント、エンドユーザー、および地域ごとにセグメント化されています。本市場レポートでは、上記の各セグメントの市場規模を提示しています。
世界の循環器情報システム市場の動向と洞察
世界の心臓疾患および脳卒中の有病率の増加
1990年から2024年にかけて、心血管疾患の症例数はほぼ倍増し、5億2,300万件に達しました。これは、成熟した医療システムと新興の医療システムの双方において、拡張性の高い情報プラットフォームに対する構造的なニーズを浮き彫りにしています。現在、低・中所得地域が世界の心血管疾患による死亡の80%を占めていますが、診断インフラは依然として限られているため、各国の保健省は、画像診断、血行動態、および構造化レポートモジュールへの費用対効果の高いクラウドアクセスを義務付けるようになっています。虚血性心疾患と脳卒中は合わせて全死亡数の3分の1以上を占めており、費用のかかる急性イベントが発生する前に高リスク群を特定する予測分析の緊急性がさらに高まっています。アジア太平洋地域および中東の保険者は、国家レベルの循環器情報システム市場の導入に直接つながる、人口レベルでのスクリーニングへの資金提供を開始しています。また、医療制度では、刺激策による資金を、生涯にわたる縦断的記録をサポートするベンダーニュートラルアーカイブ(NVA)に充て、疾患管理プログラムの臨床的基盤を構築しています。こうした動きは、専門医の供給が限られる中で増加する症例数を管理できる、相互運用性があり、AIを搭載した循環器情報システム市場プラットフォームに対する持続的な需要を示しています。
デジタル心臓病学およびEHR義務化に対する政府資金
米国では、メディケア・メディケイドサービスセンター(CMS)が、認定された電子カルテ(EHR)の相互運用性を条件として償還ボーナスを付与しており、最近の地域別適用決定(LCD)により、AIを活用した冠動脈CT解析の費用が支払われるようになりました。この解析結果は、心臓情報システム市場のワークフローに直接反映されます。21st Century Cures Actは、情報ブロックに対して厳しい罰則を課しており、これまで投資を先送りしていた中規模病院に対し、心血管画像や構造化レポートのための標準ベースのインターフェースの採用を余儀なくさせています。欧州もこれに続き、European Health Data Spaceを通じて国境を越えたデータ交換を義務付けており、単発的なソリューションよりも包括的なソリューションを優先しています。シンガポールや韓国が主導するアジア太平洋地域の各国政府は、クラウドプラットフォームの初期利用料を補填するマッチング助成金を提供しています。これらの政策が相まって、総所有コスト(TCO)が低減され、予算承認が迅速化されることで、以前は設備投資の制約によって導入が抑制されていた市場において、導入曲線が上昇しています。
高額な初期投資と統合コスト
ハードウェア、インターフェース、変更管理サービスを含めると、フルスコープの循環器情報システムの市場導入費用は100万米ドルを超えることが多く、臨床的な効果が実証されているにもかかわらず、この金額が中規模病院の導入を躊躇させる要因となっています。レガシーな放射線アーカイブやクローズドな血行動態モジュールは統合を複雑にし、プロジェクトの期間を12ヶ月をはるかに超えるものにし、限られた情報システム担当スタッフを長期にわたるテストサイクルに縛り付けてしまいます。クラウドサブスクリプションの価格設定によってサーバーが不要になった場合でも、データ移行費用やワークフローの再設計費用は依然として大きな負担となります。大手小児病院では、ベンダーニュートラルアーカイブ(NVA)への移行により、5年間で300万米ドル近くのコスト削減に成功しており、コスト削減は可能であるものの、その実現には規模の拡大と交渉力が必要であることが示されています。導入サービスをパッケージ化した新しいサブスクリプションモデルが注目を集めていますが、理事会が依然としてバックオフィスのITアップグレードよりも医師の採用や施設の拡張を優先しているため、導入の進展は緩やかです。
セグメント分析
クラウド/SaaSモデルはCAGR10.21%で成長しており、2025年の収益の73.62%を占める依然として強固な地位にあるブラウザホスト型システムの優位性を明らかに蝕んでいます。サブスクリプション方式は、支出が資本支出から運営予算へと移行するため、予算に制約のある地方病院にとって魅力的であり、ベンダーは現在、社内データセンターに匹敵する99.9%の稼働率を保証しています。クラウド導入による循環器情報システムの市場規模は、他のどの導入形態よりも急速に拡大すると予測されており、特にプライベートエクイティによる統合で形成された多拠点の外来診療ネットワーク内での伸びが顕著です。オンプレミス型クラスターは、厳格なデータ主権規制が適用される管轄区域や、エアギャップポリシーが維持されている軍事医療施設などで依然として利用されています。しかし、そうした導入先であっても、利用が集中しない時間帯に匿名化されたデータセットをパブリッククラウド上の分析ワークスペースに同期させるハイブリッド環境の導入を試験的に進めています。
クラウドの導入により、最新のRESTful APIの可用性、シングルサインオン(SSO)ワークフロー、そして血行動態波形をほぼリアルタイムで処理するサーバーレス分析パイプラインなど、新たな評価基準が生まれています。循環器専門医は、クライアントソフトウェアをインストールすることなく、軽量なノートパソコンで高度な3D可視化を実行できる機能を重視しており、医療システムのCFOは、コストを処置数の増加に合わせて調整できる、予測可能な検査ごとの料金体系を好んでいます。2つ目の成長加速要因は、外来手術センターからの循環器情報システムに対する需要です。同センターでは、2022年にメディケア受給者1万人あたり0.87件のPCI処置が行われており、紹介先病院との即時の画像交換が求められています。そのため、主要なEHRに心血管モジュールをあらかじめ統合しているベンダーは、社内のITスキルがまだ十分でない市場において、迅速な受注獲得を実現しています。
2025年の売上高に占めるソフトウェアの割合は依然として50.88%ですが、サービス部門はCAGR9.97%というより速いペースで拡大しています。これは、技術だけでは業務効率の向上を実現できないと経営陣が認識しているためです。包括的なシステム稼働には、インターフェースのスクリプト作成、ワークフローのマッピング、医師のオンボーディング、および複数拠点にわたる変更管理が必要ですが、これらを対応できる病院のITチームはほとんどありません。したがって、購入者が3~5年間の最適化リテーナー契約をマスター契約に組み込むにつれ、サービスによって生み出される心臓情報システムの市場規模は、この10年の終わりまでにライセンス収入とほぼ同水準に達すると予想されます。ハイパーコンバージドアプライアンスがコンピューティングとストレージのフットプリントを統合しているため、ハードウェアの成長は鈍化していますが、血行動態データの取得に決定論的処理を必要とする高スループットのカテーテル室では、需要は依然として堅調です。
統合サービスは最も急成長しているサブセグメントです。これは、Epic、Oracle、Meditechの顧客が、構造化された心エコー検査所見を臨床記録に直接反映させるリアルタイムのトリガーを求めているためです。Abbott、GE、Philipsの医療機器向けに事前構築済みのコネクタカタログを維持しているベンダーは、価値実現までの時間を短縮し、その結果、より大きなサービス契約を獲得しています。教育プログラムも同様に重要です。医療システムは、看護スタッフがテンプレートを設定し、ベンダーのヘルプデスクへの依存を最小限に抑えられるよう、1週間にわたる集中研修に投資しています。その結果、アナリストらは、2025年から2030年にかけてのRFPサイクルにおいて、循環器情報システム市場が、プロフェッショナルサービスの深さとソフトウェア機能の幅広さに同等の戦略的比重を置くようになると予測しています。
地域別分析
2025年の収益の42.31%を占める北米は、EHRの浸透率の高さ、明確に定義されたメディケアの追加支払い、そして他のどの地域よりも迅速に心臓病学AIを承認するFDAの審査パイプラインといったメリットを享受しています。しかし、米国の郡の46%には常駐の循環器専門医がおらず、医療システムは遠隔診断や業務負荷トリアージダッシュボードに頼らざるを得ません。これらは、循環器情報システム市場において、ますます中核機能として組み込まれつつあります。心臓病学専門のASCへのプライベートエクイティ資本の流入により、オンプレミスサーバーを必要とせず、複数の州にまたがる事業拠点で拡張可能なクラウドファーストの導入がさらに加速しています。サイバーセキュリティは依然として経営陣レベルの懸念事項であり、ホワイトハウスのランサムウェア対策タスクフォースによる勧告により、マルチクラウドアーキテクチャにはさらなるコンプライアンス義務が課されています。
アジア太平洋地域は、心臓画像診断を第一弾の使用事例として位置付ける各国のデジタル化戦略に後押しされ、10.32%という最も高いCAGRを記録しています。インドネシアは2024年に初のロボット支援下心臓バイパス手術を実施し、海外ベンダーと提携して地方の基幹病院にクラウド型CVISノードを導入しました。中国は、超音波診断装置を対象に数量ベースの調達プログラムを拡大し、これにより現地メーカーは、差別化要因としてネイティブCVISソフトウェアを統合するよう促されています。日本の超高齢社会では、増加する心不全による入院を抑制するため、AIによるリスク層別化への投資が進んでおり、オーストラリアのMy Health Record義務化により、CVISアーカイブに直接接続するDICOMwebエンドポイントの導入が加速しています。
欧州は堅調な中程度の成長軌道にあり、GDPRやEuropean Health Data Spaceにより、調達の方向性がオープンスタンダードのアーキテクチャへと導かれています。北欧諸国は国境を越えた画像共有の先駆者となっており、適合性試験所の認証を取得したベンダーは、早期に最終候補リストに選出されるメリットを享受しています。中東諸国の政府は、石油収入の多角化による予算を潤沢に活用し、ハイブリッド手術室やリアルタイム分析タワーを備えた新規の循環器センターの建設を委託しています。南米では進捗にばらつきが見られます。ブラジルの民間病院チェーンは次世代の血行動態モニタリングシステムに投資している一方、公的機関は依然として予算の制約に苦慮しており、クラウドPACSから導入を開始し、後に構造化レポート機能を追加するという段階的な導入を好んでいます。全体として、こうした地域ごとの動向により、循環器情報システム市場は地域ごとの多様性を維持しており、単一のベンダーが世界規模で支配的な地位を占めることを防いでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の心臓疾患および脳卒中の有病率の上昇
- デジタル心臓病学および電子カルテ(EHR)の義務化に対する政府の資金援助
- 価値重視の医療への移行とエンタープライズ・イメージングへの需要
- 外来およびASCにおける心臓手術の拡大
- AIを活用した意思決定支援が、循環器専門医のワークフローを改善
- 中規模病院での導入を可能にするクラウドネイティブのCVISプラットフォーム
- 市場抑制要因
- 多額の初期投資および統合コスト
- 既存のPACS/EMRワークフローの変更に対する消極的な姿勢
- マルチクラウドにおけるサイバーセキュリティおよびデータ主権に関する懸念
- CVISに精通した循環器IT人材の不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 運用形態別
- ウェブベース
- オンプレミス
- クラウド/SaaS
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- システムタイプ別
- 循環器情報システム(CVIS)
- 循環器系PACS(C-PACS)
- 統合型CVIS-PACSプラットフォーム
- 用途別
- カテーテル検査室
- 心エコー検査
- 電気生理学
- 心電図(ECG)および負荷試験
- 核医学心臓学
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 専門循環器クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- GCC
- 南アフリカ
- その他の中東諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Agfa HealthCare
- Canon Medical Systems Corporation
- Central Data Networks PTY Ltd
- Change Healthcare
- Cerner Corporation(Oracle Health)
- CREALIFE Medical Technology
- Digisonics Inc
- Epic Systems Corporation
- Esaote SpA
- Fujifilm Holdings Corporation
- GE HealthCare
- Infinitt Healthcare Co Ltd
- Koninklijke Philips N V
- McKesson Corporation
- Merative(Merge Cardio)
- Sectra AB
- Siemens Healthineers AG
- Shimadzu Corporation
- RamSoft Inc
- TomTec Imaging Systems GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日