


骨ワックス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bone Wax - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114563
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、骨ワックス市場の規模は2025年に5,645万米ドルと評価され、2026年の5,837万米ドルから2031年までに6,899万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.40%となる見込みです。
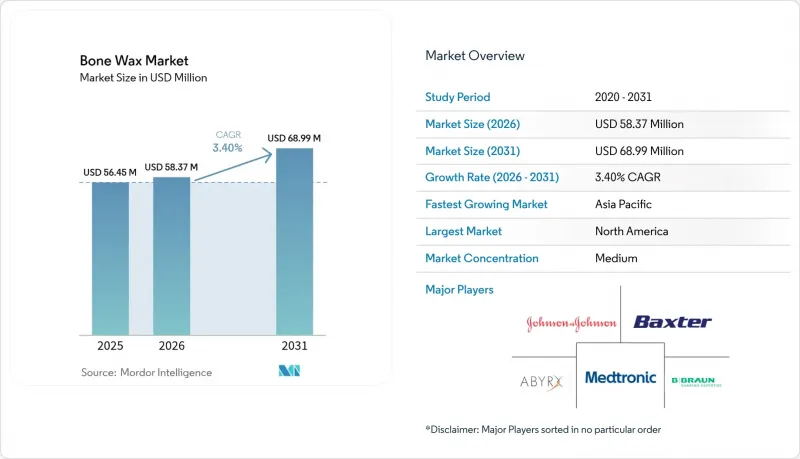
本レポートは、製品別(吸収性骨ワックスなど)、材料組成別(ミツロウ配合など)、形態別(スティック、ペレット、パテ)、用途別(整形外科手術など)、エンドユーザー別(病院、外来手術センターなど)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の骨ワックス市場の動向と洞察
整形外科および外傷手術の件数増加
高齢化に伴い、関節置換術や複雑な脊椎固定術への需要が高まるにつれ、整形外科の症例数は増加し続けています。無作為化試験により、全膝関節置換術において術中骨ワックスの使用が術後の出血量を低減し、輸血の必要性を減らし、回復を促進することが確認されています。外傷センターでも、緊急処置においては、その後の骨の治癒を損なうことなく即座に出血をコントロールする必要があるため、即効性のある骨ワックスが好まれています。低侵襲な整形外科手術技術への移行が進むにつれ、狭い手術経路を通じて海綿骨を密閉できる、精密に塗布可能で成形性の高いワックスの必要性が高まっています。人工知能(AI)を活用した術前計画ツールにより手術時間がさらに短縮されているため、初回使用で確実な止血効果を発揮する製品が評価されています。
吸収性止血技術の採用拡大
臨床現場では、ミツロウに典型的な異物反応を回避し、数週間以内に消失する吸収性製剤への移行が進んでいます。B-リン酸三カルシウム・デンプン複合体を用いた前臨床試験では、従来のワックスと同等の止血効果を維持しつつ、6週間以内に完全な骨再生が確認されています。米国食品医薬品局(FDA)は現在、510(k)審査において吸収プロファイルをより重視しており、病院に対し吸収性代替品の採用を促しています。合成アルキレンオキシド共重合体は、従来のスティックと同様の取り扱いが可能でありながら完全に溶解するため、慢性炎症のリスクを低減します。再手術において、非吸収性ワックスに関連した骨炎の症例が増加しているという証拠が蓄積されていることから、コスト意識の高い保険支払機関は、単価が高くても吸収性製品を採用するようになっています。
厳格な規制および無菌性コンプライアンス要件
2026年2月に施行されるFDAの品質マネジメントシステム規制により、ISO 13485 2016への準拠が義務付けられ、中小規模のサプライヤーにとって品質システム関連のコストが増大しています。エチレンオキシド滅菌能力の削減によりスケジュールのボトルネックが生じ、サプライチェーンの混乱に関する報告義務の強化により、管理上の負担がさらに増大しています。欧州連合医療機器規則(EU-MDR)に基づく市販後調査の要件により、エビデンス作成費用がさらに増加しています。これらの規制が相まって、十分な資本力を有する企業のみがコンプライアンスの負担を償却できるため、業界の再編が加速する可能性があります。
セグメント分析
非吸収性ワックスは依然として一定の規模を維持していますが、骨ワックス市場の動向は、手術後に消失する製品へとシフトしつつあります。2025年には非吸収性が67.85%のシェアを占めていましたが、CAGR5.08%で成長している吸収性がその差を縮めつつあります。金額ベースで見ると、このセグメントの骨ワックス市場規模への寄与度は、採用が継続すれば2031年までに3,160万米ドルに迫る可能性があります。外科医は、吸収性ワックスを選択する理由として、慢性炎症の軽減や再手術の円滑化を挙げています。病院の価値分析委員会は、止血剤を選定する際に再入院によるペナルティをますます考慮するようになり、治癒効果が実証されている吸収性製品を優先する傾向にあります。
規制当局もこの変化を後押ししています。FDAが生体適合性や吸収データに重点を置くことで、吸収性製品の510(k)認可が加速しています。48時間以内に液化するBaxterのOSTENEは、即時の止血と迅速な吸収が両立し得ることを示しています。ミツロウの供給途絶が進行する中、吸収性製品は、その成分が農業サプライチェーンではなく工業的に合成されたポリマーに由来するため、調達面での安定性も提供します。
2025年には、医療従事者による慣れ親しんだ製品であることや低価格を背景に、ミツロウ配合製品が売上高の54.12%を占めました。しかし、B-TCP/デンプン複合材はCAGR5.57%で急成長しており、骨伝導性について高い評価を得ています。合成材料を用いた骨ワックス市場の規模は、2031年までに倍増する見込みであり、予測不可能なミツロウの収穫への依存度を低減することになります。パラフィン系ブレンドやアルキレンオキシド共重合体は、完全な生体活性領域への移行準備が整っていない医療機関にとって、過渡的な解決策として機能しています。
調査によると、B-TCPの組み込みは海綿骨の架橋を促進するため、この材料は高リスクの骨融合手術において魅力的な選択肢となっています。ポリテトラフルオロエチレンの供給不足に直面している受託製造業者は、供給リスクを軽減するため、現在、デンプンベースの製品ラインへと多角化を進めています。病院グループ内の持続可能性への取り組みも、合成吸収性材料の採用をさらに後押ししており、これらはミツロウの長期的な代替品としての地位を確立しつつあります。
地域別分析
北米は、確立された償還制度と密なASC(外来手術センター)ネットワークを基盤として、2025年の売上高の41.26%を占めました。学術医療センターでは、止血剤の処方リストを合理化し、臨床的に検証された吸収性材料を優先するプロトコルの徹底により、100万米ドルのコスト削減を実現しています。ハリケーン・ヘレンなどの最近の気象現象は、滅菌液製造施設の脆弱性を浮き彫りにし、連邦政府が国内の製造能力を強化するために国防生産法を発動するきっかけとなりました。こうした混乱により、地域ごとの倉庫や冗長化された滅菌拠点を有するサプライヤーに対する病院の選好が高まっています。規制当局の監視は依然として厳しく、FDAがエチレンオキシドの排出量を追跡する中で、メーカーは抜き打ち監査に直面しており、骨ワックス市場は残留物の少ない滅菌代替手段へと移行しつつあります。
アジア太平洋地域は、積極的なインフラ整備と好調な人口動態に後押しされ、CAGR 4.64%で最も急成長している地域として台頭しています。各国政府は、延期されていた選択的手術の実施を可能にする国民皆保険制度を拡充しています。シンガポールの統合型日帰り手術センター(ASC)キャンパスは、日帰り手術の件数と厳格な品質指標を両立させることで、同地域における価値重視型モデルへの移行を浮き彫りにしています。インドや中国における現地での医療機器生産は、リードタイムを短縮し、為替変動の影響を緩和しています。こうした動向により、外科医は輸入の遅延に悩まされることなく最新の吸収性製品を利用できるようになり、骨ワックス市場が後押しされています。
欧州では、洗練された臨床実践ガイドラインとイノベーション志向の医療機器エコシステムに支えられ、安定した収益がもたらされています。合成B-TCPワックスの導入ペースは、この地域の整形外科の卓越した医療センターと歩調を合わせており、これらのセンターが公表する治療成績データは世界中に波及しています。進化を続けるEU-MDR(医療機器規制)制度により、製品のライフサイクル監視が拡大しており、サプライヤーは、保険適用拡大につながる市販後調査の実施を迫られています。中東・アフリカおよび南米では、手術目的の海外渡航(サージカル・ツーリズム)の増加や官民連携病院の設立により、新たなニッチ市場が開かれています。これらの地域の医療提供者は、コールドチェーンの不備を回避できる常温保存可能なワックス製品を好んでおり、これにより、対象となる骨ワックス市場は徐々に拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 整形外科および外傷手術の実施件数の増加
- 吸収性止血技術の採用拡大
- 外来手術センターのインフラ拡充
- 新興国における医療費の増加
- 生体適合性止血器具における技術的進歩
- 戦略的軍事・災害対策調達
- 市場抑制要因
- 厳格な規制および無菌性に関するコンプライアンス要件
- 先進的な高分子系代替製品の入手可能性
- 術後の感染症や治癒に関する合併症への懸念
- 医療用ミツロウのサプライチェーンにおける変動性
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- 吸収性骨ワックス
- 非吸収性骨ワックス
- 材料組成別
- ミツロウ配合
- パラフィン/石油由来
- 合成アルキレンオキシド共重合体
- B-TCP/デンプン複合材
- 形態別
- スティック
- ペレット
- パテ
- 用途別
- 整形外科手術
- 胸部外科手術
- 脳神経外科
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 専門診療所および歯科医院
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Baxter International Inc.
- Johnson & Johnson(Ethicon)
- B. Braun Melsungen AG
- Medtronic plc
- Abyrx Inc.
- Zimmer Biomet Holdings Inc.
- Stryker Corporation
- WNDM Medical Inc.
- Hemostasis LLC
- KLS-Martin Group
- Teleflex Incorporated
- Surgical Specialties Corp.
- Medline Industries LP
- BoneSupport AB
- TBF(Trimph Bone-Fix)
- Orthocems Medical
- Advanced Medical Solutions Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日