


色素沈着障害治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pigmentation Disorders Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 118 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114542
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、色素異常症治療市場の2026年の市場規模は84億5,000万米ドルと推定されており、2025年の80億4,000万米ドルから拡大し、2031年には108億6,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.13%で成長すると見込まれています。
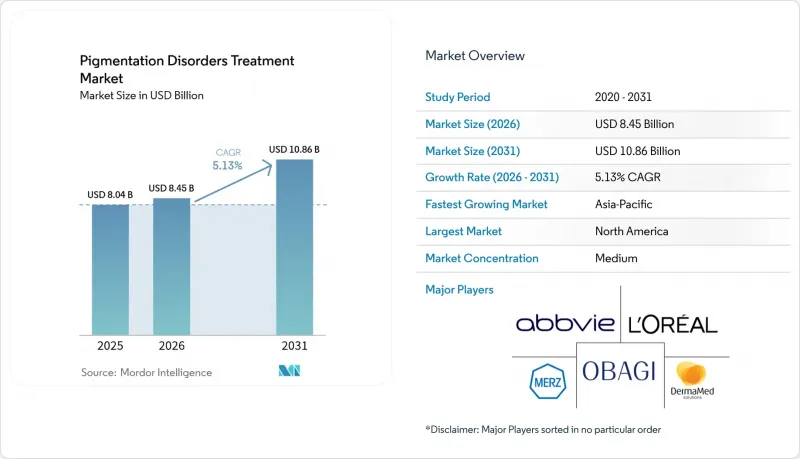
本レポートは、疾患の種類(アルビニズム、白斑など)、治療法(外用剤、皮膚剥離術など)、製品カテゴリー(医薬品、エネルギー系医療機器など)、エンドユーザー(皮膚科クリニック、病院の外来診療部など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の色素異常症治療市場の動向と洞察
色素性疾患の有病率の増加
人口動態の変化、都市部の汚染、および診断に対する注意の高まりにより、世界の症例数は増加傾向にあります。白斑は世界中で2,850万人に影響を与えており、特に肌の色が濃い患者においては、患部と正常な部位とのコントラストが際立つため、大きな心理社会的負担が生じています。ニキビ後の炎症後色素沈着はますます一般的になっており、治療後も完全に消失することはめったにありません。日差しの強い気候や生殖年齢の女性の間では、肝斑の発生率が高止まりしており、気候変動に伴う紫外線曝露の変化によってこの動向はさらに悪化しています。こうした疫学的動向により、地域を問わず、予防および治療の両方の解決策を求める患者層が拡大しています。
皮膚科および美容医療処置への支出の増加
消費者が肌の健康と見た目を重視するようになるにつれ、皮膚科サービスへの支出は増加しています。かつては純粋に美容目的と見なされていた施術も、治療上の効果が実証されれば保険適用対象となるようになり、これによりクリニックはレーザー治療、ピーリング、および併用療法の導入を進めています。メディカルスパはサービスメニューを拡充し、病院の外来診療部門も需要に応えるため、最先端の機器を導入しています。約1,200米ドルで入手可能なプロ仕様の家庭用IPL装置の普及により、治療へのアクセスが拡大し、色素性疾患治療市場を活性化させています。
美容施術の高額な自己負担費用
多くの保険会社は色素沈着治療を「任意の施術」に分類しているため、患者は1回あたり数百ドルから数千ドルに及ぶ費用を自己負担せざるを得ません。費用面での負担が治療開始を遅らせ、治療サイクルが中途で打ち切られることにつながり、治療成果を損なう恐れがあります。この障壁は新興市場において特に深刻であり、可処分所得が高度な美容ケアへの需要に追いついていないため、明確な臨床的ニーズがあるにもかかわらず、色素沈着障害治療業界の即時の普及が妨げられています。
セグメント分析
2025年の売上高のうち、白癜風(ヴィティリゴ)が33.21%を占め、色素異常症治療市場において最大のシェアを確保しました。このセグメントはCAGR8.02%で成長しており、ルクソリチニブの外用剤の承認や、経口JAK阻害剤候補のフェーズ3臨床試験といった画期的な進展を反映しています。世界各国の規制当局が同様の製剤を審査していることから、白斑を対象とした色素異常症治療市場の規模は2031年まで着実に拡大すると予想されます。肝斑については、紫外線量の多い地域で依然として大きな需要があり、一方、炎症後色素沈着は、有色人種のニキビ患者の間で依然として広く見られます。アルビニズムは患者数は少ないもの、光保護や眼のサポートに関する治療ニーズが継続的に存在しています。クリヌベル社のアファメラノチド第III相臨床試験が完了すれば、既存の局所療法や光線療法のレジメンを補完する全身療法が導入される可能性があります。
継続的な疫学調査によると、色素性疾患は心理社会的ウェルネスと密接に関連していることが示されており、これにより医療制度は資源配分において生活の質(QOL)指標を評価するよう促されています。AIを活用した診断により、白斑の早期発見が可能となり、病変が拡大する前にJAK阻害剤の投与を適時に開始できるようになります。一方、臨床研究者たちは、色素再沈着の可能性を予測するバイオマーカーの探索を進めており、患者の層別化と治療効果の最大化を目指しています。
レーザーおよびエネルギー治療プラットフォームは、2025年の売上高の36.88%を占め、さまざまな疾患における実証済みの汎用性により、依然として主導的な地位を維持しています。それでもなお、バイオ医薬品とJAK阻害剤はCAGR8.74%で最も急速に成長しているカテゴリーであり、精密医療の時代の到来を告げています。生物学的製剤による色素性疾患治療市場の規模は、経口阻害剤の適応拡大や保険償還枠組みの整備に伴い、拡大すると予測されています。従来の外用脱色剤は、その使いやすさと手頃な価格から、依然として基礎的な治療法として定着しています。ケミカルピーリングやダーマブラージョンは、美容的な改善と臨床的な改善を融合させた併用療法を支えています。
業界の進歩では、PIHを軽減するための波長の最適化と統合冷却技術が重視されています。専門学会の報告によると、1726 nmのレーザープラットフォームは安全性を高め、すべてのフィッツパトリック皮膚タイプにおいて均一な照射を可能にしています。また、機器メーカー各社は、血管性病変、ニキビ、色素沈着を1台の装置で治療できる多機能コンソールを発売しており、これによりクリニックの資本効率が向上しています。
地域別分析
北米は2025年、色素性疾患治療市場において36.70%というトップシェアを維持しました。これは、新規薬剤に対する先進的な保険適用と、レーザープロトコルに対する臨床医の幅広い習熟度が寄与しています。ルクソリチニブクリームに対する有利な保険償還や、経口阻害剤に関する進行中の第3相臨床試験が、需要の勢いを支えています。有色人種コミュニティにおける認知度の高さもサービスの利用拡大を後押ししていますが、保険適用の格差は依然として存在しています。
欧州は、各国の医療制度において、確立された外用療法に加え、標的療法が統合されつつあることから、安定した成長を続けています。同地域の厳格な医療機器規制は、安全性を重視したイノベーションを促進し、エネルギープラットフォームに対する臨床医の信頼を強めています。公的資金による光線療法サービスは依然として広く利用可能であり、治療法の利用バランスが取れています。
アジア太平洋地域はCAGR7.52%で、最も急速に成長している地域です。可処分所得の増加、ソーシャルメディアにおける美容情報の強い影響力、そして均一な肌色を重視する文化的な背景が、中国、日本、韓国、インドにおける施術件数の増加を後押ししています。アジアにおける色素沈着障害治療市場の規模は、電子商取引や医療ツーリズムのチャネルが拡大するにつれ、北米との差を縮めていく見込みです。ASEAN諸国間の規制の調和により、医療機器の越境流通がさらに円滑化される可能性があります。
ラテンアメリカおよび中東・アフリカは、合わせて新興のフロンティア市場を形成しています。都市化、皮膚科医療インフラの整備、およびコスメシューティカル製品の現地生産が着実な普及の基盤となっていますが、経済の変動や保険の適用範囲の不足により、短期的な市場規模の拡大は抑制されています。アルビニズムや白斑に対する社会的偏見に対処するための政府主導の公衆衛生プログラムは、間接的に治療法の普及を後押しする可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 色素異常症の有病率の上昇
- 皮膚科および美容医療処置への支出の増加
- 外用JAK阻害剤の研究開発パイプラインにおける成功事例
- アジアの新興市場における、ソーシャルメディアが牽引する「均一な肌色」への需要
- AIを活用した画像診断が治療成果を向上させる
- 収益拡大の鍵となる、医薬品と美容のクロスオーバービジネスモデル
- 市場抑制要因
- 美容施術の自己負担額の高さ
- 色素異常症に対する保険適用範囲の制限
- 肌の色が濃いタイプにおけるレーザーによるPIHのリスク
- 中国産ヒドロキノン原料へのサプライチェーンの依存度
- バリュー・サプライチェーン分析
- 規制情勢
- 技術動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 疾患の種類別
- アルビニズム
- 白斑
- 肝斑
- 炎症後色素沈着(PIH)
- その他の疾患
- 治療タイプ別
- 外用剤
- ダーマブレーション
- ケミカルピーリング
- レーザー/ エネルギーを用いた治療法
- 光線療法
- 新興の生物学的製剤およびJAK阻害剤
- 製品カテゴリー別
- 医薬品
- エネルギー関連デバイス
- コスメシューティカルおよび補助的なスキンケア
- エンドユーザー別
- 皮膚科クリニック
- 病院の外来診療部門
- メディカルスパおよびエステティックセンター
- 家庭用/Eコマース利用者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie
- L'Oreal Group
- Galderma
- Pfizer
- Incyte
- Pierre Fabre
- Candela Medical
- Merz Pharma
- Bayer AG
- Obagi Cosmeceuticals
- Sun Pharmaceutical Industries
- SkinCeuticals
- Clinuvel Pharmaceuticals
- Fosun Pharma
- Cynosure
- Vital Esthetique
- DermaMed Solutions
- Epionce
- InMode(Invasix)
- Syneron Candela
第7章 市場機会と将来の展望



