


農業用生物製剤試験:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Agricultural Biologicals Testing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114529
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、農業用生物製剤試験市場規模は2025年に29億米ドルと評価され、2026年の33億7,000万米ドルから2031年までに70億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは16.09%となる見込みです。
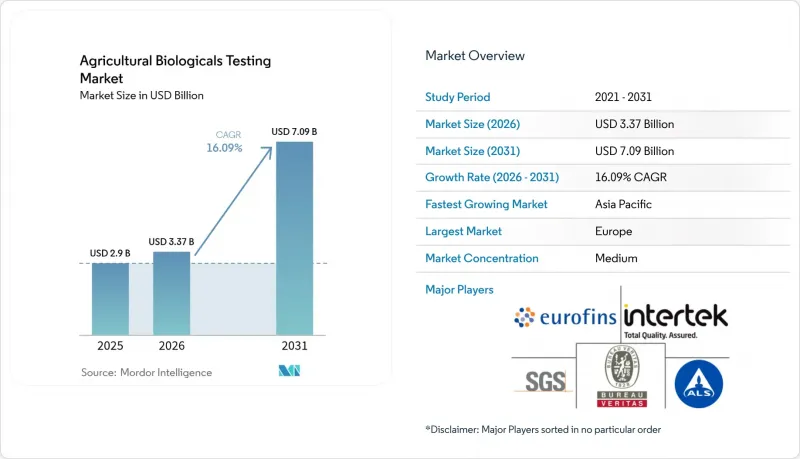
本レポートは、製品タイプ(生物農薬など)、用途(圃場支援など)、作物の種類(穀物など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の農業用生物製剤試験市場の動向と洞察
有機農業の作付面積の拡大
有機農地の面積は、従来の農地よりも速いペースで拡大し続けており、認証機関は現在、生物由来資材を承認する前に、複数シーズンにわたる圃場試験、残留物分析、および土壌マイクロバイオームの研究を義務付けています。米国国家有機プログラム(NOP)は残留物監視を強化しており、これにより検査機関は高度なクロマトグラフィーおよび分子解析のワークフローを統合することが求められています。欧州の有機認証制度も同様の試験要件を反映しており、さらにブロックチェーンによるトレーサビリティが追加されたことで、検査機関はデジタルインフラのアップグレードを余儀なくされています。圃場試験は、変動性を把握するために多様な気候帯で実施されており、その結果、2~3回の収穫期間にわたって試験量が増加しています。有機認証製品のプレミアム価格は、増加した試験費用を相殺し、検査サービスにとって持続可能な資金循環を生み出しています。規制当局が有機投入資材リストを厳格化する中、メーカーは収益性の高い有機市場における製品のポジショニングを守るため、独立した「適正試験所管理基準(GLP)」データに依存しています。
生物由来製品を後押しする厳格な国際規制
米国環境保護庁(EPA)は現在、生化学的農薬に対して分子特性解析と包括的な毒性試験を義務付けており、一方、中国農業部傘下の農薬管理研究所(ICAMA)も、これと並行した微生物系農薬の登録プロトコルを採用しています。この動向により、基本的なデータパッケージは統一されますが、文書化のハードルは高まり、大規模なGLP認定プロバイダーが有利な立場に立っています。市販後監視に関する条項により、試験は製品発売後も長期にわたり継続され、検査機関に継続的な収益をもたらしています。特定の貿易圏内でのデータの相互承認により、完全な重複は回避されますが、地域固有の残留物および環境調査は依然として必要となります。迅速審査ルートでは、網羅的な分析結果を含む申請書類が優遇されるため、スポンサーは当初から高品質な検査機関への投資を迫られています。その結果、長期的な規制順守に裏打ちされた、より大規模で予測可能な試験パイプラインが形成されています。
生物学的試験ガイドラインの調和の欠如
規制の断片化により、企業は管轄区域ごとに試験を繰り返さざるを得ず、コストと時間が倍増しています。統計的エンドポイントや環境安全基準をめぐる意見の相違により、経済協力開発機構(OECD)による調和の取り組みは遅れており、特にRNAベースの農薬においてその傾向が顕著です。新興市場では、施行の明確性がないままガイドライン案が公表されることが多く、早期の試験投資を妨げています。中小規模の企業は、並行して進めるプログラムによって限られた資本や人材が消耗されるため、不釣り合いな負担を強いられています。標準的な条件やエンドポイントが統一されるまでは、試験機関は提出案件ごとにプロトコルを調整しなければならず、その結果、規模の経済が損なわれ、開発サイクルが長期化することになります。
セグメント分析
2025年、バイオ農薬セグメントは、成熟した規制の枠組みと標準化されたGLPプロトコルに支えられ、農業用生物製剤試験市場において43.62%のシェアを占めました。微生物由来、植物由来、およびRNAベースの製品がパイプラインを通過するにつれ、バイオ農薬の登録に関連する農業用生物製剤試験市場の規模は、2031年まで増加し続けると予測されています。試験機関は、確立された需要パターンを活用することで、予測可能なスケジュールと稼働率を実現しています。EU規則2019/1009の下で土壌の健全性が世界的に注目を集める中、バイオ肥料は27.68%のシェアを獲得しました。バイオ刺激剤の定義が明確化しつつあることから、このカテゴリーはCAGR17.15%という最も高い成長率を記録しており、試験メニューは植物メタボロミクスや遺伝子発現プロファイリングへと拡大しています。検査機関は、今後の規制上のマイルストーンに先立ち、これらのニッチ分野へ事業を多角化しており、これによりさらなる処理量の拡大が見込まれます。
規制の調和に加え、製品タイプの多様化は、検査機関の景気変動への耐性を高めています。機器の減価償却費は各種アッセイに分散され、研究者のクロストレーニングにより柔軟な人員配置が可能となります。RNA干渉製品の発売が近づくにつれ、作用機序やオフターゲット効果を検証する分子アッセイへの需要が高まっており、サービスの複雑さと1件あたりの収益が深まっています。
地域別分析
アジア太平洋地域は最も急速に成長しており、2031年までのCAGRは16.12%と見込まれています。これは、中国が東南アジア諸国連合(ICAMA)の規則に基づき、すべての微生物性農薬に対して分子データの提出を義務付けていることや、日本が高度な分子診断を必要とするRNA干渉試験プロトコルを導入していることによるものです。中国は広大な耕作面積を有しており、国内企業も多国籍企業も新株を登録するために現地での試験を実施する必要があるため、安定した需要が生まれています。一方、インドの有機農地は毎年12%以上拡大しており、認証機関向けの追加の有効性試験を牽引しています。韓国では、生物学的投入剤とスマート農業用センサーを組み合わせているため、現地の検査機関は、モノのインターネット(IoT)ダッシュボードに直接接続できるデータプラットフォームのアップグレードを進めています。また、人件費が低いことも相まって、アジアの検査企業は、多くの欧米のプロバイダーよりも低価格で、大規模かつ多拠点にわたる試験を実施することが可能となっています。ASEANでは、試験テンプレートの整合を図るための新たな調和化の取り組みが進められており、これにより今後数年間で東南アジア全域における規制上の摩擦が軽減されるものと期待されています。
北米は依然として最大の収益シェアを占めており、2025年には34.68%近くに達すると見込まれています。これは、200以上のGLP認定施設がすでに生物学的試験の全範囲を網羅しているためです。米国環境保護庁(EPA)とカナダの植物管理規制庁(PMRA)が採用した共通テンプレートにより、科学的厳密性を維持しつつ、スポンサーは重複する試験費用を最大20%削減できるようになりました。メキシコの輸出向け生産者は、米国や欧州への出荷に向けた残留物ゼロの証明書取得を追求しており、試験件数を年率18%のペースで増加させています。米国の多くの研究所に導入されている人工知能(AI)ツールにより、データレビューの時間が約4分の1に短縮され、新規の微生物封じ込め試験にリソースを振り向けることが可能になっています。また、この地域は、次世代のプロトコルが世界中に普及する前に試験運用を行う、大学との強力なパートナーシップの恩恵も受けています。
欧州では、規則2019/1009により、バイオ刺激剤の試験に関する世界で最も詳細なロードマップが提示され、進展が見られます。ドイツとフランスは、大規模な農業セクターと厳格なコンプライアンス文化のおかげで、この地域の収益の40%以上を占めています。英国のブレグジット後の規制により、二重の申請が義務付けられ、英仏海峡の両側で販売される製品については、試験作業が約10%増加することになります。今decadeの後半に施行されるデジタル製品パスポートの規制では、ブロックチェーン対応の試験ファイルが求められることになり、この変化は高度なデータインフラを備えた研究所にとって有利に働きます。「グリーン・ディール」のインセンティブや、温室栽培作物に特化したオランダなどの専門拠点により、大陸全体で気候帯が大きく異なるにもかかわらず、この地域のパイプラインは常に充実しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 有機農業の作付面積の拡大
- 生物製剤に有利な、世界の厳格な規制
- 残留物のない食品に対する消費者の需要の高まり
- 大手農薬メーカーによる研究開発投資の加速
- 中堅バイオ系スタートアップ企業によるアウトソーシングの急増
- デジタルトレーサビリティと作物パスポートの義務化
- 市場抑制要因
- 統一された生物学的試験ガイドラインの欠如
- 複数拠点での実地試験にかかる高コストと長期化
- 新規微生物に関する参考資料ライブラリの不足
- バイオアッセイ統計学者およびQA監査人の不足
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 生物農薬
- バイオ肥料
- バイオ刺激剤
- その他の製品タイプ
- 用途別
- フィールドサポート
- 規制
- 分析
- その他の用途
- 作物タイプ別
- 穀類・穀物
- 果物・野菜
- 油糧種子・豆類
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- トルコ
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Eurofins Scientific SE
- SGS SA
- Intertek Group plc
- Bureau Veritas SA
- ALS Limited
- Syntech Research Group
- Staphyt SA
- Anadiag Group
- i2LResearch Ltd.(Cawood Scientific Limited)
- Fera Science Ltd.(Bridgepoint Group plc)
- RJ Hill Laboratories Ltd.
- LAUS GmbH
- Bionema Ltd.
- Biotecnologie B.T. Srl
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


