


不妊治療機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Infertility Treatment Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114520
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、不妊治療用機器の市場規模は、2025年の22億1,000万米ドルから2026年には23億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.39%で推移し、2031年には33億9,000万米ドルに達すると予測されています。
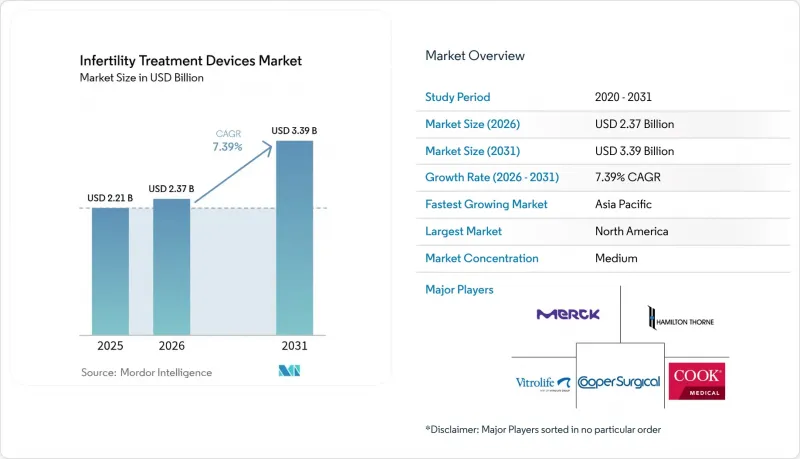
本レポートは、種類(精子分離装置、卵子吸引ポンプなど)、ART(生殖補助医療)処置(体外受精、細胞質内精子注入法など)、技術プラットフォーム(手動/従来型装置、半自動装置など)、エンドユーザー(不妊治療クリニック、病院およびその他の医療施設など)、ならびに地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の不妊治療用機器市場の動向と洞察
世界の不妊症有病率の増加
現在、成人の約17.5%が不妊の課題に直面しており、この数値により、あらゆる地域で生殖補助医療技術への需要が高まっています。生活習慣に起因するストレス、環境毒素、職業上の危険要因により、男性因子の診断範囲が広がっており、CFAP47変異などのタンパク質特異的な欠陥が現在、精子無力症と直接関連付けられていることから、新たな診断の分野が注目されています。不妊状態がより広範な健康指標として認識されるにつれ、プライマリケア提供者は基礎的な生殖機能評価を取り入れるようになり、不妊治療用機器市場は従来の体外受精(IVF)クリニックの枠を超えて拡大しています。この主流化により、病院環境においても、ネットワーク接続型分析装置や自動化検査モジュールへの調達予算が拡大しています。また、継続的モニタリング技術は早期介入を支援し、予防医療を促進することで、最終的には患者の流入を拡大することにつながります。
高齢出産と出産の先延ばし
35歳以上の女性は、治療を受ける患者層の中で最も急速に増加しており、高齢出産に伴う染色体異常のリスクを相殺するために、高度な卵子の質を評価する指標が求められています。STORK-Aのような非侵襲的なAIツールは、現在70%の精度で染色体数異常を予測できるようになり、侵襲的な遺伝子検査への依存度を低減させています。シカゴ大学の携帯型エストラジオール測定器は、1回あたり0.55米ドルで10分以内に検査室レベルの測定結果を提供し、自宅での月経周期の追跡を支援しています。緊急卵子凍結保存のプロトコルは改善されましたが、依然として患者が妊娠を試みてきた期間に大きく依存しており、出産の遅れに伴うタイミングの難しさをさらに増幅させています。こうした動向が相まって、クリニックは、AIを活用した画像診断システムやホルモン分析装置への投資を迫られており、それにより検査室の知見を実施設の壁を越えて広げるようになっています。
高額な施術費と設備費
先進国市場における体外受精(IVF)1サイクルの費用は、しばしば2万米ドルを超え、十分な保険適用がない世帯には手が出ない価格となっています。最新のIVF実験室を構築するには、クリーンルームの整備や資本集約的なロボット技術が必要ですが、小規模な病院にとっては、こうした投資を正当化することが困難です。2024年の資材不足によりPTFEカテーテルのコストが上昇し、ベンダーは値上げ分をエンドユーザーに転嫁せざるを得なくなり、クリニックの利益率を圧迫しています。自動化は長期的には1サイクルあたりの費用削減を約束していますが、逆説的に、現時点では最も多額の初期投資を必要とします。その結果、コストに敏感な地域では導入が遅れており、世界の医療サービスの二極化を助長しています。
セグメント分析
インキュベーターは2025年の売上高の23.12%を占めており、最適な胚培養には依然として不可欠です。ハイエンドモデルには、カメラとAIスコアリングモジュールが統合されており、発育の経過と環境ログを同期させることで、プロトコルの調整をリアルタイムで最適化します。マイクロ流体式精子選別チップは、せん断応力を最小限に抑えて運動性精子を分離し、受精確率を高めるため、11.78%のCAGRを記録しています。精子分析装置は、AI画像認識を活用して、手動による顕微鏡観察よりも一貫性を持って形態を分類し、診断の信頼性を高めています。卵子吸引ポンプには現在、採取時の卵子の完全性を保護する圧力センサーが組み込まれており、この改良により処置に伴う合併症が減少しています。凍結保存システムは、堅牢なガラス化性能が評価されるがん患者の不妊治療や選択的卵子凍結の需要増加に支えられ、着実に成長しています。イメージングシステムはタイムラプス方式へと進化しており、Vitrolife社の「EmbryoScope+」には自律的なランク付けを行うiDAScoreアルゴリズムが組み込まれ、実験室のパフォーマンスを標準化しています。Opto社の「DualStation」のようなコンパクトなハイブリッド顕微鏡は、作業台スペースを節約しつつ、人間工学的な利便性を高めています。ロボット式マイクロマニピュレーターは、完全自動化された細胞質内精子注入(ICSI)を可能にし、操作者の疲労やミスを最小限に抑えます。配偶子の搬送用医療用マイクロロボットやRFIDタグ付き凍結保存ラックなどの関連技術革新は、ワークフローのボトルネックを解消することで、不妊治療機器市場の拡大に寄与しています。
第2の成長要因となるストーリーは、精度とコスト効率に重きを置いています。マイクロ流体チップを導入したクリニックでは、処理時間の短縮と試薬使用量の削減が報告されており、実験室のスペースを拡大することなく、1サイクルあたりの処理能力を向上させることが可能になっています。予知保全ダッシュボードを備えた自動インキュベーターは、ダウンタイムを削減し、点検間隔を延長します。これは、症例数の多い都市部の医療センターにとって重要なメリットです。高度な画像機能を備えたインキュベーターは、地域のAIモデルを再学習させるためのデータセットも提供し、各施設が地域特有の人口統計学的特性に合わせて評価基準を調整できるよう支援します。これらのアップグレードが相まって、標準化を促進し、規模の経済を実現し、早期導入施設の競争優位性を強化します。
体外受精(IVF)は売上高シェアの70.61%を占めており、男性要因、女性要因、および原因不明の不妊症の各症例において幅広く適用できることが反映されています。体外受精(IVF)を中心としたハードウェアにおける不妊治療用デバイスの市場規模は、クリニックがAI支援による微細操作や胚培養モジュールを導入するにつれて、着実に拡大すると予測されています。着床前遺伝子検査のサポートは、CAGR10.05%で、最も急速に成長している処置群です。全ゲノムアプローチでは現在、3,200以上の遺伝子をスクリーニングしており、その有用性は染色体数異常の検出にとどまらず、多遺伝子性リスクの低減にまで広がっています。細胞質内精子注入法(ICSI)では、針の穿刺深度を標準化するロボット技術の恩恵を受けており、重度の乏精子症における受精率が向上しています。子宮内人工授精(IUI)は、低コストでの治療開始手段として依然として重要性を維持しており、手動法をはるかに上回る86%の運動性精子を回収できる自動精子処理装置によって支えられています。凍結保存およびガラス化プロトコルは、特にがんサバイバーやキャリア重視の専門職の間で、選択的不妊治療の社会的受容が進むにつれて拡大しています。
緊急卵子凍結保存の累積生児出生率は29.2%を示しており、その結果は男性因子の重症度や年齢に関連しているため、迅速な意思決定支援ツールの必要性がさらに高まっています。AIを活用した治療プランナーは、ホルモン、形態学的、遺伝学的情報を統合して個別化された刺激療法を提案し、薬剤の投与量を増やすことなく累積成功率を向上させています。こうした進歩により、患者の信頼が高まり、遺伝子検査サービスが標準的な補助手段として定着し、各周期において医療機器関連の追加収益が組み込まれるようになっています。
地域別分析
北米は、先進的な保険ネットワーク、統合されたクリニックチェーン、およびプレミアムAIモジュールの早期導入により、2025年の収益の32.15%を占めました。市場競争は、非接触型の検査室見学や透明性の高い結果ダッシュボードを通じて、患者体験の差別化を図ることが焦点となっています。不妊治療をカバーする州の義務化措置は拡大を続けており、民間および学術機関における機器のアップグレードサイクルを安定的に維持しています。したがって、地域的な成長が鈍化しているにもかかわらず、不妊治療用機器市場は北米の戦略計画において依然として確固たる地位を築いています。
アジア太平洋地域は、膨大な人口基盤、可処分所得の増加、そして親になることを重視する文化的背景に後押しされ、9.23%という最も高いCAGRを記録しています。中国における出産制限の撤廃は、不妊率の上昇と相まって、処理能力とコストのバランスが取れた中程度の自動化システムを導入するクリニックの急増を促しています。インドは不妊治療の拠点としての地位を確立し、価格面でのメリットを享受しつつ、AI搭載の画像診断システムも利用できる医療観光客を惹きつけています。トムソン・メディカルなどの東南アジアの事業者は、中国からの海外需要のシェアを獲得するために地域内で事業を拡大しており、これにより不妊治療機器市場はさらに拡大しています。
欧州では、充実した保険償還制度と統一された品質基準に支えられ、着実な導入が進んでいます。クリニックはMDR 2017/745への準拠に向けて資金を投じ、完全な技術文書を提供できるベンダーを優先しています。中東およびアフリカでは、湾岸協力会議(GCC)加盟国において新規プロジェクトが進行しており、官民パートナーシップによって世界クラスの体外受精(IVF)センターが資金調達されています。カタールのシドラ・メディシンは、高度な胚画像診断システムを導入し、海外への医療流出から国内での医療提供への転換を示しています。南米では、ブラジルが海外の承認を規制上認めていることから、輸入機器の市場投入までの期間が短縮され、多国籍企業が低コストの自動化モジュールの試験導入を行うよう促されています。こうした地域ごとの動向が相まって、不妊治療用機器市場は、需要と競争企業間の敵対関係の両面において真に世界の市場であり続けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の不妊症の有病率の増加
- 出産年齢の上昇と出産の先送り
- ARTの償還範囲の拡大
- AIを活用した胚選別および画像診断における画期的な進展
- 技術的に先進的な製品の発売とその普及
- 在宅型不妊治療機器の需要急増
- 市場抑制要因
- 高い処置・機器コスト
- 多くの国における厳格な倫理的・規制上の障壁
- 熟練した胚培養士および実験技術者の不足
- 重要な体外受精(IVF)用消耗品におけるサプライチェーンの脆弱性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 精子分離装置
- Ovum吸引ポンプ
- 精子分析システム
- マイクロマニピュレーターシステム
- インキュベーター
- クライオシステム
- イメージングシステム
- 顕微鏡
- その他
- 生殖補助医療(ART)の手順別
- 体外受精(IVF)
- 細胞質内精子注入法(ICSI)
- 子宮内人工授精(IUI)
- 凍結保存/ ガラス化支援
- 着床前遺伝子検査(PGT)の支援
- 技術プラットフォーム別
- 手動式/ 従来型デバイス
- 半自動装置
- 完全自動化/ ロボットシステム
- AIを活用した画像処理・分析プラットフォーム
- マイクロ流体ラボ・オン・チップデバイス
- エンドユーザー別
- 不妊治療クリニック
- 病院およびその他の医療施設
- 臨床研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AB Scientific Ltd
- Cook Medical Inc
- CooperSurgical Inc
- DxNow(ZyMot Fertility)
- Eppendorf AG
- Esco Micro Pte Ltd
- Hamilton Thorne Inc
- IVFtech ApS
- MedGyn Products
- Merck KGaA
- Rocket Medical PLC
- Vitrolife AB
- Genea Biomedx
- Thermo Fisher Scientific
- Nidacon International
- FUJIFILM Irvine Scientific
- Gynemed GmbH
- Kitazato Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日


