


骨密度測定システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bone Densitometer Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114474
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の骨密度測定システム市場の規模は3億934万米ドルと推定されており、2025年の2億9,595万米ドルから拡大し、2031年には3億8,599万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 4.53%で成長すると見込まれています。
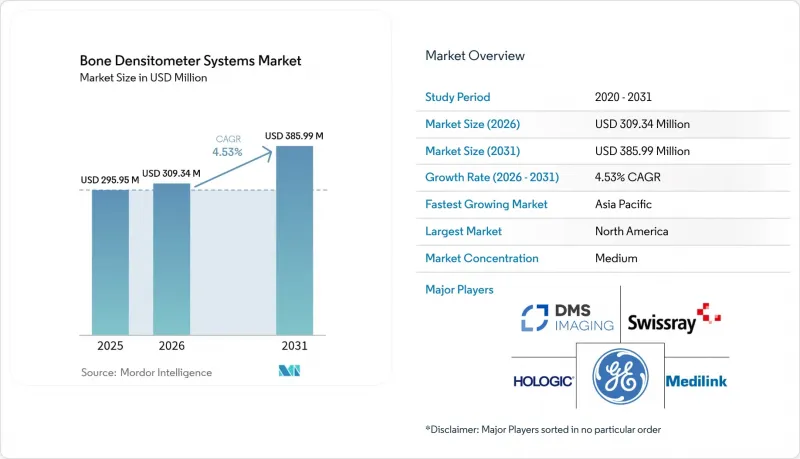
本レポートは、技術別(軸方向{DEXA、QCT}および末梢{SEXAなど})、エンドユーザー別(病院など)、用途(骨粗鬆症診断など)、携帯性(固定式/室内設置型システムなど)、構成要素(ハードウェア、ソフトウェア・分析、消耗品・付属品)、および地域(北米、欧州など)別に分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界の骨密度測定システム市場の動向と洞察
骨粗鬆症およびビタミンD欠乏症の発生率の急増
現在、骨粗鬆症に苦しむ人は推定5億人に達しており、疫学者は2050年までに全脆弱性骨折の半数以上がアジアで発生すると予測しています。中国だけでも、成人の13.54%がDXA検査で定義される骨粗鬆症を示しており、これはおよそ1億4,586万人に相当します。ビタミンD欠乏症は骨折リスクを高め、閉経後の女性の骨量減少を遅らせるFDA承認のウェアラブルデバイス「Osteoboost」など、医療機器の革新を促進しています。医療システムのコストは依然として高額です。2016年、メディケアは骨粗鬆症性骨折に57億米ドルを費やしましたが、骨折した女性のうち6ヶ月以内にフォローアップのDXA検査を受けたのはわずか9%にとどまっており、スクリーニングにおける格差が依然として存在していることが示されています。満たされていないニーズの高さが、病院、画像診断センター、および薬局を拠点とした新しいプログラム全体において、骨密度測定システム市場への需要を支えています。
急速な高齢化
65歳以上の成人の数は、2050年までに世界的に2倍になると見込まれており、スクリーニングの需要はさらに高まるでしょう。メディケアはすでに、骨疾患や関節炎を対象に骨密度測定の保険適用範囲を拡大し、受診率向上を図るため自己負担額の規制を緩和しています。[65歳以上が国民の4分の1を占める日本や韓国などの国々では、地域密着型のDXAプログラムを拡大し、遠隔読影の試験導入を進めています。一方、人材供給は需要に追いついておらず、2023年には放射線技師の欠員率が6.9%に達したため、医療機関はサービス水準を維持するためにAIによるトリアージや遠隔読影の導入を余儀なくされています。骨折の発生率が上昇する中、大腿骨頸部骨折だけでも、男性では310%、女性では240%増加する可能性があります。2050年までに、コスト抑制のためには、誰もが利用可能なスキャン体制の整備が不可欠となります。
連続スキャンに伴う放射線および安全上の懸念
DXA検査の被ばく線量は0.001~0.01 mSvにとどまり、これは1日分の自然被ばく量に相当しますが、数十年にわたる累積線量については、臨床医や若い患者の間に懸念が広がっています。これに対し、規制当局は、メーカーに対し最適化アルゴリズムの組み込みや遮蔽の強化を義務付ける、改訂された線量管理ガイドラインを策定しました。こうした動きにより、放射線を使用しないREMSや超音波検査への需要が高まっている一方で、超低線量DXAの調査も促進されています。医療提供者は、ALARAの原則をますます適用するとともに、重要な検査の実施を遅らせる可能性のある誤解を解消するため、患者教育キャンペーンを展開しています。
セグメント分析
骨密度測定システム市場は依然としてDXAが中心であり、確立された臨床ガイドラインと保険適用範囲の広さにより、2025年には売上高の63.55%を占めました。しかし、定量超音波は2桁のCAGRで急速に成長しており、医療提供者が放射線を使用しないワークフローへ移行するにつれ、DXAの優位性を脅かす可能性があります。定量的コンピュータ断層撮影(QCT)は、3次元かつ骨梁に焦点を当てた調査において一定の地位を維持していますが、日常的な評価にはコストが高すぎます。超音波を基盤とする検査法であるREMSは、小売クリニックや病床の現場で運用可能な、携帯型でAI対応のデバイスへの飛躍的な進化を象徴しています。
メーカー各社は、検出器の感度向上、ファントム校正の自動化、そして骨折リスクスコアをリアルタイムで算出する機械学習機能の組み込みを競って進めています。現在、いくつかのシステムは電子カルテと直接連携し、Tスコアが監視閾値を下回った際にアラートを送信するようになっています。このような統合により、測定値が慢性疾患のダッシュボードに組み込まれることで、骨密度測定システム市場の維持に寄与しています。一方、機会的スクリーニング用ソフトウェアは、アーカイブされたCTスキャンを分析しており、このワークフローにより、ハードウェアへの追加投資なしに骨密度測定システム市場の規模を拡大しています。放射線を使用しない検査法がガイドラインで認められるようになるにつれ、購入者は機器の更新に際して、総所有コスト、処理能力、AIサポートを比較検討するようになっています。
病院は依然として骨密度測定システム市場の中心であり、2025年には検査件数の52.85%を占める見込みです。その優位性は、統合された電子カルテ、院内の専門医、および骨折管理パスに対する包括的な保険償還に支えられています。それにもかかわらず、外来患者の需要が高まり、保険会社が複雑性の低いスキャンをコスト効率の高い施設へ誘導するにつれ、画像診断センターはCAGR 9.77%で拡大しています。薬剤師が運営するプログラムや整形外科クリニックは、設置スペースが小さく、遮蔽の必要性が限られているコンパクトな超音波装置やREMSユニットを活用し、第3の柱を形成しています。
人材不足に対処するため、病院では二次読影をテレラジオロジーのプールに外注するケースが増加している一方、画像診断センターでは、正常な検査画像を事前に選別するAIトリアージを導入し、技師の業務負荷を軽減しています。専用のスキャナーの導入が経済的に見合わない地方の施設では、巡回型のモバイルサービスと契約しています。このモデルにより、骨密度測定システム市場が新たな郵便番号区域へと拡大しています。遠隔読影と自動化された品質管理を組み合わせた医療機関は、人員が限られている場合でもISO準拠を維持できます。人口動態の変化に伴い骨折リスクの曲線が急勾配になる中、この分散型医療体制こそが成長を持続させる鍵となります。
地域別分析
北米は、確立された保険償還制度、骨粗鬆症に対する高い認知度、およびDXA装置の導入基盤が充実していることから、2025年の骨密度測定システム市場で24.32%のシェアを占めました。CMS(米国医療保険医療サービスセンター)が予防検査の患者自己負担を免除する決定を下したことで、定期検査は維持されていますが、診療報酬の引き下げにより外来診療の利益率は圧迫されています。検査技師の不足(欠員率は6.9%に達しています)により、医療機関は処理能力を維持するためにAIや遠隔読影モデルを導入せざるを得なくなっています。地方でのスクリーニングは依然として不十分であり、リスクの高い高齢者にスキャナーを身近に届ける移動式検査車や薬局プログラムの成長を後押ししています。
アジア太平洋地域は、CAGR8.19%を記録し、今後の拡大の原動力となっています。中国だけでも骨粗鬆症の成人患者が1億4,600万人近くに上り、この有病率の高さから、各省の保健予算が地域密着型のDXA検査室への助成に充てられています。日本では、高齢者向け「健康診断」においてDXA検査が義務付けられており、韓国では2025年に国民健康保険が携帯型REMSのコードを追加しました。DMSグループなどのベンダーは、2024年にアジア地域で68%の売上成長を記録しており、この地域におけるスマートで省スペース型の装置への需要の高さが浮き彫りになっています。
欧州では、統一されたガイドラインと充実した骨折リエゾンサービスに支えられ、安定した1桁台半ばの成長が見られます。イタリアは2024年にREMSを公式に承認し、放射線を使用しないスキャンの保険適用が可能となりました。欧州脊椎ファントムは、多国籍ネットワーク全体での校正の一貫性を確保し、信頼性の高い経時的比較を可能にしています。中東・アフリカおよび南米では導入が遅れていますが、モバイル装置やシェアードサービスのリースにより、予算の制約や専門医不足を補うことができる未開拓市場であり、世界の骨密度測定システム市場の拡大に寄与しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 骨粗鬆症およびビタミンD欠乏症の罹患率の急増
- 急速に進む人口の高齢化
- プライマリケア現場におけるデンシトメーターの普及拡大
- DXAおよびQUS技術の継続的なアップグレード
- 薬局におけるポイント・オブ・ケア型ポータブルDXAの導入
- CTアーカイブからのAIを活用した機会的BMD測定
- 市場抑制要因
- 連続スキャンに伴う放射線および安全上の懸念
- DXAシステムの設備投資額およびライフサイクルコストの高さ
- 熟練したDXA検査技師の不足
- ISO-10012校正規格の調和の遅れ
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- 軸方向骨密度測定法
- 二重エネルギーX線吸収測定法(DEXA)
- 定量的コンピュータ断層撮影(QCT)
- 末梢骨密度測定
- 単一エネルギーX線吸収測定法(SEXA)
- 末梢DEXA(pDEXA)
- X線吸収測定法(RA)
- 定量的超音波(QUS)
- 末梢QCT(pQCT)
- 軸方向骨密度測定法
- エンドユーザー別
- 病院
- 専門・整形外科クリニック
- 画像診断センター
- その他
- 用途別
- 骨粗鬆症の診断
- 体組成分析
- 小児の骨の健康
- スポーツ医学・パフォーマンス
- ポータビリティ別
- 固定型/室内システム
- ポータブル型およびカート型システム
- コンポーネント別
- ハードウェア
- ソフトウェアおよび分析
- 消耗品・アクセサリー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- GE HealthCare
- Hologic Inc.
- BeamMed Ltd.
- DMS Imaging(France)
- Swissray International Inc.
- Medilink Global
- Osteometer MediTech
- CompuMed Inc.
- Echolight S.p.A
- Eurotec Medical Systems Srl
- Xingaoyi Medical Equipment Co. Ltd
- Trivitron Healthcare
- Scanflex Healthcare AB
- Medonica Co. Ltd
- OsteoSys Corp.
- Fujifilm Holdings Corp.
- Hitachi Ltd.(Healthcare)
- Stratec Medizintechnik GmbH
- Furuno Electric Co. Ltd.
- Nipro Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


