


静脈瘤治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Varicose Veins Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114470
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の世界の静脈瘤治療市場規模は13億9,000万米ドルと推定されており、2025年の13億2,000万米ドルから拡大し、2031年には17億8,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.12%で成長すると見込まれています。
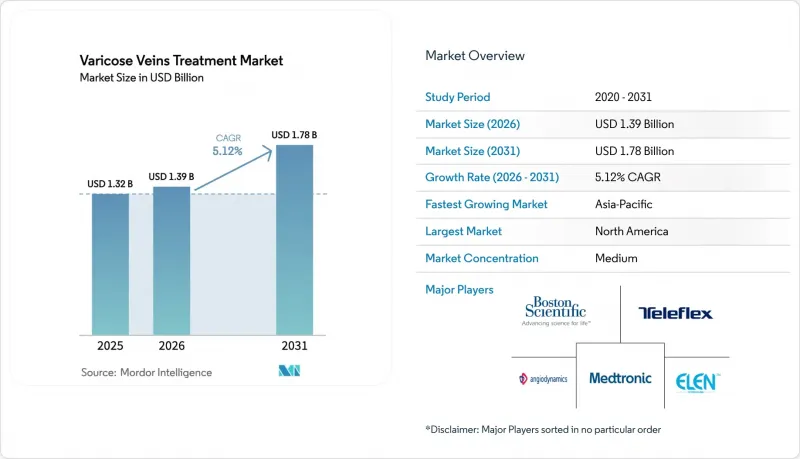
本レポートでは、業界を治療の種類(静脈内アブレーション、硬化療法など)、製品(アブレーション装置、静脈閉鎖製品など)、エンドユーザー(病院、専門静脈センターなど)、静脈の種類(大伏在静脈、小伏在静脈など)、および地域(北米、欧州など)ごとに分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界の静脈瘤治療市場の動向と洞察
低侵襲手術への志向の高まり
患者は、回復期間を短縮し、傷跡を最小限に抑える外来治療をますます選択するようになっています。現在、静脈内アブレーション、シアノアクリレート閉鎖、およびフォーム硬化療法が静脈瘤治療市場を独占しており、開腹手術に匹敵する臨床的有効性を、より少ない合併症で提供しています。「VenaSeal」は5年閉鎖率94.6%を達成しており、術後の即時活動再開を可能にし、カテーテルベースのシステムの競争優位性を示しています。この変化により、静脈ストリッピング術の廃止が加速しており、資本は診療所でのワークフローに適した高周波発生装置、エンドレーザーコンソール、およびNTNT技術へと再配分されています。医療機器のラインナップが拡大する中、技術のリーダー企業は、再発率の低さと麻酔要件の簡素化を通じて差別化を図っています。患者の利便性を中心とした製品ポジショニングは、自己負担および保険適用チャネルの両方で共感を呼ぶ、マーケティングの中核となる柱となっています。
肥満に起因する慢性静脈不全
肥満有病率の急増は静脈性高血圧の増大と相関しており、これが介入治療への需要を後押ししています。過体重の人は、過剰な体重が静脈弁の機能を損なうため、静脈瘤を発症するリスクが1.5倍高くなります。BMI値が高い女性は、生活の質(QOL)スコアが低く、疼痛指数が高いことが報告されており、これにより医療提供者は疾患の進行初期段階で根治的処置を推奨するようになっています。この人口動態の動向は、圧迫療法、アブレーション用デバイス、およびフォローアップ診断のニーズを増大させることで、静脈瘤治療市場を拡大させています。デバイスメーカーは、多様な静脈径に対応するため、大口径のカテーテルや改良された送達システムを開発してこれに対応しています。減量を奨励する公衆衛生施策は、医療従事者の認識や紹介パターンを改善することで、間接的に施術件数を支えています。
高額な自己負担費用
純粋に美容目的とみなされる施術は、多くの場合、保険適用外となるため、患者は複数回の施術や付随する画像検査の費用を自己負担しなければなりません。支払者ネットワークがまだ発展途上にある新興市場では、この負担がより深刻に感じられ、高級カテーテルや特殊接着剤の普及を阻害しています。医療機関側は、柔軟な支払いプランの提供や、両側同時治療の実施により1本あたりのコストを削減することで対応していますが、価格への敏感さは依然として残っています。この制約により、一部の患者は圧迫療法のみの治療を選択することになり、低所得層における普及のペースが鈍化しています。そのため、機器メーカーは、コスト制約のある地域のクリニックに対応するため、モジュール式の価格設定を採用した簡素化されたRFコンソールを開発しています。
セグメント分析
2025年の売上高のうち、硬化療法が68.32%を占めており、これは小径血管やクモ状静脈の治療におけるその汎用性を反映しています。一方、静脈内アブレーションはCAGR6.87%を記録しており、予測期間を通じて静脈瘤治療市場におけるそのシェアを高めています。この手法の成功は、ClosureFastなどのデバイスに支えられています。ClosureFastは、施術後5年で91.9%の閉鎖率と94.9%の逆流なしという治療成績を上げています。臨床データが更新されるたびに、保険者側はアブレーションを第一選択として資金提供することにますます前向きになっており、その結果、結紮術やストリッピング術に取って代わりつつあります。
現在、技術開発の勢いは、機械的撹拌と硬化剤の注入を組み合わせた「ClariVein MOCA」のような、非熱・非膨張式システムに注がれています。シアノアクリレート系接着剤による閉鎖法は、術後のストッキング着用を不要にすることで、患者の満足度をさらに高めています。これは、温暖な気候下での治療遵守において極めて重要な要素です。これらの革新により、麻酔時間が短縮され、同一手術室での連続施術が可能となります。専門クリニックはこれらの利点を活かし、1日あたりの施術件数を増加させています。その結果、セグメントアナリストらは、静脈瘤治療市場において、カテーテルを用いた治療法への比重が引き続き高まると予測しています。
アブレーションプラットフォームは2025年の売上高の46.45%を占めており、RFおよびレーザーコンソールの重要性を浮き彫りにしています。一方で、アクセサリーや圧迫製品は、施術前後の成功を支える基盤として、年間6.31%のペースで成長しています。段階的圧迫ストッキングは、症状の緩和や潰瘍予防のために米国静脈フォーラム(American Venous Forum)からも推奨されており、保存療法およびアブレーション後の予防措置の主力であり続けています。
特許取得済みのMicrofoam UDSS技術を搭載した「Varithena」に代表されるフォーム注入キットは、手動での混合工程を不要とする即用型の製剤により、このセグメントを強化しています。超音波プローブ、使い捨てイントロデューサー、および光ファイバーガイドは、正確な静脈へのアクセスと熱制御を保証することで、付属品の需要を補完しています。したがって、この処置用製品群は、コンソールの利益率が圧迫される中でも、付随的な収益源を通じて静脈瘤治療市場の規模を拡大しています。製造ロードマップでは、トレーニングや在庫管理の効率化を図るため、人間工学に基づいたハンドル、使い捨てロック式シリンジ、および色分けされたカテーテルセットが重視されています。
地域別分析
北米は2025年においても売上高シェア42.85%を維持しました。これは、高度な画像診断インフラ、高い認知度、および保存療法が奏効しなかった場合の静脈内アブレーション治療費を償還するメディケアの有利な政策に支えられています。病院チェーンは外来診療施設を拡充しており、保険者による包括払い制度が効率性を評価しているため、臨床医は1回の来院で両側の処置をスケジュールすることが可能となっています。ボストン・サイエンティフィック社による「FARAPULSEパルスフィールドアブレーションシステム」の発売は、同地域の売上高を前年比13.8%押し上げ、この技術に対する旺盛な需要を裏付けています。
続いて欧州では、ドイツ、英国、フランスにおける強固な公的医療制度が、エビデンスに基づいた医療機器を迅速に導入していることが追い風となっています。同地域ではNTNT(非熱的)アプローチが採用されており、市販後調査で安全性が確認され次第、規制上の明確さにより迅速な展開が後押しされています。RF法とレーザー法間の償還条件の均等化により競争環境が平準化され、BD社のデュアルヒーティングカテーテルなど、反復的なアップグレードが促進されています。南欧諸国では、財政予算に起因する遅れはあるもの、美容面での期待が高いため、患者の需要は安定しています。アジア太平洋地域は、日本、中国、インドにおける医療提供能力の拡大に牽引され、6.12%という最も高い成長率を記録しています。日本の厳格な認定基準はレーザー治療の導入を遅らせていますが、トレーニング用シミュレーターや電子認定プラットフォームにおけるイノベーションを促進しています。中国における2024年のFARAPULSE承認は、都市部の外来診療チェーンがインドにおける民間保険の急速な成長に対応し、中産階級の所得増加と相まって医療機器の輸入を後押しするようになれば、静脈瘤治療市場の規模を拡大させる可能性のある患者層を開拓しました。オーストラリアと韓国では、クリニックが旧式のダイオードレーザーを廃止し、RFジェネレーターに切り替えることで、着実なアップグレードサイクルが維持されています。GCC諸国を筆頭とする中東地域では、富裕層の患者が圧迫を伴わない回復を好むことから、高級なシアノアクリレート系システムが採用されています。サハラ以南のアフリカは、より小規模な基盤から成長しています。硬化剤をめぐるサプライチェーンの変動により、公立病院での施術数は抑制されていますが、南アフリカの民間医療機関では緩やかな導入が進んでいます。ブラジルとアルゼンチンを先導役とする南米では、民間保険の適用範囲拡大に伴い、施術件数が増加しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低侵襲手術への志向の高まり
- 肥満の増加に伴う慢性静脈不全の増加
- 米国における静脈内熱アブレーションに対するメディケアの償還範囲の拡大
- 遠隔診療によるトリアージが早期紹介を促進
- 欧州全域で、NTNT技術を採用するオフィス型静脈クリニックが急増しています
- 中東の民間病院におけるシアノアクリレート系接着剤を用いた閉鎖システムの急速な普及
- 市場抑制要因
- 高額な自己負担費用
- 安全面への懸念
- サハラ以南の公立病院における硬化剤の在庫切れ
- 日本におけるレーザーアブレーションの認定規則の厳格さが、導入の遅れにつながっています
- サプライチェーン分析
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療タイプ別
- 静脈内アブレーション
- 高周波(RFA)
- レーザー(EVLA)
- メカノケミカル(MOCA)
- シアノアクリレート閉鎖術
- 硬化療法
- リキッド
- フォーム法
- 外科的結紮・剥離術
- その他
- 静脈内アブレーション
- 製品別
- アブレーションデバイス
- RFAジェネレーターおよびカテーテル
- レーザーコンソールおよびファイバー
- 非熱式閉鎖システム
- 硬化療法用注射キット
- サポート機器およびアクセサリー
- アブレーションデバイス
- エンドユーザー別
- 病院
- 専門静脈センター
- その他
- 静脈タイプ別
- 大伏在静脈
- 小伏在静脈
- 穿通静脈および付属静脈
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋地域
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic plc
- AngioDynamics Inc.
- Boston Scientific Corp.
- biolitec AG
- Lumenis Ltd.
- Teleflex Incorporated
- Venclose Inc.
- VVT Medical Ltd.
- Merit Medical Systems Inc.
- LeMaitre Vascular Inc.
- Theraclion SA
- F Care Systems
- Dornier MedTech
- Eufoton Srl
- Candela Medical(Syneron Medical Ltd)
- Quanta System
- Won Tech Co. Ltd
第7章 市場機会と将来の展望



