


民間航空機用フロアパネル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Commercial Aircraft Floor Panels - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114467
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、民間航空機用フロアパネル市場規模は2025年に3億5,221万米ドルと評価され、2026年の3億7,398万米ドルから2031年までに5億427万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.18%となる見込みです。
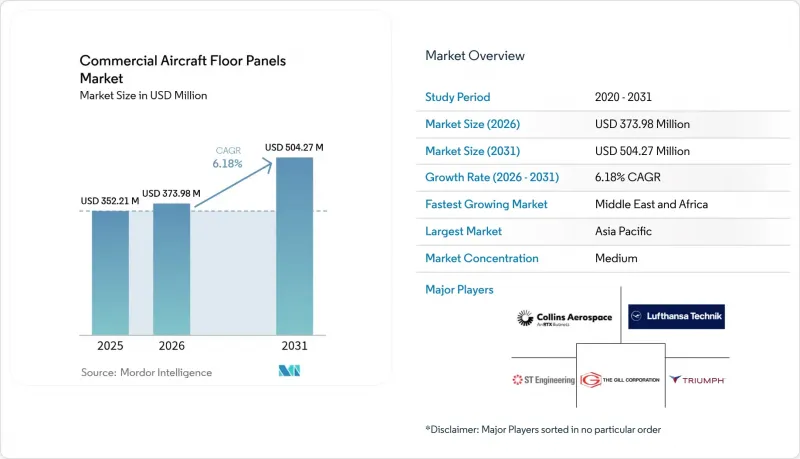
本レポートは、基材(ノーメックスハニカム、アルミニウムハニカム、炭素繊維ハニカム、その他)、用途(OEMおよびアフターマーケット)、航空機タイプ(ナローボディ、ワイドボディ、リージョナルジェット)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の民間航空機用フロアパネル市場の動向と洞察
ナローボディ機の生産受注残の急増
ナローボディ機の受注残は現在、約13年分の生産量に相当しており、民間航空機用フロアパネル市場の設置需要が持続的に確保されています。単通路ジェット機1機あたり、客室および貨物室全体で15~20枚のパネルが必要となるため、生産枠が1つ増えるごとに、実質的な資材需要量が増加することになります。B737 MAXの生産再開や、エアバスA320neoファミリーの月産75機という目標生産ペースにより、一部の部品サプライヤーが電子機器、鍛造品、ハニカムコアなどの供給に引き続き苦戦しているにもかかわらず、調達圧力はさらに高まっています。米国政府監査院(GAO)の報告によると、ティア1ベンダー15社のうち9社が、労働力および資材の不足を継続的な制約要因として挙げており、これがリードタイムの長期化を招き、航空機メーカーは可能な限り認定済みパネル製品の供給源を2社に分散させるよう迫られています。アジア太平洋地域および北米の航空会社が新規納入分の大部分を受け入れており、これらの供給ルートへの地理的な偏りがさらに強まっています。
航空会社の改修サイクルは、軽量キャビン改修に重点が置かれています
キャビンの改修間隔は8年から12年ですが、現在の改修ブームは、燃料価格の変動が過去最高水準に達している時期と重なっています。そのため、航空各社は軽量化策を優先しており、軽量フロアシステムが改修キットの核心的な機能となっています。コリンズ・エアロスペース社は、「エアクラフト・インテリア・エキスポ」において、構造用シートレールを再利用しつつ、従来のパネルを次世代フェノール樹脂ラミネート材に置き換える、座席とフロアを統合したコンセプトを展示しました。サフランのインテリア部門は、2024年に25.2%の売上高成長を記録しました。これは、デルタ航空などの航空会社が、全機隊の再構成ではなくスマートキャビンモジュールを選択したことにより、同様の改修需要が後押しされたものです。また、FAR 25.853試験プロトコルの規制改正により、旧式のパネルはより早期に運用から外されることになり、北米およびEUのいくつかの管轄区域において、短期的な交換量が拡大しています。
ノメックスおよび炭素繊維の価格変動がサプライヤーの利益率を圧迫
ノーメックス紙や航空宇宙グレードの炭素繊維は、石油由来の原料や特殊な前駆体の生産能力に依存しているため、原油価格の変動やエネルギー価格の変動の影響を受けやすい状況にあります。ヘクセル社は、航空機メーカーが納入を加速させていることに伴い、原材料コストの上昇や売掛金回収サイクルの長期化を理由に、2025年の売上高見通しを18億8,000万~19億5,000万米ドルに下方修正しました。デュポン社も同様に、一部のメタアラミド工場での操業停止を受け、ノメックス製品群について引き続きコスト転嫁を行う方針を示しています。第2層のパネル組立業者は、利益率が低く、長期の供給契約を結んでいない場合が多いため、価格変動をヘッジするか吸収せざるを得ず、その結果、研究開発に充てられる資金が圧迫されています。
セグメント分析
2025年、ノメックス製ハニカムは民間航空機用フロアパネル市場で66.20%のシェアを占めました。これは、数十年にわたりFAR 25.853の可燃性規制に準拠し、幅広い機種への適合承認を得てきたことを反映しています。ノメックスは発煙量と毒性が低く、取り扱いが容易であるため、継続的な使用が促進されており、軽量化の圧力が高まる中でもベースライン需要を支えています。ヘクセル社とデュポン社は、世界中のアラミド紙の大部分を供給しており、小規模な競合他社には真似できない規模の経済を享受しています。しかし、航空会社がプレミアムキャビンや長距離ジェット機向けに、より高い比弾性率を持つ代替素材へと移行するにつれ、このセグメントの成長は頭打ちとなっています。
炭素繊維ハニカムは、より薄いセル壁と優れた圧縮強度を兼ね備えており、航空機1機あたり最大10 kgの機内重量削減を実現します。『Journal of Sandwich Structures and Materials』誌に掲載された調査によると、壁の厚い炭素コアは、運用荷重下でのせん断型不安定性を回避し、90,000飛行サイクルにわたって疲労寿命を維持できることが実証されています。民間航空機用フロアパネル市場において、炭素繊維コア市場の規模はCAGR8.42%で拡大すると予測されています。しかし、認定取得コストや樹脂・フィルム・接着剤との適合性の問題により、従来のナローボディ機への普及は依然として制限されています。貨物室の床においては、衝撃耐性が燃料節約の可能性を上回るため、アルミニウムコアが依然として重要な役割を果たしています。一方、新興の熱可塑性樹脂やバイオ由来の素材については、欧州の循環型経済の要件にとって不可欠なリサイクル手法の検証が進められています。
イノベーションの最前線は、熱可塑性ハニカム素材の選択肢に注がれています。例えば、EconCore社の「ThermHex」は、再生ポリプロピレン原料を統合し、フェノール樹脂を使用せずに垂直燃焼試験に合格しています。パネルメーカーは、これらのコアにPEIやPPSの表皮を組み合わせることで、航空会社が退役後に破砕・再溶融できる、完全に溶接可能なアセンブリを製造しています。9Gのタイダウン試験における実規模の静的および動的荷重試験により、同等の構造的余裕が確認され、量産導入に向けた初期のハードルがクリアされました。規制当局が「製造から廃棄まで」の排出量算定を精緻化する中、民間航空機用フロアパネル市場では、性能保証に加え、透明性の高いリサイクル証明書を提供するサプライヤーが徐々に評価されるようになる可能性があります。
地域別分析
アジア太平洋地域は、中国、インド、インドネシア、および日本における積極的な機材増強に支えられ、2025年の商用航空機フロアパネル市場において30.85%のシェアを維持しました。エアバス社は、同地域の航空機サービス支出が2025年の520億米ドルから2043年までに1,290億米ドルへと急増し、メンテナンス支出だけでも1,090億米ドルに達すると予測しています。ナローボディ機の多大な受注残、活況を呈する格安航空会社(LCC)セクター、および現地の複合材料生産を優遇するオフセット協定により、天津、ハイデラバード、名古屋のパネルサプライヤーにおける調達サイクルが長期化しています。政府が支援する研究開発(R&D)文書では、デジタル設計の採用拡大が強調されるとともに、欧米の同業他社とのコスト格差が指摘されており、これはフロアパネルの仕上げおよび検査業務のさらなる現地化を示唆しています。
中東およびアフリカ地域は、2031年までの年間平均成長率(CAGR)が7.08%と、予測される中で最も急速な拡大が見込まれています。ボーイング社の予測によると、2031年までに同地域には2,370機の新造機(総額4,700億米ドル相当)が導入される見込みであり、その69%は旅客需要の増加とハブ・アンド・スポーク型ネットワークの成熟に起因すると予想されています。エミレーツ航空、カタール航空、サウディアは、合わせて880機以上のワイドボディ機を注文またはオプション契約しており、これはプレミアムクラス客室向けにカスタマイズされた高付加価値のパネルキット需要につながります。ジェッダおよびアディスアベバにおけるMROフリーゾーンへの並行投資により、ターンアラウンド時間が短縮され、現地でのパネル修理が促進されることで、同地域のバリューチェーン全体が強化されます。
北米は売上高では第3位ですが、技術面での影響力は極めて大きく、パネル設計の承認の多くは米国またはカナダの当局によって行われています。ボーイングによるスピリット・エアロシステムズの83億米ドルでの買収を通じた業界再編により、ハニカムコア生産能力の戦略的な保有が国内に確保され、OEMへの納入が円滑化される一方で、独立系工場に対する競争入札の構図も再編されています。欧州は持続可能性への強い注力を維持しており、ECO-COMPASS助成金を通じてリサイクル可能な熱可塑性プラスチックの採用を推進し、より透明性の高いライフサイクル分析ラベルの表示を義務付けています。これにより、サプライヤーはハンブルクやトゥールーズの組立ラインに隣接するクローズドループ型回収ハブの共同開発を迫られています。総じて、これらの成熟した地域は、周期的な生産の変動と予測可能な改修サイクルのバランスを取ることで、商用航空機の床パネル市場を安定させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ナローボディ機の生産受注残の急増
- 航空会社の改修サイクルは、機内設備の軽量化に重点を置いています
- 高度なフロアパネルソリューションを必要とする複合材を多用したモデルの生産拡大
- 循環型社会の実現に向けた、リサイクル可能な熱可塑性ハニカムコアの採用拡大
- 統合されたMROおよびPMAサプライチェーンの拡大により、世界のTATが短縮されています
- 燃えにくさに関する規制の強化により、旧式のパネルの段階的廃止が加速しています
- 市場抑制要因
- ノメックスおよび炭素繊維の価格変動により、サプライヤーの利益率が圧迫されています
- 航空宇宙グレードのハニカムコアにおける持続的なサプライチェーンの制約
- 新しいコア材料および接合プロセスにおける認証・認定サイクルの長期化
- 接着剤による剥離や湿気侵入の事例を受け、全航空機を対象とした点検指示が発出されました
- バリューチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 主要素材別
- ノーメックス・ハニカム
- アルミニウムハニカム
- 炭素繊維ハニカム
- その他
- フィット別
- OEM
- アフターマーケット
- 航空機タイプ別
- ナローボディ機
- ワイドボディ機
- リージョナルジェット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- The Gill Corporation
- Collins Aerospace(RTX Corporation)
- Safran S.A.
- Triumph Group Inc.
- Singapore Technologies Engineering Ltd.
- LATECOERE
- Aeropair Ltd.
- Elbe Flugzeugwerke GmbH
- VINCORION Advanced Systems GmbH
- Satair(Airbus SE)
- Lufthansa Technik AG
- Hexcel Corporation
- Jamco Corporation
- Diab Group
- Plascore Inc.
- Euro-Composites S.A.
- FACC AG
- SEKISUI Aerospace
- Showa Aircraft Industry Co. Ltd.
- Honeycomb Company of America, Inc.
第7章 市場機会と将来の展望



