


民間航空機のトイレシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Commercial Aircraft Lavatory System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114463
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、民間航空機のトイレシステム市場規模は、2025年の4億8,929万米ドルから2026年には5億1,781万米ドルへと拡大し、2026年から2031年にかけてCAGR5.83%で推移し、2031年には6億8,759万米ドルに達すると予測されています。
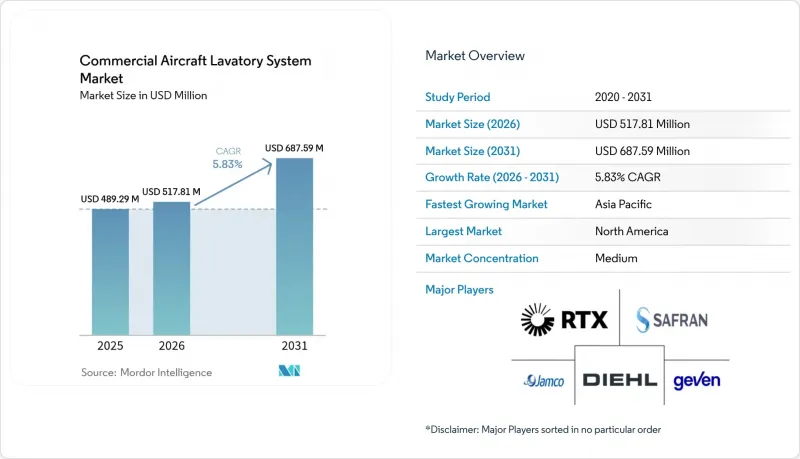
本レポートは、航空機タイプ(ナローボディ、ワイドボディ、リージョナルジェット)、トイレ技術(真空式、再循環式、ハイブリッド/その他)、構成部品(トイレモジュール、真空式トイレ、水・廃棄物管理システムなど)、設置タイプ(ラインフィットおよびレトロフィット)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の民間航空機のトイレシステム市場の動向と洞察
航空会社による非接触型トイレ技術の採用拡大
航空各社は2020年以降、センサー式水栓、フラッシュアクチュエータ、および廃棄物用蓋の試験導入を加速させ、現在では大手航空会社のほとんどが、新規納入機すべてに非接触型オプションの搭載を義務付けています。コリンズ・エアロスペース社は、2025年初頭にB737プログラム向けの完全モジュール式非接触ユニットの出荷を開始する予定であり、これにより運航会社には、レトロフィットに伴うダウンタイムを短縮するカタログソリューションが提供されます。JAMCOコーポレーションは、ワイドボディ機のトイレの過半数を占めており、B777およびB787の全機種に非接触型設備を組み込んでいます。航空各社は、清掃サイクルの短縮や使用不能となる事象の減少に付加価値を見出しており、これらは定時運航率の指標に直接つながります。OEM各社によると、マイクロLEDムード照明や抗菌仕上げを統合したキットは割高な価格設定となっているもの、購入者からの抵抗は最小限にとどまっています。センサーアセンブリの認証プロセスは確立されているため、短期的な障壁は主に規制上の問題ではなく、供給ロジスティクスに関連するものです。
長期にわたる単通路型航空機の納入台数の持続的な成長
ボーイングは2024年に348機を納入し、エアバスは766機を出荷しました。これにより、一部の機種では受注残が10年以上に及ぶ状況となっています。したがって、トイレシステムベンダーは、金型への投資を支える数年にわたる生産見通しを確保しています。単通路ジェット機は1,500~3,000マイルの区間をカバーするケースが増えており、搭乗時間の増加に伴い、より広々としたトイレ設備に対する乗客の需要が高まっています。エンブラエルの20年間の予測では、150席未満の航空機が10,500機納入されると見込まれており、これによりコンパクトなトイレモジュールの対象となる機体群が拡大します。航空各社がスロットを確保するために高騰した価格を支払っているため、持続的な生産量は一時的なサプライチェーンの混乱にも強い耐性を見せているようです。
重量制限が先進的なトイレ機能の統合を妨げている
短距離路線では、積載重量が100ポンド増えるごとに燃料消費量が約0.3%増加するため、重量増加によるペナルティが、内装のアップグレードによる経済的メリットを相殺してしまう可能性があります。航空会社は、タンクの過剰充填に伴う440ポンドの重量を削減するため、頻繁に「給水負荷計画」を採用していますが、この戦略は新機能の重量に厳しい上限を設けてしまいます。コリンズ・エアロスペース社の「Agile」真空ユニットは、3,000万飛行時間にわたる信頼性を損なうことなく、構造重量を50%削減します。ボーイング社の再生炭素パネルは、737型機1機あたり25ポンドの軽量化を実現しますが、複雑な積層工程を要するため、生産量が制限されています。
セグメント分析
2025年、ナローボディ機は民間航空機のトイレシステム市場シェアの45.87%を占めました。これは、A320および737の生産台数が過去最高を記録したこと、および3,000マイルを超える路線での利用が増加していることが要因です。リージョナルジェットは、航空会社が運航頻度の維持を図りつつ需要の変動に対応するため、150席未満の機体を導入していることから、CAGRが6.86%と最も高くなっています。ナローボディ機向けの民間航空機のトイレシステム市場規模は、受注残の受注転換が加速するにつれて、2031年まで着実に成長すると予測されています。
成長要因はセグメントごとに異なります。単通路型機は壁構造が薄いため、より狭い機体形状にぴったりと収まるトイレモジュールが必要となります。コリンズ・エアロスペース社のB737ファミリー向けラインフィット契約は、2034年までの先行受注を確保しています。ワイドボディ機では、客室のリニューアルサイクルが就航8年目前後の定期整備(ヘビーチェック)と重なるため、改修(レトロフィット)に重点が置かれています。JAMCO社は、B787およびB777における独占的な地位を活用し、今decadeの後半には単通路型機にも導入される可能性のある新しいビデ機能を試験しています。地域航空機メーカーは、機種を跨いだ在庫管理を可能にする標準部品番号の採用を拡大しており、これにより運航会社の在庫削減につながっています。
2025年には、真空式トイレソリューションが売上高の82.31%を占め、新規製造機のほとんどにおいて標準的な選択肢としての地位を確固たるものにしました。航空会社がこれらのシステムを好む理由は、水使用量を80%削減できるため、ブロック燃料消費量とメンテナンスコストを低減できるからです。ハイブリッドアーキテクチャは、CAGR 7.39%で拡大すると予想されています。これは、航空各社がディール社のグレーウォーター再利用モジュールを試験導入しているためです。このモジュールは、手洗い時の排水をトイレの洗浄水として再利用し、長距離路線において210 kgの重量削減を実現します。プロトタイプのデータによると、双通路機隊の場合、投資回収期間は18ヶ月となっています。
民間航空機のトイレシステム市場では、ポンプの効率向上と臭気制御に焦点を当てた研究開発が引き続き行われています。コリンズ・エアロスペース社の「Agile」プラットフォームは、従来の便器と比較して重量を50%削減しつつ、3,000万飛行時間にわたる信頼性を維持しています。競合他社の対応としては、ビジネスジェットと民間航空機の両ラインで部品を共有し、コストを削減するモジュラー式エジェクターポンプなどが挙げられます。再循環技術は、水の積載量がそれほど重要ではない非常に短い区間において、より多くの洗浄回数が必要なニッチな運航事業者向けに、わずかなシェアを占めています。
地域別分析
北米は、タッチレス設備を統合し、将来のアクセシビリティに関する期限要件を満たすため、航空会社による機体標準化プログラムが加速したことを受け、2025年には売上高の33.55%を占めました。民間航空機のトイレシステム市場は、ボーイング社の国内製造拠点と、迅速な改修作業を支える密なMROネットワークの恩恵を受けています。米国の新規規制は技術導入を促進しており、マクロ経済が変動する時期であっても、交換サイクルが活発に維持されることが保証されています。
アジア太平洋地域は、同地域の旅客数が2020年以前の水準に回復し、インディゴ、エアアジア、中国東方航空などの航空会社が数百機の単通路機用ユニットを確定発注していることから、6.74%という最も高いCAGRが見込まれています。混合機隊戦略により、ナローボディ機とリージョナルジェット機が組み合わされ、コンパクトなトイレソリューションの導入基盤が拡大しています。中国では国内サプライヤーが登場していますが、品質基準の高さから、欧米のベンダーは合弁事業を通じて引き続き活発に活動しています。インドなどの国々では、バリアフリーな客室設計を奨励する柔軟な規制が導入されており、これにより旧式機材における改修の可能性が高まっています。
欧州のシェアは依然として大きく、堅調な環境規制や循環型経済へのインセンティブに支えられています。EUの航空会社は、リサイクル可能な亜麻繊維複合材の試験導入を主導しており、これは「企業の持続可能性報告指令(CSRD)」に基づく今後の開示要件と合致しています。中東では、カスタム仕上げを施した高級感あふれるトイレを好む、二桁のツイン・アイル機受注が記録されています。アフリカでは、エチオピア航空などによる機材更新に関連して散発的な成長が見られますが、MRO(整備・修理・オーバーホール)能力の制限により、改修のペースは緩やかになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 航空会社による非接触型トイレ技術の導入拡大
- 長期にわたる単通路型航空機の納入台数の持続的な増加
- 移動に制限のある方(PRM)のアクセシビリティ基準に対応するためのトイレ改修需要の高まり
- キャビンの高密度化の動向が、省スペース型のトイレ設計への需要を牽引しています
- 節水型真空トイレ技術の普及を促進する政策
- リサイクル可能なトイレモジュールの設計による、循環型経済への業界の移行
- 市場抑制要因
- 先進的なトイレ機能の統合を制限する重量上の制約
- 次世代の抗菌・衛生素材の認証取得の遅れ
- マクロ経済の不確実性による航空会社の設備投資の遅れ
- 超長距離便のトイレ運用に影響を与える機内飲料水の制限
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 航空機タイプ別
- ナローボディ機
- ワイドボディ機
- リージョナルジェット
- トイレ技術別
- バキューム
- 再循環式
- ハイブリッド/その他
- コンポーネント別
- 洗面モジュール
- 真空式トイレ
- 水・廃棄物管理システム
- シンク、蛇口、および付属品
- フィットタイプ別
- ラインフィット
- レトロフィット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Collins Aerospace(RTX Corporation)
- Safran
- JAMCO Corporation
- Diehl Stiftung & Co. KG
- Hong Kong Aircraft Engineering Company Limited(HAECO)
- Yokohama Rubber Co., Ltd.
- Geven SpA
- Satys SA
- CIRCOR International, Inc.
- FACC AG
- EnCore Corporate, Inc.(The Boeing Company)
- MAC Aero Interiors(Magnetic Group)
- Lufthansa Technik AG
- Aviation Technical Services(ATS)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


