


ネットワークアナライザ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Network Analyzers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114441
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ネットワークアナライザの市場規模は、2025年の5億8,914万米ドルから2026年には6億1,536万米ドルへと拡大し、2026年から2031年にかけてCAGR4.45%で推移し、2031年には7億6,476万米ドルに達すると予測されています。
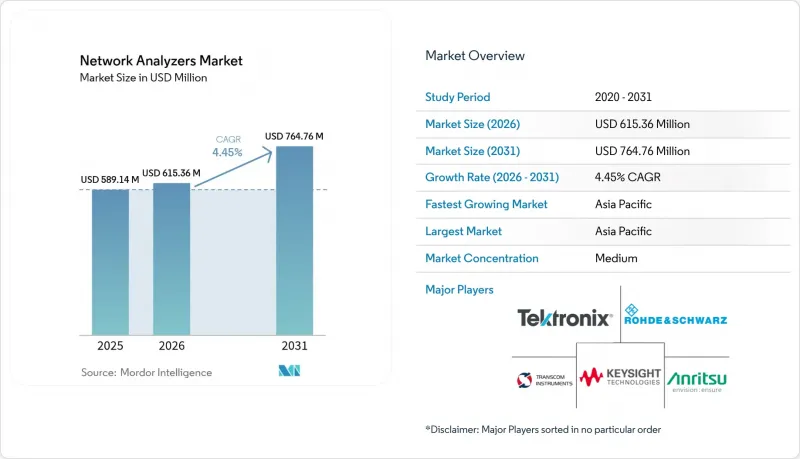
本レポートは、製品タイプ(ベクトルネットワークアナライザ、スカラーネットワークアナライザ)、周波数範囲(1 GHz未満、1~20 GHz、およびそれ以上)、ポート数(2ポート、4ポート、マルチポート)、用途(通信、航空宇宙・防衛、その他)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のネットワークアナライザ市場の動向と洞察
5G/6Gインフラの普及
5G基地局の急速な展開と6Gの初期試験により、広帯域幅、ダイナミックレンジ、およびビームフォーミング校正を備えたVNAが求められています。キーサイトが発表した1.6 Tbps光トランシーバー試験は、ネットワーク速度の向上に並行して計測器が進化していることを示しています。ミリ波およびマッシブMIMOの設計により、40 GHzを超えるアナライザが一般的な実験室で主流になりつつあります。量子対応の6Gリンク向けに極低温オプションが登場しており、ハイエンドVNAの需要を確固たるものにしています。継続的な周波数再割り当てにより、機器の入れ替えサイクルは活発なまま維持されています。ハードウェアとアップグレード可能な解析ソフトウェアを組み合わせたベンダーは、継続的な収益を獲得し、差別化を維持しています。
航空宇宙・防衛分野におけるRFプログラムの拡大
米国および欧州におけるレーダーのアップグレードには、AESAモジュールのマルチポート特性評価が必要とされ、精度、位相安定性、および校正の厳格さが求められています。防衛分野の主要企業は、110 GHzを超える計測器に対してプレミアム価格を受け入れており、利益率を押し上げています。衛星ベースの電子戦(EW)試験により周波数カバレッジのニーズが拡大する一方、超伝導センサー向けの極低温評価はニッチ市場の売上を創出しています。長期にわたる認定サイクルにより、予測可能な需要が生まれています。輸出管理への準拠も、審査済みのエコシステムを持つ確立されたサプライヤーに有利に働いています。
高周波VNAの高額な初期投資コスト
50万米ドルを超える最高級アナライザーは、大学や小規模な研究所での導入を妨げ、市場への広範な浸透を阻んでいます。レンタルは資金繰りの負担を軽減しますが、スケジュールの調整が複雑になるほか、複数年にわたるコスト面での同等性に関する懸念も生じます。部品、特に高精度導波管カプラーの供給不足により、部品原価は高止まりしています。ベンダーはモジュール式のアップグレードで対応していますが、全体的な導入価格は依然として高止まりしています。
セグメント分析
VNAは、振幅と位相の両方のパラメータを測定できる比類のない能力に支えられ、2025年のネットワークアナライザ市場規模の60.95%を占めました。スカラーアナライザは電力スループットのチェックにおいて依然として重要ですが、価格の下落や多機能ファームウェアの普及により、広帯域特性評価においてはVNAがデフォルトの選択肢となっています。新たに登場したPXIシャーシは、スロットあたりのコストを低減し、自動ハンドラーにシームレスに統合されるため、メーカーはフルラックの計測器を重複して導入することなく、容量を拡張することが可能になります。キーサイトのAIを活用した測定スイートは、ソフトウェアの更新によってハードウェアのライフサイクルが延長され、資本支出が継続的なライセンス収入へと転換されることを示しています。
また、モジュール性は、現場展開可能な試験装置を必要とする防衛関連の主要企業にとっても魅力的です。エンジニアは、ベースモジュールをそのまま活用したまま周波数拡張ヘッドを交換できるため、資産の利用率を最適化できます。ソフトウェア定義の測定パスにより、衛星ペイロードの検証から量子ビットの読み出しに至るまで、アプリケーションに特化したパッケージが実現され、シャーシの再設計を行うことなく、対応可能な垂直市場を拡大します。オープンスタンダードのPXI/LXIエコシステムが成熟するにつれ、セカンドティアのベンダーが市場に参入し、競合は激化していますが、ミッドレンジシステム全体の出荷台数は拡大しています。
1~20 GHz帯は、通信分野や自動車用レーダーでの定着した利用により、2025年のネットワークアナライザ市場シェアの43.75%を占めました。これらの装置は、最先端の帯域幅よりも速度と安定性を重視する生産ラインの中核を担っています。一方、40 GHz超のセグメントは規模は小さいもの、5G FR2、77 GHzの自動車用レーダー、および新興の6G研究開発に後押しされ、2031年までCAGR6.11%を記録すると予測されています。導波管アダプタ、周波数拡張モジュール、オンウェハプローブには高精度加工コストがかかるため、価格プレミアムは依然として続いています。
量子コンピューティングの需要により、アナライザーには、極低温環境下での動作中に広範囲にわたって超低ノイズを実現することが求められています。このようなニッチでありながら高付加価値な受注は、平均販売価格を押し上げ、利益率のリスクを緩和します。導波管校正キットとデエンベディングソフトウェアをバンドルするメーカーは、セットアップ時間を短縮し、最先端の研究施設からの支持を得ています。1 GHz未満の計測器は、パワーエレクトロニクスのEMC検査において依然として定番ですが、増分収益は、差別化が最も顕著なミリ波製品群へとシフトしています。
地域別分析
アジア太平洋は2025年にネットワークアナライザ市場規模の32.75%を占め、2031年までCAGR5.42%で拡大すると予測されています。中国における半導体の自給自足に向けた取り組みが、新たなRF実験室の建設を後押ししている一方、韓国のメモリ大手や日本の量子コンピューティングコンソーシアムが、高周波計測器の受注を牽引しています。政府の助成金により導入障壁が低減され、PXIおよびベンチトップカテゴリーにおける累計出荷台数が増加しています。
北米では、航空宇宙・防衛分野への堅調な予算配分が、高性能アナライザの需要を下支えしています。キーサイト社の9億1,900万米ドルに上る研究開発費は、同社の根強いイノベーション文化を物語っており、今後予定されているスピレント社の買収により、エンドツーエンドの検証範囲が拡大することになります。米国およびカナダの量子コンピューティング拠点が、特殊な極低温VNAの需要を牽引する一方、メキシコにおける受託製造の増加により、中級クラスのシステムが新たな施設に導入されています。
欧州では、ドイツのレーダープログラムやフランスの衛星ペイロード開発を筆頭とする、自動車用電子機器の検証が需要を牽引しています。「インダストリー4.0」の要件により、工場現場でのPXI導入が進んでおり、厳格なCE/EMC準拠がキャリブレーターの販売を支えています。英国の航空宇宙セクターやイタリアの5G展開も、基礎的な需要を後押ししています。為替変動が設備投資サイクルに影響を与えるもの、EUの研究助成金が調達予算を部分的に補填しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5G/6Gインフラの普及
- 航空宇宙・防衛分野におけるRFプログラムの拡大
- IoTデバイスの検証ニーズの高まり
- PA設計における非線形ネットワーク解析の採用
- 量子コンピューティング向け極低温試験の需要
- 自動化ラインへのモジュラー型PXI/LXIの統合
- 市場抑制要因
- 高周波VNAの高い資本コスト
- RFテストエンジニアの不足
- 校正に伴う生産停止
- 40 GHz超のコネクタにおけるサプライチェーンの変動性
- 業界バリューチェーン分析
- 規制情勢
- テクノロジーの概要
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響の評価
第5章 市場規模と成長予測
- 製品タイプ別
- ベクトルネットワークアナライザ(VNA)
- スカラーネットワークアナライザ(SNA)
- 周波数帯別
- 1 GHz未満
- 1~20 GHz
- 20~40 GHz
- 40 GHz超
- ポート数別
- 2ポート
- 4ポート
- マルチポート(4つ以上)
- 用途別
- 通信
- 航空宇宙・防衛
- 自動車
- 電子機器製造
- 調査・教育
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Keysight Technologies Inc.
- Rohde & Schwarz GmbH & Co KG
- Anritsu Corporation
- Tektronix Inc.
- National Instruments Corporation
- Teledyne LeCroy Inc.
- Advantest Corporation
- Copper Mountain Technologies LLC
- Pico Technology Ltd.
- Yokogawa Electric Corporation
- Viavi Solutions Inc.
- Transcom Instruments Co. Ltd.
- RIGOL Technologies Co. Ltd.
- Siglent Technologies Co. Ltd.
- OMICRON Lab(OMICRON electronics GmbH)
- Boonton Electronics(Wireless Telecom Group)
- GW Instek(Good Will Instrument Co. Ltd.)
- Electro Rent Corporation
- Microlease Ltd.
- AET Japan Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


