


フライトナビゲーションシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Flight Navigation System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114439
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、フライトナビゲーションシステムの市場規模は2025年に229億8,000万米ドルと評価され、2026年の244億8,000万米ドルから2031年までに336億米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは6.55%となる見込みです。
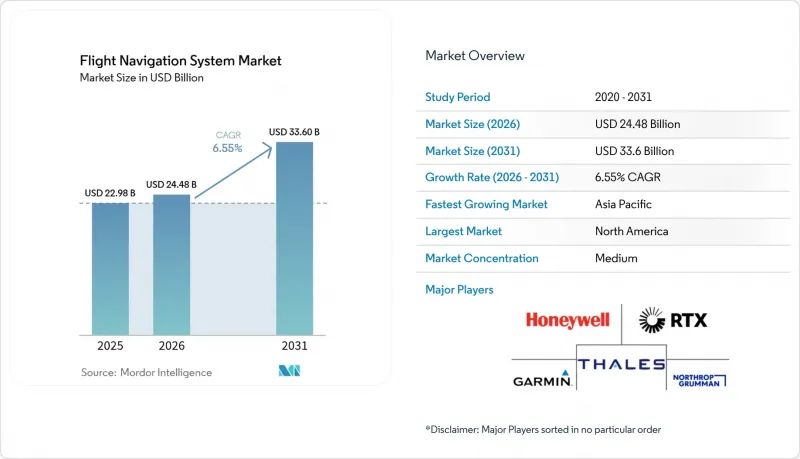
本レポートは、通信技術(無線、衛星、ハイブリッド)、プラットフォーム(民間・商用航空、その他)、飛行計器(オートパイロット、高度計、ジャイロスコープ、その他)、システムタイプ(レーダー、計器着陸装置、その他)、コンポーネント(ハードウェア・ソフトウェア)、地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のフライトナビゲーションシステム市場の動向と洞察
衛星ベース補強システムがインフラの変革を牽引
EGNOSは2028年まで5,100万ユーロ(6,001万米ドル)の延長を確保し、これにより欧州の空港は、新たな地上ビーコンを設置することなく精密進入に対応できるようになりました。韓国やサハラ以南のアフリカにおける同様のプログラムもこの成功を再現しており、航空会社は旧式の受信機を廃止し、SBAS対応のハードウェアへの切り替えを進めています。NextGenとSESARにおける互換性に関する必須条項は、機器の更新サイクルを加速させ、世界の相互運用性を促進しています。これにより、パイロットの訓練時間や飛行計画の負担が軽減されます。衛星信号が「要求ナビゲーション性能(RNP)」運航に必要な精度を提供するため、航空各社は地上局の保守コスト削減を歓迎しています。これらの要因が相まって、あらゆる機体セグメントにおいてアップグレード需要が高まっています。
商用機隊の拡大がフライトナビゲーションシステムの需要を牽引
AirbusとBoeingの受注残は2024年にパンデミック前の水準に戻り、タレスなどのOEM各社は、フライトマネジメントとナビゲーションスイート用の航空電子機器受注額が64億ユーロ(75億4,000万米ドル)に達したと報告しています。航空各社は、燃料消費と炭素排出量を削減する連続降下とダイナミック・ルーティングソフトウェアを優先しています。同時に、より電動化された航空機アーキテクチャにより、重量削減のためにナビゲーション、通信、飛行制御のタスクを統合する統合コンピューティングプラットフォームの導入が進んでいます。ソフトウェア定義型ナビゲーションにより、無線による機能更新が可能となり、長い耐用年数にわたって資産価値を維持することができます。
サイバーセキュリティの脅威がナビゲーションの脆弱性を露呈
2024年には、GPSスプーフィングの確認事例が急増し、紛争地域上空の商業便に混乱をもたらしたため、運航会社は複数ソースによる位置測定のバックアップシステムを搭載せざるを得なくなりました。このような冗長化は、コストと認証作業の負担を増大させます。現在、メーカー各社は、通信障害時にも精度を維持するために量子グレードの慣性センサを組み込んでおり、一方、航空会社は異常な衛星データを検知するためのリアルタイムモニタリングシステムに投資しています。各国政府は周波数モニタリングネットワークの構築で対応していますが、完全な展開にはまだ数年を要すると見られています。
セグメント分析
無線リンクは、定着したVHFインフラと世界の規制要件により、2025年の売上高の39.10%を占めました。しかし、ハイブリッドGNSS-SBASソリューションは、CAGR8.78%で他のすべての技術を上回る見込みであり、地上支援設備を必要としない精密進入や海洋域のカバー範囲への産業のシフトを示しています。ハイブリッドソリューション用のフライトナビゲーションシステム市場規模は、乗務員にリアルタイムの交通データを提供する専用のADS-B衛星コンステレーションを打ち上げる衛星事業者の取り組みに支えられ、他のどの通信カテゴリーよりも急速に成長すると予測されています。
極域と大洋横断ルートでは衛星通信の重要性が高まっており、一方、ソフトウェア定義無線(SDR)は動的な周波数選択を可能にし、干渉を軽減します。宇宙ベース受信機と地上ネットワークの組み合わせにより、航空会社は将来の4次元軌跡管理を支える堅牢な通信リンクを確保できます。タレスの100基の衛星からなるADS-Bプログラムは、統合されたモニタリング通信への移行を体現しており、標準アビオニクスモジュールを活用することで、ハードウェアの台数と認証コストを削減しています。
2025年には、老朽化したナローボディ機の更新や旅客需要の回復を背景に、民間・商用機がフライトナビゲーションシステム市場の40.80%を占めました。各国が外国のGNSS信号の影響を受けない自主的なナビゲーション能力の確立を追求する中、軍事用機セグメントはCAGR9.05%という最も高い支出伸び率を示しています。これらのプログラムでは、配線や重量を削減するため、電子戦フィルター、冗長化された慣性センサ、AIを活用した任務計画を、同一のコックピットサーバーに統合することが頻繁に行われています。
グローバルコンバットエアプログラム(GCAP)の第6世代戦闘機コンセプトは、センサフュージョンと適応型ナビゲーションが、将来の制空権確保プラットフォームの基盤となることを示しています。同時に、都市航空モビリティに分類されるeVTOLエアタクシーでは、低高度飛行チャネル用に設計された認証済みアンテナや多周波数受信機の仕様策定が始まっています。こうした多様性への需要により、戦闘機、貨物機、飛行タクシーなど、機械タイプを問わず最小限の再認定で再構成可能なプラットフォーム非依存型アビオニクススイートの受注残が維持されています。
地域別分析
北米は、着実なNextGenへの資金提供、堅調なビジネスジェットの生産、FAAによるパワードリフト機に関する積極的な規制策定に支えられ、2025年には35.20%のシェアを維持し、リーダーシップを保ちました。Q-143やT-467といったエリアナビゲーションルートの追加は、旅客数が回復している中でも、航路効率の向上が続いていることを示しています。同地域では、無線によるソフトウェア更新が広く普及しており、ディスパッチセンターのアルゴリズムに直接反映されるクラウドベースナビゲーション分析の検査場としての地位を確立しています。
アジア太平洋は最も急成長している市場であり、2021~2031年にかけてCAGR7.95%を記録しています。中国とインドがナローボディ機の受注を牽引する一方、各地域の政府は、衛星を利用したナビゲーション補強システムや無人航空機交通管理(UTM)の枠組みに資金を投入しています。デリー・NCR地域に新設されたタレス社のMRO施設や、タイ当局とのUTMロードマップに関する合意は、サプライヤーが現地のエンジニアリング拠点へと軸足を移していることを示しており、これにより現地航空会社の認証取得までの期間を短縮することが可能となります。こうした動きにより、新規の単通路機隊におけるハイブリッドGNSS-SBAS受信機の導入が加速しています。
欧州では、SESAR主導のPBN(性能ベースナビゲーション)手順が普及し、欧州航空安全機関(EASA)が都市航空モビリティのナビゲーション性能基準を定める包括的なVTOL規制を最終決定したことで、堅調な伸びを見せています。EGNOSの運用期間を2028年まで延長することで、400以上の空港における低視程時の運航が確保され、その結果、SBAS対応のフライトマネジメントコンピュータや精密進入表示装置への需要が維持されています。持続可能性への取り組みを優先する航空各社は、連続降下着陸を可能にする飛行チャネル予測ツールを導入しており、これによりコックピットサーバーにおける予測分析の役割がさらに強化されています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 衛星ベース補強システム(SBAS)・NextGen・SESARの要件
- 世界の民間航空機保有機数の増加
- 性能ベースナビゲーション(PBN)規格への移行
- UAV・長距離UASのナビゲーション信頼性に対する需要の高まり
- 都市航空モビリティの回廊統合におけるニーズ
- 故障ゼロのコックピットに向けたAI活用型センサフュージョンによる冗長化
- 市場抑制要因
- アップグレード・認証コストの高さ
- サイバージャミング・スプーフィングの脆弱性
- 5G周波数の再割り当てによるナビゲーション用周波数帯の圧迫
- MEMSジャイロ用希土類磁石の供給不足
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 通信技術別
- 無線
- 衛星
- ハイブリッド(GNSS+SBAS)
- プラットフォーム別
- 民間・商用航空
- ビジネス航空・一般航空
- 軍用航空
- UAV・eVTOL
- 飛行計器別
- オートパイロット
- 高度計
- ジャイロスコープ
- 姿勢・方位参照システム(AHRS)
- センサ(IMU、エアデータ、その他)
- 磁気コンパス
- システムタイプ別
- レーダー
- 計器着陸装置(ILS)
- 慣性ナビゲーションシステム(INS)
- 衝突回避システム(CAS)
- GNSS・VOR-DME
- その他のシステム
- コンポーネント別
- ハードウェア
- ソフトウェア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向・展開
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- Collins Aerospace(RTX Corporation)
- Thales Group
- Garmin Ltd.
- Northrop Grumman Corporation
- Safran SA
- L3Harris Technologies Inc.
- BAE Systems plc
- General Electric Company
- Universal Avionics Systems Corporation(Elbit Systems Ltd.)
- Leonardo S.p.A
- Moog Inc.
- Avidyne Corporation
- Saab AB
- The Boeing Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


