


カプノグラフィー機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Capnography Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 134 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114435
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、カプノグラフィー機器の市場規模は、2025年の6億2,684万米ドルから2026年には6億6,940万米ドルへと拡大し、2026~2031年にかけてCAGR6.79%で推移し、2031年には9億2,958万米ドルに達すると予測されています。
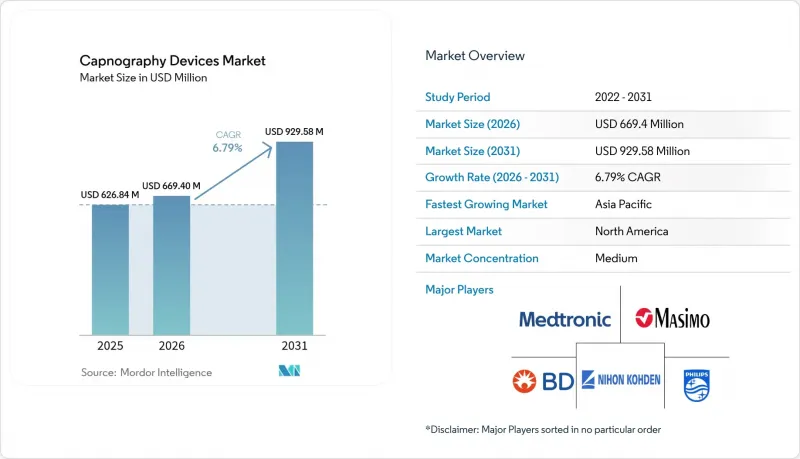
本レポートでは、産業を製品別(ハンドヘルド型、スタンドアロン型)、技術別(サイドストリーム、メインストリーム、マイクロストリーム)、用途別(集中治療、睡眠検査、その他)、エンドユーザー別(病院、外来手術センター、その他のエンドユーザー)、地域別に分類しています。市場規模と予測は、金額(米ドル)で示されています。
世界のカプノグラフィー機器市場の動向と洞察
世界の手術件数の増加
2024年には、外来手術センターで330万人のメディケア受給者が治療を受け、信頼性の高い呼吸モニタリングが不可欠である外来診療への体系的な移行が浮き彫りになりました。回復促進プロトコルの強化や、ますます複雑化する低侵襲手術技術により、酸素飽和度が低下する前に低換気を検知するためのリアルタイムのCO2測定が求められています。手術室外での中等度鎮静を採用する診療科が増えるにつれ、カプノグラフィー機器の導入は、消化器内科医、心臓内科医、疼痛管理チームの間で広がっています。現在、購入決定においては、携帯性が高く、バッテリー駆動でWi-Fi対応のモニターが優先されており、術前から退院エリアに至るまでシームレスに使用できることが求められています。バリュー契約の下で使い捨て製品をセット販売するベンダーは、価格に敏感な外来医療の現場において、1回あたりの処置コストを削減することで支持を広げています。
呼吸器疾患の有病率の増加
COPD(慢性閉塞性肺疾患)やウイルス感染後の合併症などの慢性呼吸器疾患は増加の一途をたどっており、医療従事者は状態の早期悪化を検知するために、持続的なCO2モニタリングの導入を迫られています。カプノグラフィーは、低換気を特定する上でパルスオキシメトリー単独よりも高い感度を示しており、これが呼吸器病棟において両方の手法を組み合わせたプロトコルの導入を後押ししています。睡眠検査室では、在宅検査用に携帯型カプノグラフの導入が拡大しており、閉塞性睡眠時無呼吸症候群の診断と治療開始の迅速化に寄与しています。公衆衛生機関は、未検出の夜間低換気に関連する再入院率の上昇について警告しており、これを受けて保険会社は慢性疾患ケアの包括契約においてカプノグラフィーの使用に対する償還を行っています。こうした動向が、入院環境と在宅環境を問わず、カプノグラフィー機器市場の持続的な拡大を後押ししています。
熟練した呼吸療法士・麻酔技術者の不足
2024年、呼吸療法士と麻酔技術者の欠員率は12%を超え、過去最高を記録しました。これにより、新機器の導入が鈍化しています。十分な専門知識を持たない施設では、複雑な波形の異常を解釈するのに苦労しており、高度機能が十分に活用されず、臨床的価値の提供が弱まっています。ベンダー各社は、学習曲線を短縮するために自動解釈ソフトウェアや対話型チュートリアルを提供して対応していますが、導入トレーニングには依然として時間がかかり、調達サイクルを長期化させています。学術プログラムでは学生募集を拡大しているも、教員不足に直面しており、中期的には人材不足が継続する見込みです。その結果、一部の病院では人員配置が安定するまでカプノグラフィー機器のアップグレードを先送りしており、短期的なカプノグラフィー機器市場の勢いを鈍らせています。
セグメント分析
2025年のカプノグラフィー機器市場において、スタンドアロン型システムの市場規模は3億4,551万米ドルを占め、総売上高の55.12%に相当しました。病院では、集中治療のワークフローを支援するフルスクリーンディスプレイ、波形保存機能、高度アラームオプションが重視されています。しかし、軽量でバッテリー駆動の機器を必要とする救急医療サービス、搬送チーム、歯科クリニックのおかげで、ハンドヘルド型デバイスはCAGR7.66%という急速な成長を遂げています。多くの地域では、救急医療サービスのプロトコルにおいて、カプノグラフィーが挿管患者の標準バイタルサインとして扱われるようになり、救急車隊による一括購入を後押ししています。
機動性への需要は、高解像度の分析が必要な際にハンドヘルドモジュールをドッキングできる、ハイブリッド型のカート搭載型ソリューションの需要も後押ししています。メーカー各社は、救急救命士が到着前のトリアージのために波形データを救急部門へストリーミングできるよう、Bluetoothやセルラーモデムを組み込んでいます。接続性が拡大するにつれ、ソフトウェアのサブスクリプションが製品収益に占める割合が高まっており、ベンダーのインセンティブがデバイスの稼働時間と連動するようになっています。このエコシステムアプローチにより、集中治療環境ではスタンドアロン型コンソールが依然として不可欠である一方で、ポータブルプラットフォームはカプノグラフィー機器市場におけるシェアを徐々に拡大する立場にあります。
2025年時点で、サイドストリーム式分析装置は61.78%というカプノグラフィー機器市場で最大のシェアを維持しており、その汎用性と既存のモニターとの互換性から支持されています。しかし、マイクロストリーム式装置はCAGR7.92%で成長しており、2031年までにその差を縮めると予想されています。これらの装置は、サンプリング流量が極めて低いため、デッドスペースの影響を最小限に抑え、新生児、肥満患者、一回換気量が少ない患者における精度を向上させます。臨床研究により、様々な呼吸パターンにおいて呼気終末二酸化炭素濃度と動脈血PaCO2との間に優れた相関関係が確認されており、医療従事者の信頼を高めています。
運用効率ももう一つのセールスポイントです。密閉型ウォータートラップにより、フィルター交換の頻度を大幅に削減し、目詰まりによるアラーム疲労を軽減します。使い捨て製品の使用量を減らすことで廃棄物の発生も抑制され、これは病院の持続可能性に関する要件の下で、ますます重要になっている調達基準です。マイクロストリームセンサが独自規格のコネクタから準標準コネクタへと移行するにつれ、価格差は縮小すると予想され、導入の加速が見込まれます。サンプリングの遅延を避けるため、気道に装着するキュベットを好む手術室では、メインストリーム技術の重要性は今後も続くでしょうが、そのシェアは予測期間中に頭打ちになる見込みです。
地域別分析
北米は、医療従事者による早期の採用、幅広い保険償還、強力なサプライヤーの拠点網に支えられ、2025年の売上高の42.32%を占め、依然として最大の地域市場となっています。連邦政府によるISO 13485への準拠と迅速な510(k)承認プロセスにより、製品改良の市場投入までの期間が短縮され、国内の製品ポートフォリオが常に最新の状態に保たれています。2024年のマシモとフィリップスの統合のように、NomoLine技術を多項目モニターに組み込んだ戦略的な相互運用性に関する提携は、医療提供者に簡素化されたアップグレードのロードマップを提供しています。
欧州では、厳格な安全プロトコルに裏打ちされた、機器の買い替え需要による着実な成長が見込まれます。欧州委員会が2025年に導入するサプライチェーン透明性に関する規則により、メーカーはカプノグラフィー用使い捨て製品の継続的な供給を保証することが義務付けられ、強靭な調達体制の構築が促進されます。各国の医療制度では、ベッドサイドの煩雑さを最小限に抑えるため、カプノグラフィー、酸素飽和度測定、血行動態測定機能を統合したモニターが好まれています。一方、デジタルヘルスに関するパイロット事業への地域的な資金提供により、地方のクリニックにおけるクラウド接続型カプノグラフの導入が加速しています。
アジア太平洋は、手術件数の増加、都市部での病院建設、慢性呼吸器疾患の罹患率の上昇に後押しされ、2031年のCAGRが9.08%と、最も急速に成長している地域です。中国やインドにおけるICU病床の拡充を助成する政府の取り組みは、間接的にカプノグラフィー機器市場の需要を活性化させています。国ごとの規制のスケジュールは異なりますが、現地での製造パートナーシップの推進により、輸入関税が引き下げられ、導入が加速しています。オーストラリア、日本、韓国は引き続き最先端技術市場であり、AIを活用した波形分析が早期から注目を集めています。中東・アフリカと南米は導入が遅れていますが、官民パートナーシップによって三次医療機関に最新の集中治療インフラが整備される地域では、導入が伸びつつあります。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の手術件数の増加
- 呼吸器疾患の有病率の増加
- カプノグラフィー機器の技術的進歩
- 専門学会からの強力な推奨
- AIを活用した波形分析による敗血症の早期発見
- 遠隔患者モニタリング用ウェアラブル機器へのカプノグラフィーの統合
- 市場抑制要因
- 熟練した呼吸療法士・麻酔技術者の不足
- カプノグラフィーシステムの高額な初期費用・使い捨て製品コスト
- マイクロストリーム使い捨て製品に関するISO改訂の遅れが入札を遅らせている
- 超低流量マイクロストリームの精度に関する新生児データの不足
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品別
- ハンドヘルド型
- スタンドアロン型
- 技術別
- サイドストリーム
- メインストリーム
- マイクロストリーム
- 用途別
- 集中治療
- 睡眠検査
- 疼痛管理
- 処置用鎮静
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic Plc
- Koninklijke Philips N.V.
- Masimo Corporation
- Dragerwerk AG & Co. KGaA
- Nihon Kohden Corporation
- Becton, Dickinson and Company
- Smiths Medical(Smiths Group)
- Nonin Medical, Inc.
- SunMed
- Infinium Medical, Inc.
- Welch Allyn(Hillrom/Baxter)
- DiMedica
- GE Healthcare
- Zoll Medical Corporation
- Hamilton Medical AG
- Shenzhen Mindray Bio-Medical Electronics
- Teleflex Inc.
- Capnomed
- Qinhuangdao Kapunuomaite Medical
- CapnoMedical(CapnoAcademy)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 134 Pages
- 納期
- 2~3営業日


