


医療用IoT:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Internet Of Medical Things - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114417
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、医療用IoT市場の規模は、2025年の560億7,000万米ドルから2026年には657億1,000万米ドルへと拡大し、2026~2031年にかけてCAGR17.19%で推移し、2031年には1,452億3,000万米ドルに達すると予測されています。
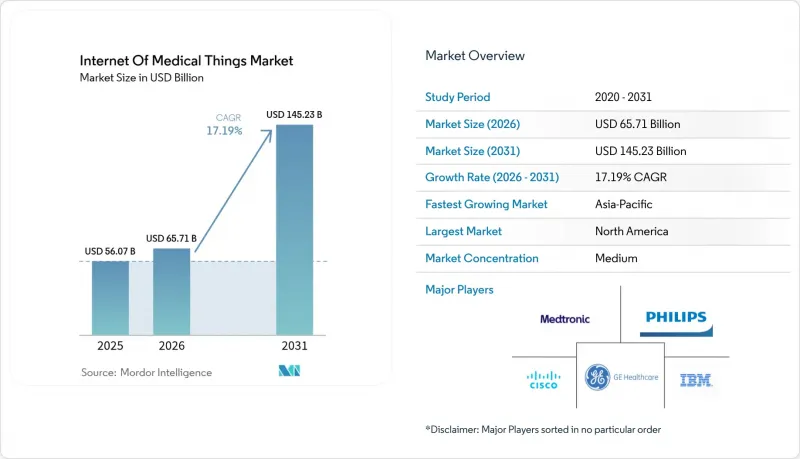
本レポートは、デバイスタイプ(ウェアラブルデバイス、据え置き型・院内用デバイス、埋め込み型デバイス、その他のデバイスタイプ)、製品タイプ(バイタルサインモニタリングデバイス、埋め込み型心臓デバイス、その他)、エンドユーザー(病院、クリニック、その他)、接続技術(Zigbee、Bluetooth、Wi-Fi、その他)、地域別に分類されています。
世界の医療用IoT市場の動向と洞察
世界の医療システムにおけるコスト削減の圧力
医療提供者は急激なコスト上昇に直面しており、米国のサプライチェーンの混乱により、2025年には経費が15%増加すると見込まれています。コネクテッドデバイスは、予知保全やリアルタイムの資産追跡を通じて予期せぬダウンタイムを削減します。その一例として、RWJBarnabas Healthでは、デバイスの紛失をなくす位置情報システムを導入した結果、900万米ドルのコスト削減を実現しました。価値による償還制度は、病院がコスト管理と並行して治療成果の改善を文書化しなければならないため、IoTの導入を促進しています。その結果、資本予算において医療用IoT市場は不可欠なインフラとして扱われ、複数年にわたる調達契約が締結されるようになっています。さらに、保険会社は償還額を文書化されたコスト削減額と連動させることで、運営資金が接続型プラットフォームに振り用られる好循環を強化しています。
接続型ウェアラブル・埋め込み型デバイスの普及
ワイヤレス給電や小型化されたセンサアレイにおける技術的進歩により、関連データのみを送信し、帯域幅とエネルギーを節約するバッテリー不要のデバイスが実現しました。ブラウン大学は、頭蓋内圧と血糖値を同時にモニタリングできる塩粒ほどの大きさのセンサを実証し、再手術を必要としない継続的なケアを可能にしました。予防医療データに対する消費者の需要により、導入範囲は臨床現場を超えて広がっており、医療用IoT市場は疾病管理だけでなくウェルネスセグメントでも成長が見込まれます。デバイスメーカーは、送信前にノイズをフィルタリングするエッジAIを組み込み、クラウド処理コストを削減しています。実世界での性能データが蓄積されるにつれて規制上の手続きも円滑化しており、次世代の埋め込み型デバイスの承認サイクルが短縮されています。
医療機関におけるIoT専門人材の不足
医療企業の30%が、データセキュリティに関する専門知識の不足を導入の障壁として挙げています。小規模な病院では、サイバーセキュリティに精通したエンジニアの採用に苦戦しており、リソースが豊富な医療機関と地方の施設との格差が拡大しています。マネージドサービスは一部のニーズを補う一方で、ベンダーロックインのリスクやサブスクリプションに伴う間接コストをもたらします。東南アジアでは、投資意欲が高いにもかかわらず、人材不足が顕著です。強固な社内チームがなければ、導入スケジュールが長期化し、「医療用IoT」市場の浸透が遅れてしまいます。
セグメント分析
埋め込み型デバイスは最も急成長しているセグメントであり、2031年までCAGR19.04%で拡大すると予測されています。一方、ウェアラブルデバイスは、2025年の医療用IoT市場規模の26.62%を占め、引き続き主導的な地位を維持しています。ワイヤレス電力伝送とサブmm級センサにより、電池交換が不要となり、継続的な多パラメータ測定が可能になります。院内の据え置き型システムは、ネットワークのオーケストレーションにおける接続ハブとしての役割を果たし、数千ものエンドポイントにわたるデータの整合性を確保しています。
カリフォルニア大学が開発した超音波駆動型蛍光センサは、外部リード線を使用せずに深部組織イメージングががん治療をどのように導くことができるかを示しています。ウェアラブルデバイスはこうした進歩を取り入れ、センサフュージョンとエッジ分析を組み合わせて、タイムリーなアラートを発信します。新興のスマートコンタクトレンズや生分解性プローブは、医療用IoT市場の多様化につながるニッチな機会をもたらしています。規制当局の承認は、長期的な安全性と治療成果の向上を実証したインプラント製品を優先しており、持続的な研究開発投資を後押ししています。
バイタルサインモニタリング製品は2025年に32.08%のシェアを占め、あらゆる医療現場における基本ツールとしての役割を果たしています。埋め込み型心臓デバイスは、リアルタイムの神経フィードバックに基づいて治療を最適化する閉ループ型神経調節技術に支えられ、CAGR17.62%で成長すると見込まれています。COPD(慢性閉塞性肺疾患)の有病率上昇に伴い、呼吸モニターの重要性が高まっている一方、麻酔機には接続型センサが組み込まれ、術中の安全性が向上しています。
イメージングシステムや人工呼吸器に適用される予知保全アルゴリズムは、ダウンタイムを削減し、資産の寿命を延ばします。スマートピルディスペンサーやコネクテッドリハビリテーション機器は、急性期医療の枠を超えて患者の関与を広げ、ベンダーに継続的な収益源をもたらしています。これらの動向が相まって、医療用IoT(IoMT)市場を活性化させ、デバイス間エコシステムの価値を高めています。
地域別分析
北米は2025年に38.22%のシェアを占め、成熟した医療ITインフラと相互運用性を促進する規制枠組みに後押しされました。官民連携により、プライベート5Gのパイロット事業やAIを活用した診断が加速しています。カナダとメキシコでは、政府資金による遠隔医療イニシアチブが市場に勢いを与えていますが、サイバー保険料の上昇や半導体不足により、短期的なデバイスの導入は抑制されています。レガシーシステムの統合は依然として資本集約的な障壁となっていますが、堅調な償還モデルにより、医療用IoT市場は前進を続けています。
アジア太平洋は、CAGR20.71%で最も急速に成長している地域です。中国の2024年の医療情報化への支出は8,000億人民元を超え、国家による支援の強さを示しています。日本と韓国は、高度な製造技術を活用して次世代センサを提供しており、インドにおける全国的な電子カルテ(EHR)の導入は標準化を促進しています。熟練人材の不足は依然として続いていますが、越境研修やクラウドベースマネージドサービスによってそのギャップは縮小しています。地域間の連携によりベストプラクティスが広まり、拡大する医療用IoT市場への幅広い参加が確保されています。
欧州では、コネクテッドデバイスの要件を明確化した医療機器規則(MDR)への準拠に支えられ、着実な成長を記録しています。ドイツ、英国、フランスは、資金援助を受けた近代化プログラムを通じて導入を主導しており、一方、イタリアとスペインはEUの景気刺激策を活用してインフラをアップグレードしています。厳格なデータプライバシー法は導入コストを押し上げる一方で、患者の信頼を築いています。スイスのカントンススピタルバーデンでは、Siemens社と協力して7,000個以上のセンサを導入し、スマートホスピタル構想の拡大性を実証しました。施策の調和により、小規模な経済圏も地域的な枠組みに便乗できるようになり、大陸全体で医療用IoT市場の勢いが維持されています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の医療制度におけるコスト削減の圧力
- 接続型ウェアラブル・埋め込み型デバイスの普及
- 成果ベース・遠隔患者モニタリングモデルへの移行
- 病院におけるプライベート5G・エッジネットワークの展開
- 多パラメータ型埋め込み型デバイスを実現する超低消費電力AIセンサーチップ
- IoMTの可視性を求める、サイバー保険の必須条項
- 市場抑制要因
- 医療機関における社内IoTスキルの不足
- 初期のインフラ・デバイスにかかる高額なコスト
- 断片化されたデータ相互運用性基準
- ランサムウェアの身代金請求額の急増によるIoMT予算の流用
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
第5章 市場規模と成長予測
- デバイスタイプ別
- ウェアラブルデバイス
- 据え置き型・院内用デバイス
- 埋め込み型デバイス
- その他
- 製品タイプ別
- バイタルサインモニタリングデバイス
- 埋め込み型心臓デバイス
- 呼吸器用デバイス
- 麻酔装置
- イメージングシステム
- 人工呼吸器
- その他
- エンドユーザー別
- 病院
- クリニック
- ナーシングホーム
- 長期介護施設
- 在宅医療
- 接続技術別
- Zigbee
- Bluetooth
- Wi-Fi
- セルラーIoT・LPWAN
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- GE Healthcare
- Koninklijke Philips N V
- Medtronic plc
- Cisco Systems Inc.
- IBM Corporation
- Siemens Healthineers
- Hill-Rom/Welch Allyn
- Boston Scientific Corp.
- Johnson and Johnson(JandJ MedTech)
- BIoTronik SE
- Abbott Laboratories
- Dexcom Inc.
- ResMed Inc.
- Apple Inc.
- Fitbit(Google LLC)
- Qualcomm Life
- Honeywell International
- Capsule Technologies
- Ordr Inc.
- Armis Security
- Cynerio Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日